
Il primo Climate Economics Report di Allianz Research stima in 113 miliardi di euro la produzione persa in 30 Paesi europei per il caldo estremo dell’estate. L’Italia è prima con 27,8 miliardi. Nel mondo i danni da eventi estremi calano nel 2025 ma restano del 20% sopra la media 2000-2019, e un El Niño molto forte pesa già sul 2027.
Le ondate di calore dell’estate 2026 sono costate all’Europa circa 113 miliardi di euro di produzione persa, lo 0,46% del PIL che i 30 Paesi analizzati avrebbero dovuto generare quest’anno. È la stima con cui Allianz Research apre il suo primo Allianz Climate Economics Report, pubblicato il 24 settembre, e il Paese che paga di più è l’Italia, con 27,8 miliardi. Per il mercato assicurativo il dato conta per la sua natura: il rapporto lo colloca oltre i danni fisici e i sinistri, perché il caldo riduce la produzione senza lasciare danni visibili su immobili e impianti.
Come si misura la produzione che il caldo cancella
Il rapporto, che avrà cadenza annuale, si appoggia a ClimRad, una piattaforma sviluppata da Allianz Research con Earthian AI che affianca ai dati climatici e ai registri delle catastrofi naturali delle funzioni di danno stimate in casa. Il modello di crescita poggia su 31.563 osservazioni annuali relative a 1.470 regioni di 78 Paesi, fra il 1990 e il 2020. L’obiettivo dichiarato è guardare oltre i danni ai beni fisici e oltre i sinistri: alle perdite di produzione e alla pressione sul potere d’acquisto delle famiglie.
Per l’estate europea la metodologia isola, Paese per Paese, i cinque giorni di calore più intensi fra giugno e agosto. L’indicatore è la temperatura a bulbo umido, che combina caldo e umidità, pesata sulla popolazione per avvicinare la misura alle condizioni effettivamente vissute dalle persone. La perdita è la differenza fra un PIL 2026 di riferimento e lo stesso PIL ricalcolato con una crescita ridotta dallo shock termico, a prezzi e cambi costanti.
Il picco è arrivato a fine giugno in Francia, Germania e Belgio, a luglio in Italia e Grecia, ad agosto in Spagna, Portogallo e Cipro. Il totale, precisa il rapporto, equivale a circa il 60% delle perdite globali da eventi meteorologici estremi registrate in tutto il 2025: un solo pericolo, in un solo continente.
Italia prima in valore, Cipro in proporzione
Tre economie assorbono quasi due terzi del conto. L’Italia perde 27,8 miliardi di euro, la Germania 25 e la Francia 20,1. Con il Belgio (9,4 miliardi) e i Paesi Bassi (9,2) i primi cinque Paesi arrivano all’81% del totale.
La dimensione delle economie spiega gran parte della concentrazione, ma conta anche l’intensità dello shock. L’Italia supera la Germania pur avendo un’economia sensibilmente più piccola, perché lo shock sulla crescita è più che doppio: 1,19 punti percentuali contro 0,54. In proporzione la classifica cambia. Cipro subisce l’impatto più forte, 1,74 punti di crescita, pari a circa 0,7 miliardi e all’1,7% del PIL annuo previsto. Seguono Belgio (1,41 punti), Italia (1,19), Croazia (1,08) e Grecia (1,03). La perdita tedesca, la seconda in valore, corrisponde a circa lo 0,53% del PIL.
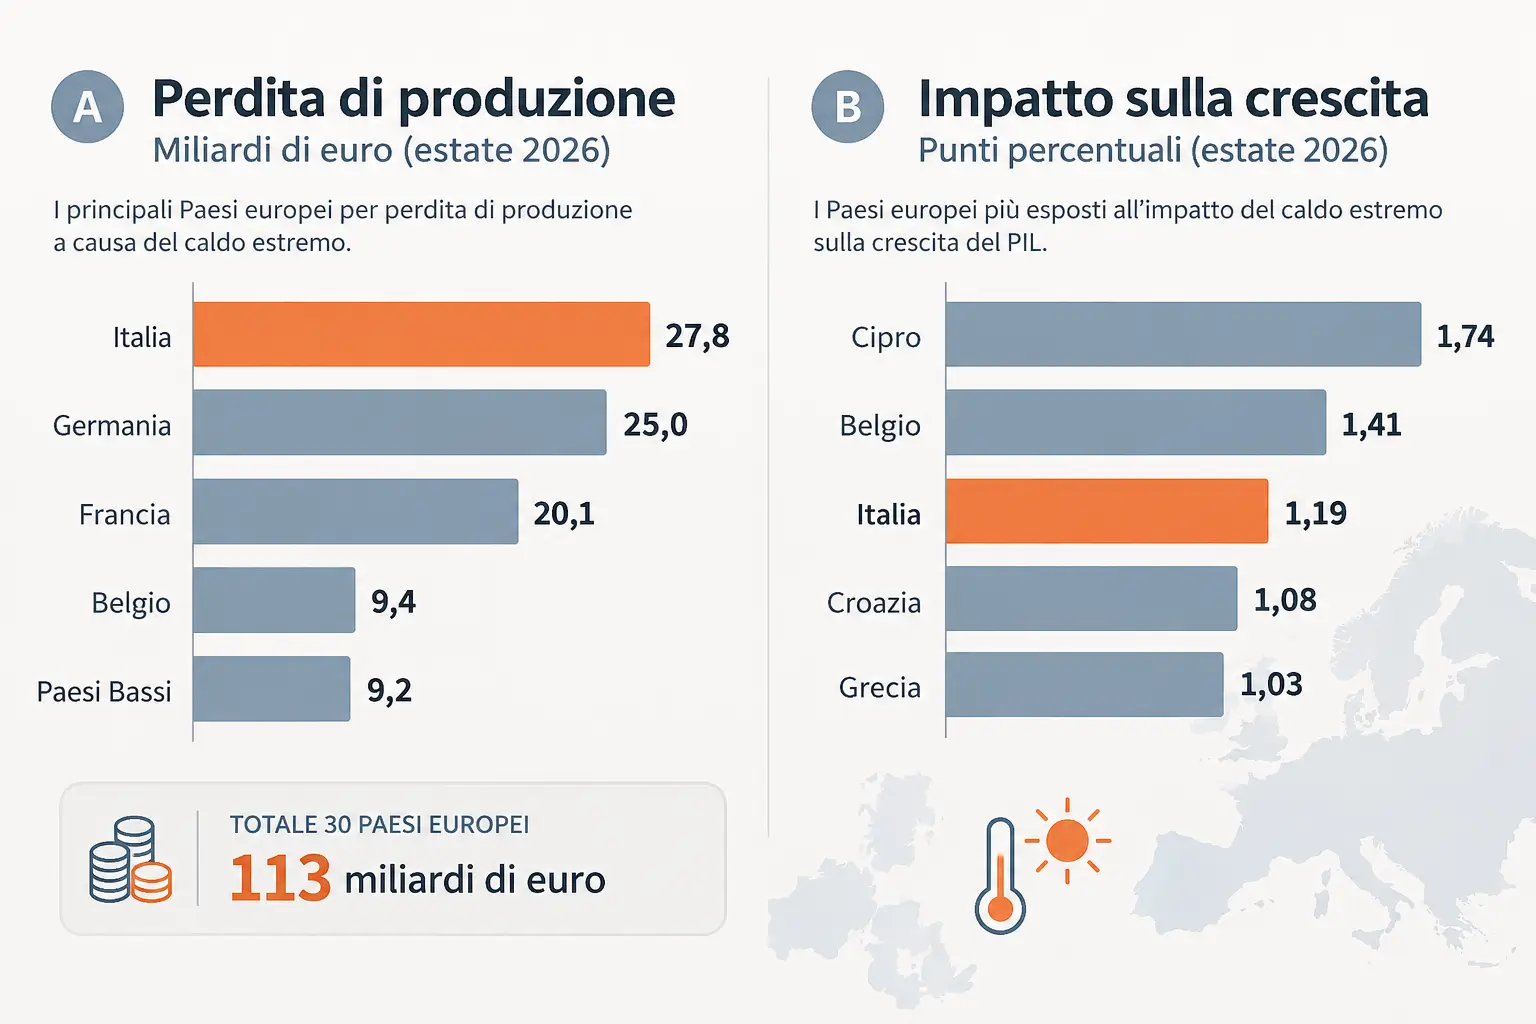
Italia e Belgio sono gli unici due Paesi presenti fra i primi cinque di entrambe le classifiche. Per l’Italia vuol dire che il caldo pesa molto sia in euro sia in punti di crescita.
L’umidità pesa più del termometro
Il confronto fra Italia e Ungheria spiega perché la temperatura dell’aria non basta a misurare il rischio. Nei cinque giorni selezionati, al picco giornaliero del bulbo umido, l’aria in Italia era in media a 30,8°C (media pesata sulla popolazione), con un punto di rugiada di 21,5°C. L’Ungheria era molto più calda, 34,6°C, ma più secca, con un punto di rugiada di 17°C. La media delle massime giornaliere a bulbo umido è stata di 24,1°C in Italia e di 22,6°C in Ungheria, e il modello stima una perdita di crescita di 1,19 punti per l’Italia contro 0,51 per l’Ungheria.
L’umidità limita la capacità del corpo di raffreddarsi, e il report richiama le evidenze che la collegano alla produttività. Uno studio OCSE su dati d’impresa in 23 economie avanzate (Costa et al., 2024) trova che umidità elevata e ondate più lunghe amplificano l’effetto del caldo sul rendimento del lavoro. I lavoratori possono rallentare, avere bisogno di pause più lunghe o assentarsi: uno studio sulla manifattura indiana collega il caldo a minore produttività e a più assenze, e trova che la climatizzazione attenua le perdite. Il rapporto precisa che queste evidenze spiegano il meccanismo, non la dimensione delle perdite europee stimate.
Il dato nazionale, avverte il rapporto, nasconde le differenze fra luoghi di lavoro: la pesatura sulla popolazione non misura l’esposizione professionale, l’accesso al raffrescamento né la capacità delle imprese di riorganizzare il lavoro.
Sul piano umano, il rapporto conta nel 2026 almeno 35.000 morti in eccesso in Europa, circa 14.000 nella sola Germania, il dato peggiore mai registrato nel Paese. I piani calore-salute riducono i decessi da caldo di circa il 25% dove esistono, ma meno della metà degli Stati dell’area OMS Europa ne ha uno nazionale. Non c’è una linea di bilancio UE dedicata al caldo, e il costo dell’adeguamento di edifici e città in gran parte non è ancora stato stimato.
Un’Italia che si scalda più della media globale
Nella serie usata dal rapporto, la temperatura media del pianeta è scesa nel 2025 a 18,5°C, dai 18,8°C del 2024, anche per l’esaurirsi dell’El Niño 2023-2024. Resta però il terzo valore più alto dal 1950, con un’anomalia di +1,38°C rispetto alla media 1950-1970. La flessione non cambia la tendenza: l’anomalia media è passata da +1,08°C nel triennio 2020-2022 a +1,53°C nel 2023-2025, e il ritmo del riscaldamento è salito da circa 0,28°C per decennio fra il 1980 e il 2010 a circa 0,5°C nel periodo successivo.
Fra i 52 Paesi osservati, dal 1980 sono quelli del Nord e dell’Est Europa ad aver scalato di più la classifica mondiale delle anomalie termiche. La Norvegia segna nel 2025 +3,74°C, terza al mondo dal 78° posto del 1980; Svizzera, Svezia, Estonia, Finlandia e Slovacchia superano tutte +2,6°C. Per spiegare la posizione dell’Europa il rapporto indica il riscaldamento più rapido della terraferma rispetto agli oceani, l’arretramento di neve e ghiaccio marino alle latitudini settentrionali, la circolazione atmosferica e il calo dell’inquinamento, che ha ridotto l’effetto rinfrescante degli aerosol solfati. L’Italia, 170ª nel 1980, ha guadagnato 101 posizioni e chiude il 2025 con un’anomalia di +1,69°C, sopra la media globale.
C’è un apparente paradosso. Nel 2025 l’Italia ha registrato solo due eventi estremi rilevanti, contro una media di dieci l’anno; la Spagna sei contro dieci, la Francia cinque contro nove, Germania e Polonia nessuno. Il rapporto è netto: è la forte variabilità da un anno all’altro, non un segnale che il pericolo sia diminuito. Lo stesso vale per gli indici di rischio del report: gran parte dei Paesi europei resta sotto la soglia di 0,5 su entrambi, il che indica un rischio relativo minore, non l’assenza di rischio.
Il Portogallo mostra quanto pochi eventi possano pesare su un’economia. Gli incendi del 2025 gli sono costati 2,7 miliardi di dollari, lo 0,8% del PIL, quattro volte la media storica: è il secondo dei 52 Paesi analizzati per perdite in rapporto all’economia, dopo la Thailandia.
Danni globali in calo nel 2025, ma da sei anni sopra la media 2000-2019
A livello globale, gli eventi meteorologici estremi hanno causato nel 2025 perdite economiche per 210 miliardi di dollari, a valori reali 2026, il 32% in meno dei 307 miliardi del 2024. Il calo va letto con cautela. Il totale resta del 20% sopra la media 2000-2019 di 176 miliardi, e ogni anno dal 2020 ha superato quella soglia, con una media 2020-2025 di 271 miliardi (+54%). I totali annui dipendono da pochi grandi eventi: gli incendi di Los Angeles di gennaio hanno generato da soli quasi 60 miliardi, il 28% dell’anno.
Le perdite assicurate sono scese meno, del 18%, da 97 a 79 miliardi, e la quota coperta è salita dal 32% al 38%. Nel periodo 2020-2025 i danni assicurati sono stati in media di 89 miliardi l’anno, il 76% in più della media 2000-2019. Sono cresciuti però anche quelli non assicurati: 182 miliardi l’anno in media nel 2020-2025, contro 125 nel 2000-2019 (+45%). Il protection gap del 2025, 131 miliardi, è vicino alla media storica, ma per il report questo riflette il totale più basso dell’anno, non un restringimento strutturale. E l’aumento della quota assicurata non indica di per sé una maggiore diffusione delle coperture, perché dipende dal mix geografico e di pericoli delle perdite.
Alluvioni e tempeste sono state l’83% dei 271 eventi censiti ma il 65% delle perdite, gli incendi il 7% degli eventi e il 30% delle perdite. L’Europa ha concentrato l’11% degli eventi, come il Nord America, che però ha prodotto circa il 58% dei danni.
El Niño sposta il conto sul 2027
Un El Niño molto forte è in formazione, con picco atteso verso fine 2026 e coda a inizio 2027. Il 2027 è indicato come possibile anno record dall’autore principale delle proiezioni pluriennali dell’Organizzazione meteorologica mondiale, che stima all’86% la probabilità che almeno un anno fra il 2026 e il 2030 superi il record del 2024 e al 91% quella di un nuovo superamento annuale di 1,5°C rispetto alla media 1850-1900.
L’analisi di sensibilità, calibrata sull’episodio 2023-2024, stima per il 2027 una perdita netta di 451 miliardi di dollari, a parità di potere d’acquisto (dollari costanti 2021), pari allo 0,24% del PIL previsto di 144 economie. Cina (147 miliardi), Stati Uniti (91) e India (50) valgono quasi il 60% delle perdite lorde.
Per l’Unione europea il saldo netto è una perdita di circa 24 miliardi di dollari, lo 0,09% del PIL. Un numero contenuto che nasconde una frattura: 21 Stati membri perdono complessivamente 37,3 miliardi, mentre gli altri sei guadagnano 13,3 miliardi grazie a condizioni relativamente più fresche. L’Italia registra la perdita più alta in valore, circa 7 miliardi di dollari, davanti a Polonia (6,7) e Germania (6,3). La Grecia subisce il calo più forte in proporzione fra i Paesi UE considerati, lo 0,55% del PIL. Sul fronte opposto Francia (+7,3 miliardi), Spagna (+2,7) e Irlanda (+2,4).
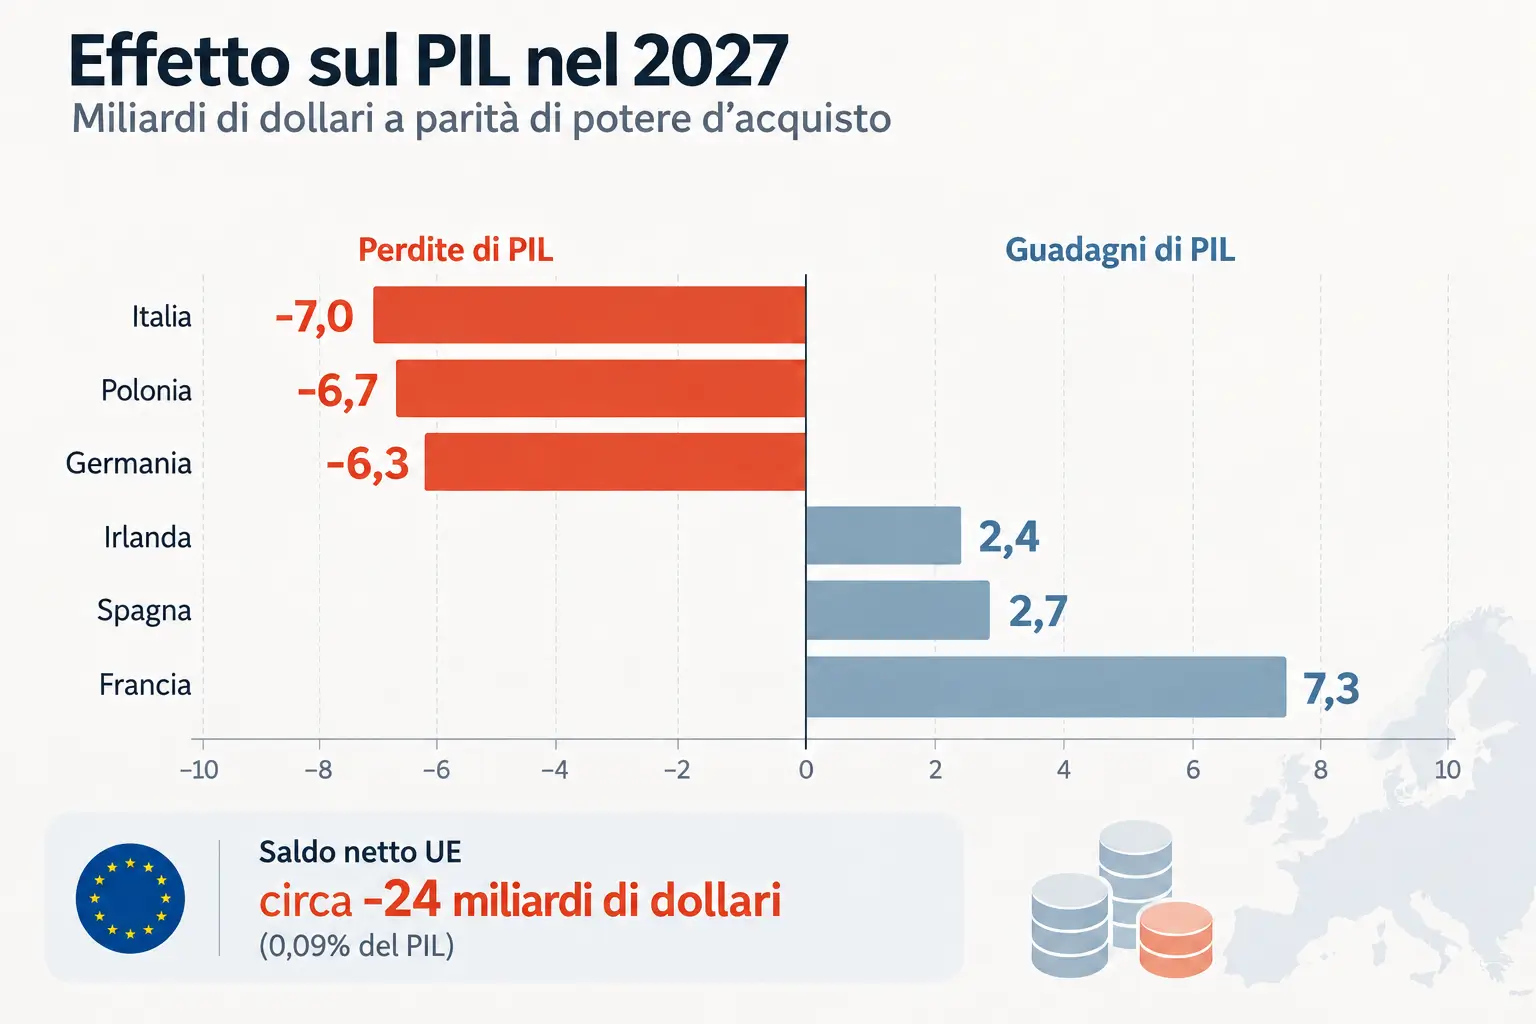
L’Italia si ritrova così in cima a entrambe le stime in valore, pur con perimetri e valute diversi: prima fra i 30 Paesi europei per il caldo del 2026, prima nell’Unione nello scenario di sensibilità su El Niño 2027.
Lo shock passa anche dai prezzi. Nell’UE l’inflazione complessiva salirebbe di 0,31 punti e quella alimentare di 0,50, con picchi nel Nord e nell’Est: circa 1,5 punti in Estonia, Lettonia, Svezia e Polonia, fra 2,35 e 2,57 punti sui prezzi alimentari. In Irlanda, Spagna, Francia e Regno Unito l’inflazione scenderebbe.
Sono stime parziali per costruzione. L’esercizio considera solo il canale della temperatura e lascia fuori gli eventi estremi, fra cui il rapporto cita forti ondate di calore nel Sud e nell’Ovest dell’Europa. Se si materializzassero, il costo finale potrebbe essere sensibilmente più alto.
Solo un quarto dei danni catastrofali nell’UE è assicurato
Sull’adattamento il rapporto descrive un’Europa con una forte capacità di risposta all’emergenza e di allerta, ma con un adattamento ancora disomogeneo, il bisogno di puntare di più sulla prevenzione e un divario ampio fra perdite crescenti e protezione finanziaria. Solo il 25% circa delle perdite da catastrofi naturali nell’UE è assicurato, e BCE ed EIOPA hanno proposto uno schema europeo che combina riassicurazione e un fondo pubblico per le catastrofi.
Per le tempeste il rapporto indica proprio il protection gap come nodo centrale. Kristin e il cluster di eventi iberici del 2026 hanno causato 7,2 miliardi di euro di perdite economiche, e per Kristin la quota non assicurata supera l’80%. Nel 2025 temporali convettivi e grandine sono stati il primo fattore di perdite assicurate in Europa, con il Nord Italia fra le aree colpite insieme a Francia, Austria e Germania; l’Italia compare anche fra i Paesi colpiti dalle tempeste di vento. Fra gli strumenti indicati ci sono norme edilizie resistenti alla grandine, dati di esposizione migliori e coperture parametriche e pubblico-private. Manca un budget europeo dedicato: la risposta passa dai fondi nazionali di ricostruzione, dal Fondo di solidarietà dell’UE e dall’assicurazione privata.
Sulle alluvioni, i regimi assicurativi nazionali si stanno muovendo verso la copertura obbligatoria per le imprese e le difese esistenti hanno già ridotto molto le perdite. Nel Sud Europa, però, gli investimenti sono disomogenei e gran parte dell’esposizione resta senza copertura.
La siccità riguarda l’Italia da vicino. Nell’estate 2026 circa metà del territorio di UE e Regno Unito era in siccità, con il Po, la Loira, il Reno e il Danubio ai minimi storici, e l’Italia fra i punti caldi del Mediterraneo. La strategia europea per la resilienza idrica prevede oltre 30 azioni e un aumento del 10% dell’efficienza idrica entro il 2030; sul piano finanziario c’è uno strumento della BEI da 15 miliardi di euro per il 2025-2027.
Sugli incendi il 2025 è stato il peggior anno mai registrato nell’UE, con circa 1,08 milioni di ettari bruciati, e l’Italia rientra fra i Paesi colpiti. Qui lo squilibrio è quantificato: circa l’80% dei fondi UE per gli incendi va alla risposta e solo il 20% alla prevenzione. Per il 2026 il Meccanismo di protezione civile dell’UE, attraverso rescEU, ha preposizionato 777 vigili del fuoco, 22 aerei e 5 elicotteri, e dal 2028 è prevista una flotta europea permanente.
Prevenire e finanziare prima: dove l’adattamento funziona
Il confronto internazionale porta a una conclusione esplicita: nel biennio 2025-2026 hanno retto meglio i Paesi che disponevano di prevenzione, finanziamenti concordati prima dell’evento e responsabilità chiare, rispetto a quelli che contavano soprattutto sugli aiuti post-disastro. L’Honduras ha usato un meccanismo attivato dalle previsioni, che ha liberato assistenza per 10.000 persone prima che l’impatto si manifestasse del tutto. Il Marocco ha affrontato le alluvioni record del 2026 con poche vittime grazie a un programma di resilienza sostenuto dalla Banca Mondiale, 408 milioni di dollari dal 2016 fra sistemi di allerta e mappatura del rischio. Per l’Europa la raccomandazione è coerente: più peso alla prevenzione e a una pianificazione guidata dal rischio, accanto a una capacità d’intervento già solida.
Il rapporto estende la misura del rischio climatico oltre i beni danneggiati, alla produzione persa e ai prezzi, e in due delle sue stime principali l’Italia è prima in valore. Sui danni catastrofali diretti, intanto, nell’UE è assicurato solo un quarto circa delle perdite. La lezione che l’analisi trae dal biennio è che la resilienza si costruisce prima dell’evento, con prevenzione e finanziamenti predisposti, più che con la spesa d’emergenza.