
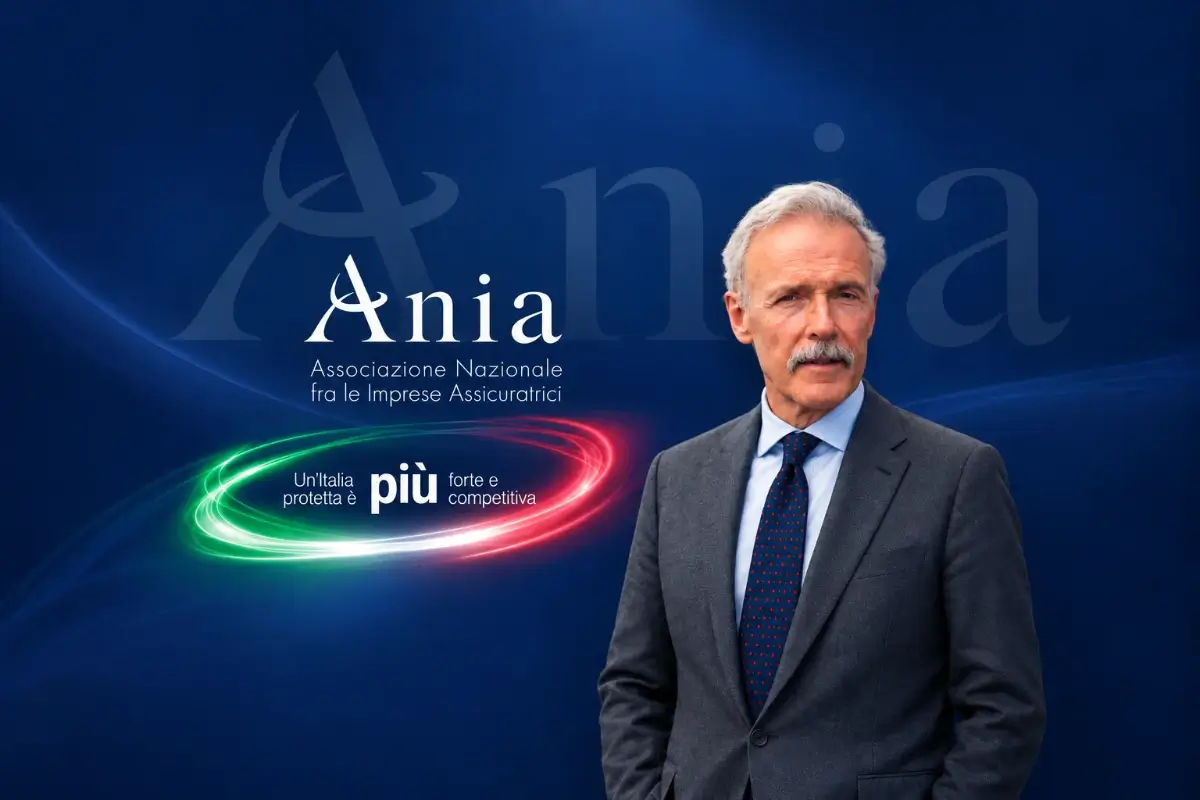
In un’intervista a Il Sole 24 Ore il presidente dell’ANIA indica in 12 miliardi i danni dell’anno in Italia, assicurati per circa il 30%, e annuncia una proposta per estendere alle abitazioni l’obbligo di copertura catastrofale.
Gli eventi estremi del 2026 valgono per le compagnie circa 4 miliardi di sinistri, il doppio di un anno fa. La cifra è di Giovanni Liverani, presidente dell’ANIA, che in un’intervista a Il Sole 24 Ore del 2 ottobre tira le somme di un anno segnato da un’estate di grandinate e tempeste. Nella stessa intervista indica la misura di cui l’associazione sta discutendo con le istituzioni: estendere alle abitazioni l’obbligo di copertura contro le catastrofi naturali, con un meccanismo simile a quello dell’attestazione di prestazione energetica.
Dodici miliardi di danni, assicurati per circa il 30%
«I danni stimati complessivi per il 2026 in Italia sono di 12 miliardi, quelli assicurati sono circa il 30% il che vuol dire circa 4 miliardi di sinistri», dice Liverani. Nel 2025 gli eventi estremi, nelle sue parole, «non sono arrivati a 2 miliardi: un raddoppio anno su anno». Solo il 2023, aggiunge, è andato peggio.
Il conto, per il presidente dell’ANIA, peserà sui bilanci. Le compagnie hanno registrato un buon primo semestre, ma il secondo sarà più complicato sotto il profilo finanziario. Sul primo semestre un dato c’è già, ed è di Generali: sinistri catastrofali a 3,6 punti di combined ratio, contro 1,7 un anno prima. È un numero di gruppo, non della sola Italia.
Liverani misura gli eventi estremi sul flusso complessivo delle liquidazioni. Nel 2025, dice, le compagnie hanno pagato 27 miliardi, che diventano 42 con gli interventi legati alla vita umana. Sono i numeri della relazione all’assemblea ANIA del 2 luglio 2026: 27 miliardi per risarcire oltre 18 milioni di clienti danneggiati e 15 miliardi per le polizze di rischio legate alla vita umana.
Protocolli di emergenza attivati 13 volte in un’estate
I protocolli di emergenza che le compagnie usano davanti a eventi fuori dall’ordinario scattano di norma due o tre volte al massimo. Quest’estate, riferisce Liverani, sono stati attivati 13 volte. Gli eventi, osserva, crescono per frequenza e intensità e sembrano non essere più localizzati solo in determinate zone. La grandine «non consiste più in semplici chicchi ma in palle di cannone» che colpiscono automobili, tetti e ogni bene esposto.
Due stime di mercato danno la misura dell’estate, anche se riguardano eventi che hanno attraversato più paesi. PERILS quantifica in 2,186 miliardi di euro la perdita di mercato delle tempeste convettive che dal 13 al 19 luglio hanno colpito Germania, Francia, Svizzera e Italia settentrionale. È una prima stima, complessiva per i quattro paesi, ed è la perdita più alta per questo pericolo nel suo elenco europeo. Gallagher Re stima vicina a 2,5 miliardi di euro la perdita assicurata delle tempeste di fine agosto, che hanno avuto la fase più violenta il 27 e 28 fra Francia, Svizzera e Italia, con danni dovuti soprattutto alla grandine di grandi dimensioni. All’Italia ne attribuisce fra 0,5 e 1 miliardo circa.
Per le case ANIA pensa a un obbligo sul modello dell’attestazione energetica
Sulle abitazioni Liverani parte dai tassi di copertura: un 30% scarso di patrimonio immobiliare assicurato contro gli eventi atmosferici e il 7% del patrimonio abitativo protetto dalle catastrofi naturali (terremoto, alluvione, frane). Le imprese, dice, erano al 7% e con l’obbligo sono salite al 17%.
Quanto al prezzo, parla di poche centinaia di euro l’anno per proteggere un bene su cui ne sono stati investiti centinaia di migliaia. E sostiene che finché durerà la sottoassicurazione mancherà l’effetto di mutualità che consente al prezzo di scendere. Per questo l’associazione ha avviato riflessioni sull’estensione dell’obbligo agli immobili residenziali.
Lo strumento a cui ANIA sta pensando è «una forma di trattamento simile all’attestazione di prestazione energetica tramite il meccanismo dell’obbligatorietà subordinata ad atti amministrativi». Liverani riferisce di «ragionamenti concreti con le istituzioni» perché la misura non risulti troppo pesante per le famiglie.
Il 2023 nei numeri di ANIA e IVASS
Il 2023, l’anno che Liverani indica come il solo peggiore, ha due misure con perimetri diversi. ANIA, all’assemblea del 2 luglio 2024, aveva indicato il massimo storico dei danni assicurati: oltre 6 miliardi, di cui 5,5 causati da eventi atmosferici e 800 milioni dalle alluvioni in Emilia-Romagna e in Toscana.
IVASS, nel rapporto sui rischi da catastrofi naturali pubblicato il 31 agosto, conta per lo stesso anno oltre 7 miliardi di euro di sinistri generati dagli eventi climatici estremi e un combined ratio sui rischi climatici al 351,7%. Nel 2024 i sinistri pagati e riservati sono scesi a 1,96 miliardi, il 72% in meno, e il combined ratio a 105,2%.
Grandine al 67,8% dei premi climatici, fuori dall’obbligo per le imprese
Lo stesso rapporto misura i premi delle coperture contro le catastrofi naturali: 3,1 miliardi nel 2024, il 13% in più dei 2,8 miliardi del 2023, pari al 6,6% della raccolta danni. La componente climatica vale 2,7 miliardi, l’88% del totale. Al suo interno la grandine pesa per il 67,8% dei premi, la tempesta per il 19,6%, l’inondazione per l’11%.
L’obbligo di copertura catastrofale in vigore per le imprese riguarda cinque eventi: terremoto, alluvione, inondazione, esondazione e frana. Grandine e bombe d’acqua non rientrano nel perimetro.
La richiesta era già nella relazione di luglio
Nella relazione all’assemblea del 2 luglio 2026 Liverani aveva già chiesto di estendere l’obbligo alle residenze private, almeno a quelle che hanno beneficiato di incentivi fiscali o contributi per la ristrutturazione. E aveva proposto di usare gradualmente per la polizza il criterio dell’attestazione di prestazione energetica, che va dimostrata in ogni atto amministrativo relativo a un immobile. Sul patrimonio abitativo i dati IVASS riferiti al 2024 contano circa 35,7 milioni di abitazioni: il 5,1% è coperto contro l’inondazione, il 5,6% contro il terremoto.
Tre mesi dopo, Liverani la presenta come materia di confronto con le istituzioni: «Questa è la proposta che faremo e su cui stiamo discutendo».