
Si chiama ormai AInsurance. È l’etichetta con cui il settore assicurativo italiano ha battezzato la nuova fase di integrazione spinta dell’intelligenza artificiale nei processi industriali, ed è stata al centro dell’Insurance Day 2026, l’evento inaugurale dell’ottava edizione del Festival delle Assicurazioni e della Previdenza, organizzato da Milano Finanza in collaborazione con Accenture e Assinews il 6 e 7 ottobre scorsi a Milano. Titolo dell’edizione: “Nuovi rischi, nuove protezioni: come evolve il settore assicurativo tra IA, climate change e bisogni emergenti”.
Un titolo che fotografa bene lo spirito dell’incontro: il mercato italiano arriva all’appuntamento in un momento di forte solidità, raccolta premi a ridosso dei 182 miliardi di euro (+8% sull’anno precedente, in linea con il trend di crescita avviato nel 2023) e un ROE al 16% nel 2025, tra i più alti d’Europa, e i vertici delle principali Compagnie hanno usato questa solidità come punto di partenza per parlare di investimenti tecnologici, non di difesa dello status quo.
La giornata inaugurale ha visto la partecipazione, oltre che dei vertici delle Compagnie, anche delle istituzioni di settore (ANIA e IVASS), mentre la seconda giornata, in formato digitale, si è articolata in tavoli tematici verticali dedicati a catastrofi naturali, cybersecurity, previdenza e welfare, oltre che intelligenza artificiale.
Il dato di partenza: investimenti dichiarati, integrazione ancora acerba
Ad aprire i lavori sono stati Paolo Ceschi, responsabile Financial Services di Accenture Italia, e Fabio Frisa, responsabile Insurance per Accenture Italia e Grecia, con una fotografia che ridimensiona non poco l’entusiasmo dei titoli di giornale: circa il 49% delle Compagnie italiane sta sviluppando casi d’uso di IA e IA generativa nelle diverse funzioni aziendali, ma in modo ancora frammentato. Solo il 23% ha raggiunto una piena integrazione su scala, mentre il 19% si muove con un’adozione limitata.
Il dato più interessante, però, riguarda il divario tra intenzioni e realizzazione: l’86% dei top manager (C-level) dichiara di pianificare forti investimenti in intelligenza artificiale, ma solo il 14% delle Compagnie ha completato un’integrazione strutturale che tenga insieme tecnologia, competenze delle persone e modello organizzativo. È il vero collo di bottiglia del settore: la tecnologia c’è, la volontà pure, ma la trasformazione organizzativa resta il passaggio più difficile da compiere.
Quanto agli obiettivi attesi dall’adozione dell’IA, i manager intervistati da Accenture indicano priorità precise:
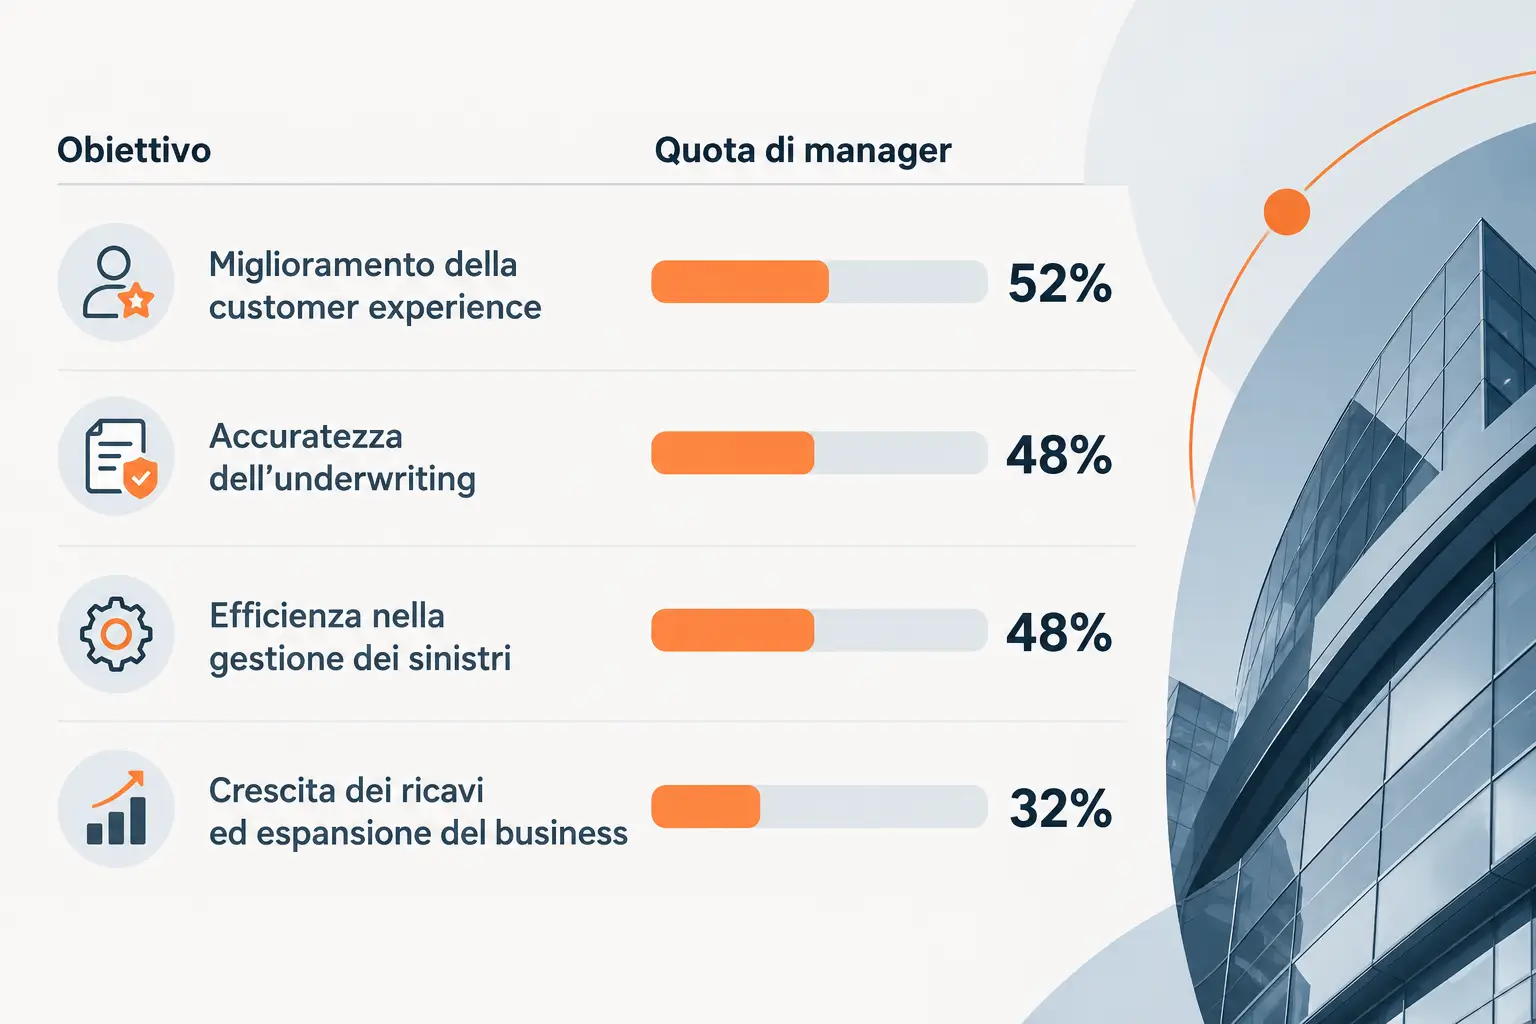
Il messaggio di Accenture ai manager presenti è stato diretto: il “ciclo d’oro” di redditività che il settore sta vivendo non va letto come una garanzia acquisita, ma come una finestra di opportunità da sfruttare subito per costruire il posizionamento competitivo delle prossime ondate di aggregazioni a livello europeo. La vera sfida, secondo Ceschi e Frisa, non è più sperimentare l’IA, ma trasformarla in una leva di efficienza strutturale, misurabile nel ritorno sugli investimenti.
Il nuovo consumatore: la GenAI come primo canale di raccomandazione
Uno dei passaggi più significativi dell’intervento di Fabio Frisa riguarda il comportamento degli assicurati, non solo l’offerta delle Compagnie. Secondo i dati presentati, l’intelligenza artificiale generativa è diventata a tutti gli effetti il primo canale per le raccomandazioni assicurative utilizzato dagli utenti italiani, con l’83% dei consumatori che dichiara di fidarsi dei consigli ricevuti da questi strumenti.
È un dato che cambia la prospettiva: i clienti arrivano oggi all’interazione con l’agente o il broker molto più preparati e consapevoli rispetto al passato, avendo già “consultato” l’IA in autonomia. Di conseguenza, secondo Frisa, il valore dell’intermediario umano non si riduce, ma si sposta decisamente verso la consulenza evoluta a valore aggiunto e la relazione fiduciaria: proprio le attività che un algoritmo, da solo, non è in grado di replicare.
Resta critico, inoltre, il fronte della protezione: i dati Accenture confermano ampi margini di crescita ancora inespressi, soprattutto tra i privati, che continuano a mostrare coperture medio-basse contro i rischi catastrofici e climatici.
Generali: l’IA al servizio del welfare integrativo
Per Generali Italia è intervenuto Giancarlo Fancel, Country Manager e CEO, affiancato da Francesco Bardelli sul fronte Health & Welfare. Il gruppo ha ribadito la centralità della trasformazione digitale nei servizi di protezione, ma ha spostato l’accento su un terreno specifico: il welfare integrativo.
Secondo Fancel, il comparto assicurativo privato è chiamato a fare da raccordo strategico con il sistema sanitario pubblico, colmando i bisogni sociali crescenti legati all’andamento demografico. In questo scenario, la tecnologia (e l’IA in particolare) diventa lo strumento che consente di gestire su scala una domanda di protezione sempre più personalizzata.
Allianz: digitalizzazione per rispondere ai rischi globali
Giacomo Campora, AD e DG di Allianz S.p.A., ha confermato la linea già tracciata nelle precedenti edizioni, spostando però il focus dall’operatività interna alla capacità di risposta del mercato nel suo complesso. Al centro del suo intervento, la capacità delle Compagnie di adattarsi tempestivamente all’evoluzione dei rischi globali.
Per Allianz, questo significa puntare su una digitalizzazione avanzata dei servizi e su soluzioni di protezione sempre più mirate per famiglie e imprese, coniugando solidità patrimoniale, consulenza di valore e semplificazione dell’esperienza cliente attraverso i canali fisici e digitali. Un equilibrio, quest’ultimo, che tocca direttamente il futuro della rete distributiva.
Unipol: la priorità è il protection gap
A rappresentare Unipol Assicurazioni è stato Matteo Laterza, Amministratore Delegato, che ha portato il contributo del gruppo sul fronte dei rischi emergenti: protezione del territorio, mobilità e catastrofi naturali.
Il messaggio di Laterza è andato dritto al punto più critico del mercato italiano: il protection gap, cioè il divario di copertura che ancora caratterizza il Paese rispetto ai rischi climatici e patrimoniali. Per colmarlo, secondo Unipol, serve una spinta culturale sulla prevenzione e un’offerta più mirata per PMI e privati, con l’intelligenza artificiale che entra in gioco come strumento predittivo per modellare rischi sempre più complessi e mutevoli.
Reale Mutua e la voce delle istituzioni
Tra i protagonisti dell’Insurance Day 2026 è intervenuto anche Luca Filippone, Direttore Generale di Reale Mutua, a conferma di un dibattito che ha coinvolto trasversalmente anche le realtà mutualistiche, non solo i grandi gruppi quotati. Sul fronte istituzionale, hanno portato il loro contributo Giovanni Liverani, Presidente ANIA, e rappresentanti IVASS, a testimonianza di come il tema dell’intelligenza artificiale nel settore assicurativo sia ormai oggetto di confronto anche sul piano regolamentare e di vigilanza, oltre che industriale.
La voce delle associazioni di intermediazione: AIBA e AIMGA
Un elemento di particolare interesse per il canale distributivo riguarda la presenza, tra i relatori dell’edizione 2026, di Flavio Sestilli, Presidente AIBA (Associazione Italiana Brokers di Assicurazioni e Riassicurazioni), e di Nicola Larizza, Presidente AIMGA. La loro partecipazione conferma che il tema dell’IA non viene discusso solo dal punto di vista delle Compagnie, ma anche da chi rappresenta direttamente broker e MGA sul mercato: un segnale che il dibattito sull’intelligenza artificiale nel settore assicurativo italiano coinvolge ormai l’intera filiera distributiva, non solo i produttori di polizze.
Normativa e governance: il nodo resta aperto
Un filo comune attraversa tutti gli interventi: la governance dell’IA. Con l’entrata a regime dell’AI Act europeo e le relative disposizioni sulla sorveglianza umana, i vertici aziendali si trovano a gestire una doppia sfida: da un lato la trasparenza algoritmica, dall’altro la responsabilità delle decisioni assunte con il supporto di sistemi automatizzati. Un tema non secondario per un settore dove l’errore di pricing o di sottoscrizione ha un impatto diretto sul cliente finale, e dove il gap tra l’86% di manager che pianifica investimenti e il 14% che ha già completato l’integrazione strutturale racconta quanto lavoro resti da fare proprio sul fronte della governance interna.
Meno sperimentazione e più scala: i segnali per agenti e broker
Rispetto alle edizioni precedenti, il tono del dibattito 2026 appare più maturo: si parla meno di sperimentazione e più di scala, ROI e governance. Per agenti e broker, i segnali che arrivano dai vertici delle Compagnie e dalle stesse associazioni di categoria restano coerenti con quanto emerso negli anni scorsi, ma con un’accelerazione evidente su alcuni fronti:
- Clienti più preparati, non meno bisognosi di consulenza: con l’83% dei consumatori che si fida dei consigli della GenAI, l’intermediario si troverà davanti interlocutori più informati, ma il valore della consulenza evoluta e della relazione fiduciaria, secondo gli stessi manager, diventa semmai più centrale, non meno.
- Underwriting dinamico: l’IA entra sempre più nei processi di sottoscrizione in tempo reale, comprimendo ulteriormente i tempi di risposta, con benefici diretti anche per chi lavora a contatto con il cliente.
- Nuovi bisogni da intercettare: welfare, climate change e protection gap diventano aree dove la consulenza umana resta insostituibile, ma va supportata da strumenti predittivi sempre più sofisticati.
- Governance come fattore competitivo: la capacità delle Compagnie di garantire trasparenza algoritmica e un’integrazione realmente strutturale (non solo dichiarata) diventerà un criterio di scelta anche per gli intermediari nella selezione dei partner.
- Rappresentanza di settore attiva: la presenza di AIBA e AIMGA al tavolo del Festival segnala che broker e MGA hanno oggi voce diretta nel dibattito sull’evoluzione tecnologica del settore, non solo un ruolo di recettori passivi delle strategie delle Compagnie.
Il quadro che emerge dall’Insurance Day 2026 conferma dunque una traiettoria già tracciata, ma con un salto di maturità: l’intelligenza artificiale non è più un tema di innovazione isolata, bensì un pilastro strutturale del business assicurativo, con ricadute dirette su offerta, distribuzione e, non ultimo, sul tipo di competenze che il mercato chiederà a chi lavora a contatto con il cliente. Il divario tra investimenti pianificati e integrazione realizzata, tuttavia, ricorda che la trasformazione è ancora a metà del guado.