
Secondo Claims Journal, il gruppo dispone di coperture fino a 950 milioni di dollari per amministratori e dirigenti, ma non di una garanzia per la propria responsabilità nelle controversie sui titoli. Una distinzione centrale per broker e risk manager.
Una copertura assicurativa per i vertici aziendali non equivale a una protezione del bilancio della società. È questa la distinzione che emerge dall’articolo pubblicato da Claims Journal sul programma assicurativo di Nvidia e sulle controversie promosse dagli azionisti.
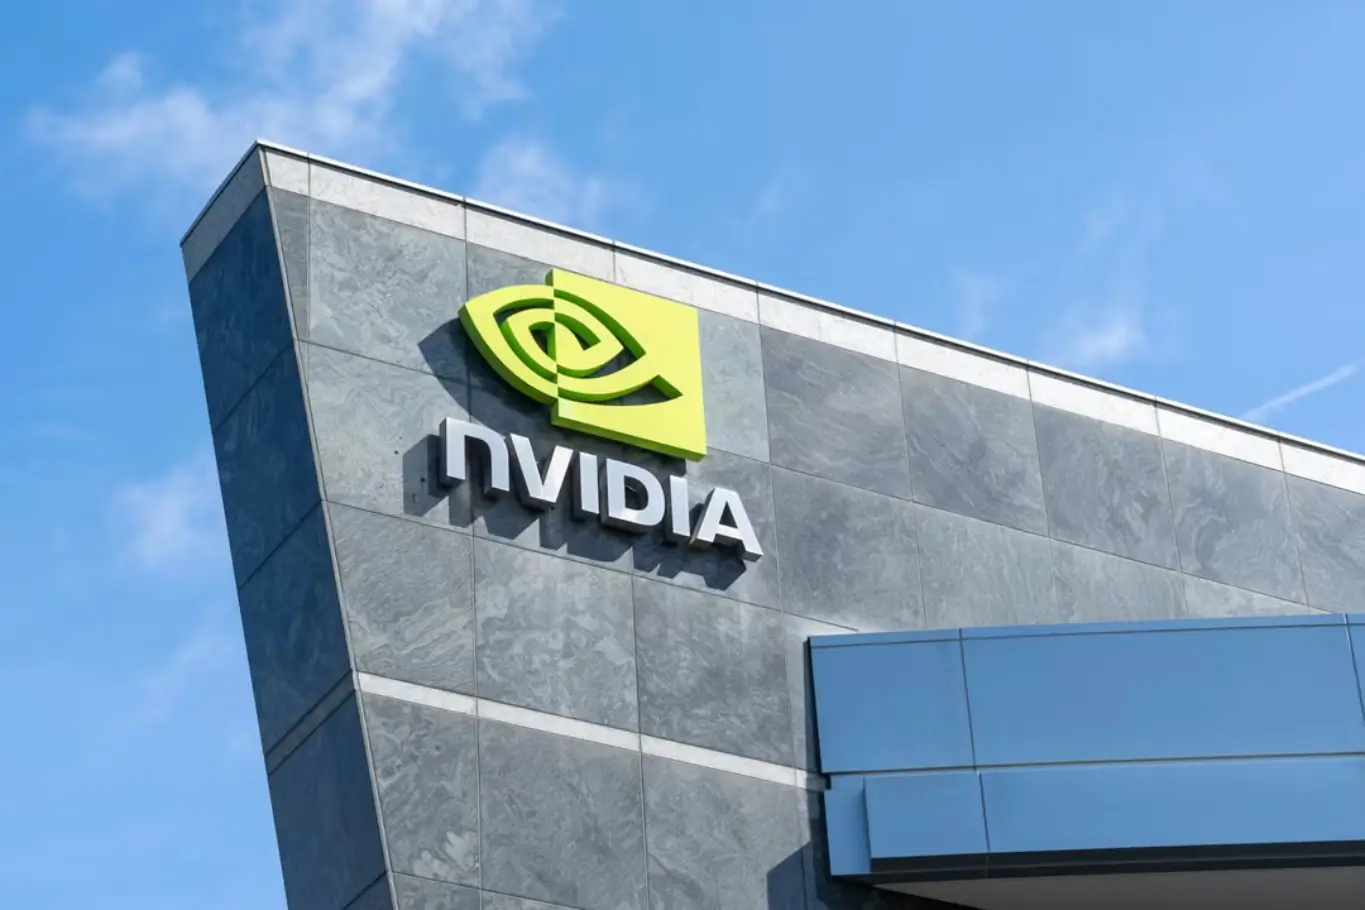
Secondo la ricostruzione della testata, che riprende informazioni di The Insurer, Nvidia dispone di coperture per amministratori e dirigenti fino a 950 milioni di dollari, ma non della protezione che coprirebbe la società stessa per spese di difesa, transazioni e risarcimenti nelle controversie per presunte violazioni della normativa sui titoli.
Persone assicurate e società: due esposizioni diverse
Il programma descritto nell’articolo interviene sulle responsabilità personali ammissibili alla copertura che la società non può tenere indenni. La sua funzione è quindi proteggere il patrimonio degli amministratori e dei dirigenti nelle circostanze previste dal contratto, non assorbire automaticamente le conseguenze economiche di una causa contro l’impresa.
Per Nvidia, riferisce Claims Journal, eventuali esborsi derivanti da pretese fondate contro la società resterebbero a carico del bilancio aziendale. La testata indica riserve di liquidità superiori a 50 miliardi di dollari.
Gli esperti assicurativi citati nell’articolo leggono questa scelta anche alla luce della capacità finanziaria del gruppo: un’impresa con risorse molto elevate può decidere di trattenere una parte del rischio anziché trasferirla al mercato. Non necessariamente, quindi, una lacuna inconsapevole, ma una possibile scelta di finanziamento del rischio.
Due contenziosi, differenti implicazioni assicurative
La ricostruzione collega il tema assicurativo alle controversie successive all’uscita di Jensen Huang dalla guida del gruppo e alle contestazioni sulle informazioni fornite agli investitori circa i rapporti con Megaspeed International. Si tratta di accuse oggetto di contenzioso, non di responsabilità accertate.
La prima iniziativa descritta è una proposta di class action per presunta frode mobiliare contro Nvidia e Huang. In questo ambito, la distinzione decisiva riguarda la responsabilità della società rispetto all’eventuale esposizione personale del dirigente: la copertura dell’una non discende dalla protezione dell’altro.
La seconda è un’azione derivativa contro gli amministratori per presunte carenze nella vigilanza. Un’azione di questo tipo mira a ottenere un recupero a favore della società, anziché un risarcimento direttamente destinato agli azionisti. Secondo gli esperti citati dalla testata, è in questo contesto che il programma assicurativo potrebbe assumere un ruolo più significativo, sempre nei limiti delle condizioni applicabili.
Il massimale da solo non descrive la protezione
Il caso richiama un punto essenziale nell’analisi di un programma D&O: il massimale, da solo, non descrive la protezione acquistata.
Per valutare l’effettivo trasferimento del rischio occorre distinguere chi è assicurato, quali responsabilità sono comprese e quali esborsi rimangono a carico dell’impresa. Una copertura elevata a tutela delle persone può infatti convivere con una significativa esposizione diretta della società.
Per il broker, il valore della consulenza sta anche nel rendere esplicita questa distinzione: non soltanto quanta capacità assicurativa acquistare, ma quali rischi trasferire e quali trattenere consapevolmente.