Nella Global Risk Manager Survey 2026, 1.329 risposte da 79 Paesi, l’aumento dei premi resta il trend più incisivo per chi gestisce i programmi assicurativi. Arretra il timore dei rischi inassicurabili, cala l’uso delle captive e il rischio politico è la copertura che più spesso non si trova.
Per chi gestisce i programmi assicurativi delle imprese l’aumento dei premi resta il fenomeno più incisivo dell’ultimo anno, eppure la quota di chi teme che alcuni rischi diventino inassicurabili scende in due anni dal 53% al 37%. In mezzo gli acquirenti ritoccano le leve: limiti più alti, accordi pluriennali, captive e ritenzione usate con più selezione. È la fotografia della domanda corporate che emerge dalla Global Risk Manager Survey 2026 di FERMA e PwC.
L’indagine, biennale dal 2002 e globale dal 2024, è stata condotta fra gennaio e aprile 2026 da FERMA, la federazione europea delle associazioni di risk management, con PwC. Le risposte sono 1.329, il 28% in più delle 1.041 raccolte da 77 Paesi nell’edizione 2024; il 78% arriva dall’Europa, il 12% dal Nord America. L’industria vale il 39% del campione, i servizi finanziari il 28%, con il settore assicurativo al 13% del totale. Rispetto al 2024 il campione cambia anche composizione: le organizzazioni quotate o a controllo privato scendono dal 71% al 62%.
Premi ancora in testa, mentre esclusioni e wording salgono in classifica
Il report ricorda l’hard market degli ultimi anni, fatto di premi in aumento, capacità più stretta, franchigie più alte e condizioni più restrittive. Nel 2025 le condizioni sono rimaste impegnative, ma secondo FERMA e PwC il mercato sta ora entrando gradualmente in una fase di normalizzazione, con più capacità e concorrenza e riduzioni di premio significative in alcune linee e per i rischi ben gestiti. La disciplina di sottoscrizione, aggiunge il report, resta però forte, sotto la spinta di catastrofi naturali, incidenti cyber e sinistri di responsabilità civile.
Chi compra le coperture registra il cambiamento in modo meno netto. Fra i trend più incisivi degli ultimi dodici mesi gli insurance manager mettono ancora al primo posto gli aumenti di premio, come nel 2024. Subito dietro arrivano l’esclusione di rischi specifici, che due anni fa era terza, e le modifiche dei wording, quarte nel 2024 e seste nel 2022. La riduzione di capacità, seconda nell’edizione 2024, scivola al quinto posto, superata anche dalla mancanza di soluzioni innovative. Il ritiro dalla copertura resta ultimo. Con la capacità meno percepita come vincolo, subito dopo i premi vengono così i due trend che toccano il perimetro della garanzia.
Limiti più alti e accordi pluriennali, la prevenzione perde terreno
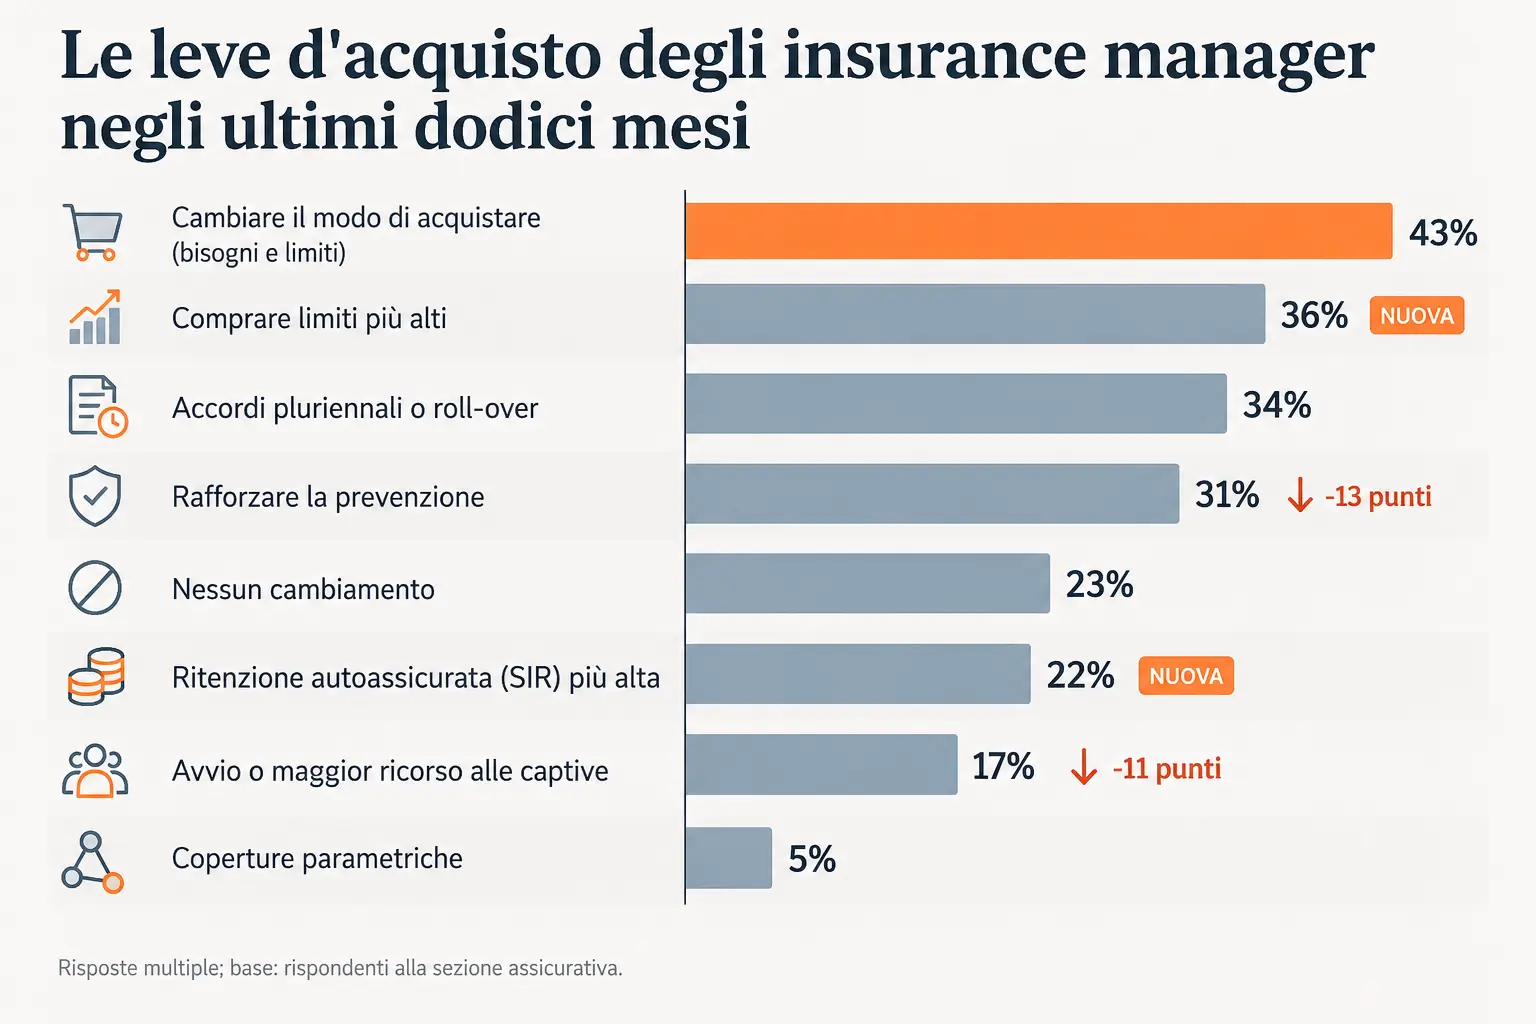
Fra le leve usate negli ultimi dodici mesi, il 43% degli insurance manager ha cambiato il modo di acquistare, rivedendo bisogni e limiti: è la prima leva, come nel 2024. Il 36% ha comprato limiti più alti, opzione nuova del questionario, e il 34% ha scelto accordi pluriennali o roll-over, saliti di una posizione.
Altre leve arretrano. Il rafforzamento della prevenzione scende dal secondo al quarto posto, con il 31% e 13 punti in meno; l’avvio o il maggior ricorso alle captive si ferma al 17%, in calo di 11 punti. Il 22% ha alzato la ritenzione autoassicurata (SIR), il 23% non ha cambiato nulla e le coperture parametriche chiudono la lista con il 5%. Per FERMA e PwC le leve restano simili a quelle del 2024, con più attenzione alla stabilità di lungo periodo, all’adeguatezza delle coperture e agli approcci alternativi al finanziamento del rischio.
Cyber in crescita, property e catastrofi naturali più stabili
Nel cyber il 41% dei rispondenti segnala un aumento della copertura negli ultimi dodici mesi, contro il 25% del 2024; le riduzioni, lievi o forti, scendono al 15%, 20 punti in meno, mentre chi non trova copertura disponibile resta all’8%.
Nel property e business interruption le riduzioni passano dal 37% al 19% e la quota di chi non registra cambiamenti sale al 62% dal 48%. Sulle catastrofi naturali le riduzioni scendono al 24% dal 43% e la quota di coperture invariate guadagna 12 punti; nella RC inquinamento le riduzioni calano al 13% dal 19%. D&O, RC professionale e RC generale e prodotti restano invariati per una quota fra il 62% e il 66% dei rispondenti.
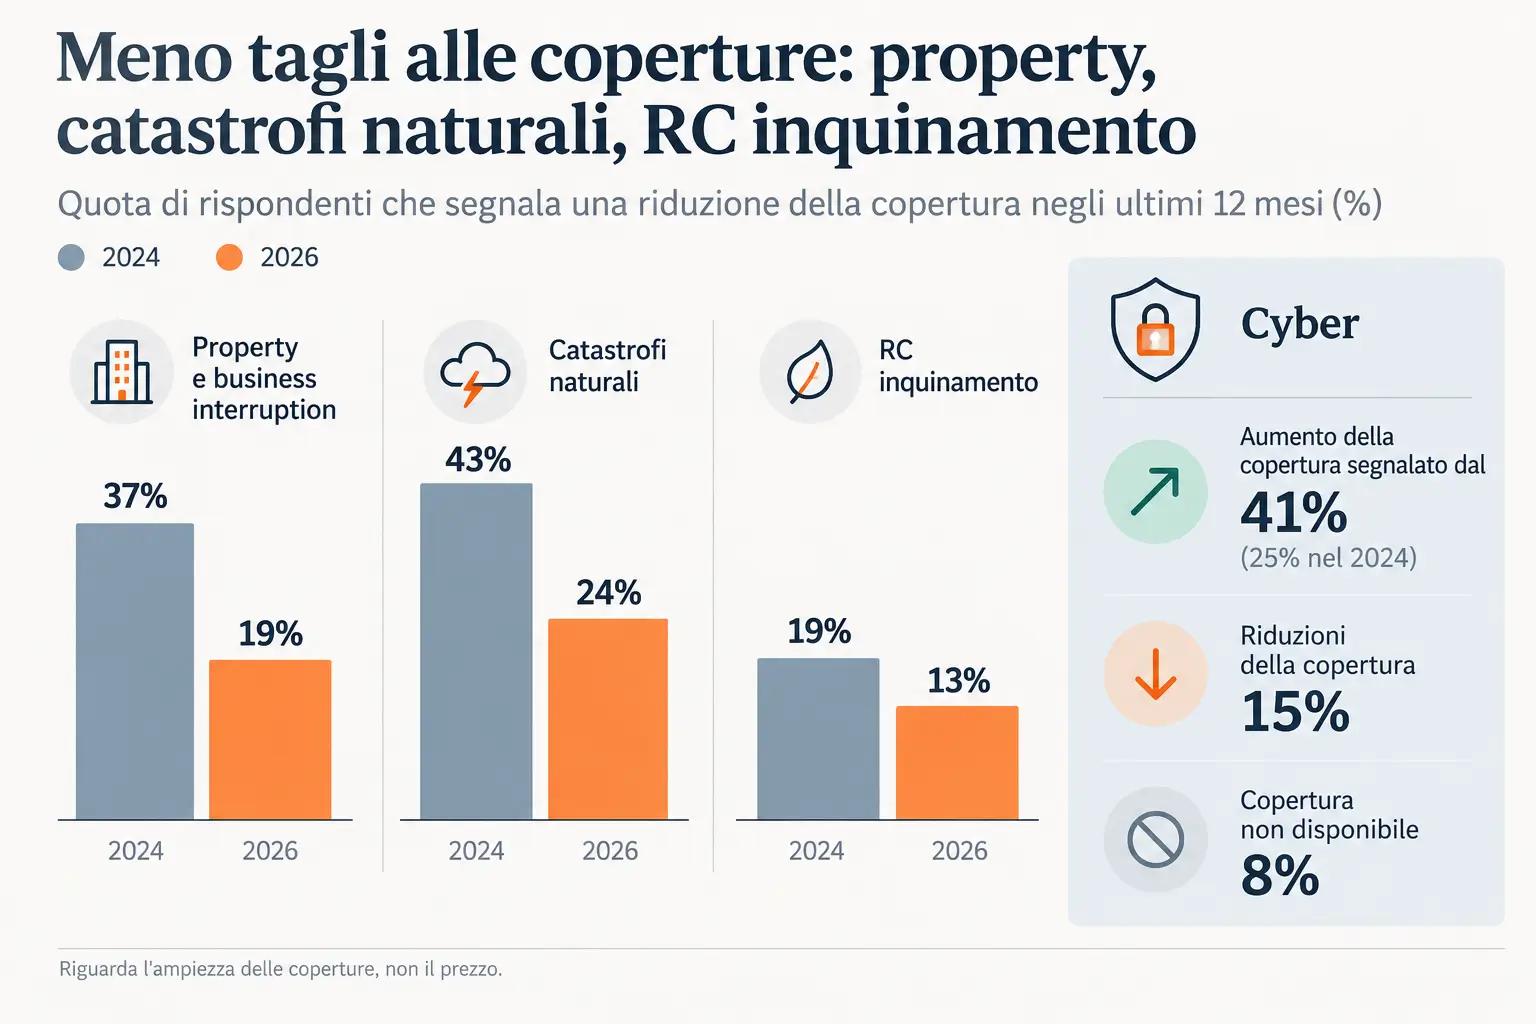
Sono dati sull’ampiezza delle coperture, e vanno tenuti distinti dal prezzo: la pressione tariffaria resta il primo trend dell’anno anche mentre i programmi property e catastrofali si restringono meno spesso che nel 2024.
Rischio politico, la garanzia che più spesso non si trova
Il contrasto più netto riguarda due voci entrate quest’anno nel questionario. Per i rischi politici più di un rispondente su quattro dichiara che la copertura non è disponibile; per la violenza politica e il terrorismo la quota è del 20%. Sono anche le linee con meno stabilità e meno aumenti. Il report lega proprio a geopolitica, frammentazione delle catene del valore e incertezza macroeconomica la domanda di coperture cyber, rischio politico, credito e business interruption.
Il vuoto si nota di più accanto alla classifica dei rischi, dove a dodici mesi la geopolitica è la prima minaccia, indicata dal 54%, davanti a cyber (48%), crescita economica incerta (38%), uso dell’AI (33%) e regolamentazione (32%); i dazi, voce nuova, sono settimi con il 21% e nell’industria, dove la geopolitica resta prima, sono fra le preoccupazioni principali insieme alla supply chain. Chi giudica la geopolitica gestita in modo inadeguato passa al 36% dal 27%.
La risposta organizzativa è ancora leggera: il 38% si affida al monitoraggio continuo, solo il 16% ha rivisto i programmi assicurativi in funzione dei rischi Paese, il 14% ha una governance dedicata. Il report parla di una gestione a uno stadio iniziale di maturità.
Il timore dell’inassicurabile arretra, il clima resta sull’orizzonte lungo
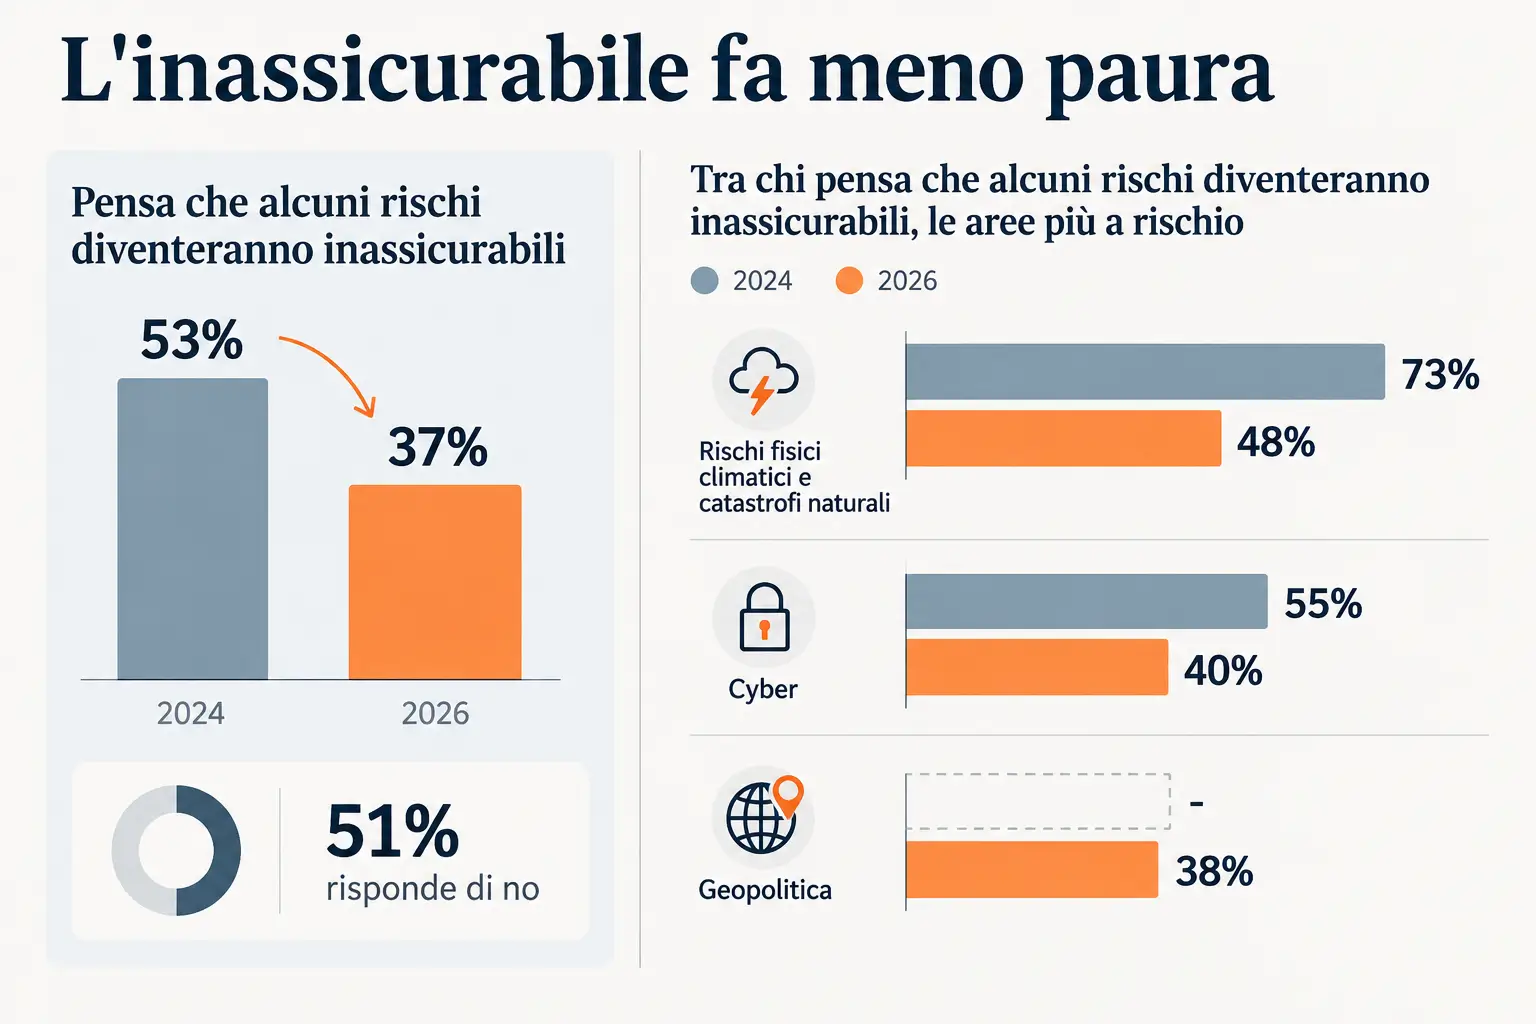
Due anni fa il 53% dei rispondenti pensava che alcuni rischi sarebbero diventati inassicurabili; oggi lo pensa il 37%, 16 punti in meno, mentre il 51% risponde di no. Fra chi risponde sì, i rischi fisici climatici e le catastrofi naturali restano in testa ma scendono al 48% dal 73%, il cyber al 40% dal 55%. Al terzo posto entra la geopolitica, con il 38%; supply chain e digitalizzazione, AI compresa, perdono 8 punti ciascuna.
Sull’orizzonte lungo il quadro è diverso. A dieci anni l’adattamento al cambiamento climatico è il primo rischio, con il 38% (35% nel 2024), e le catastrofi naturali salgono dal terzo al secondo posto, al 28%. A dodici mesi le stesse catastrofi sono solo undicesime, mentre il Global Risks Report 2026 del World Economic Forum mette al terzo posto gli eventi meteorologici estremi. Il rischio catastrofale resta fuori dalle urgenze dell’anno, ma è in cima alle preoccupazioni di lungo periodo.
Ritenzione e captive, meno diffuse e più selettive
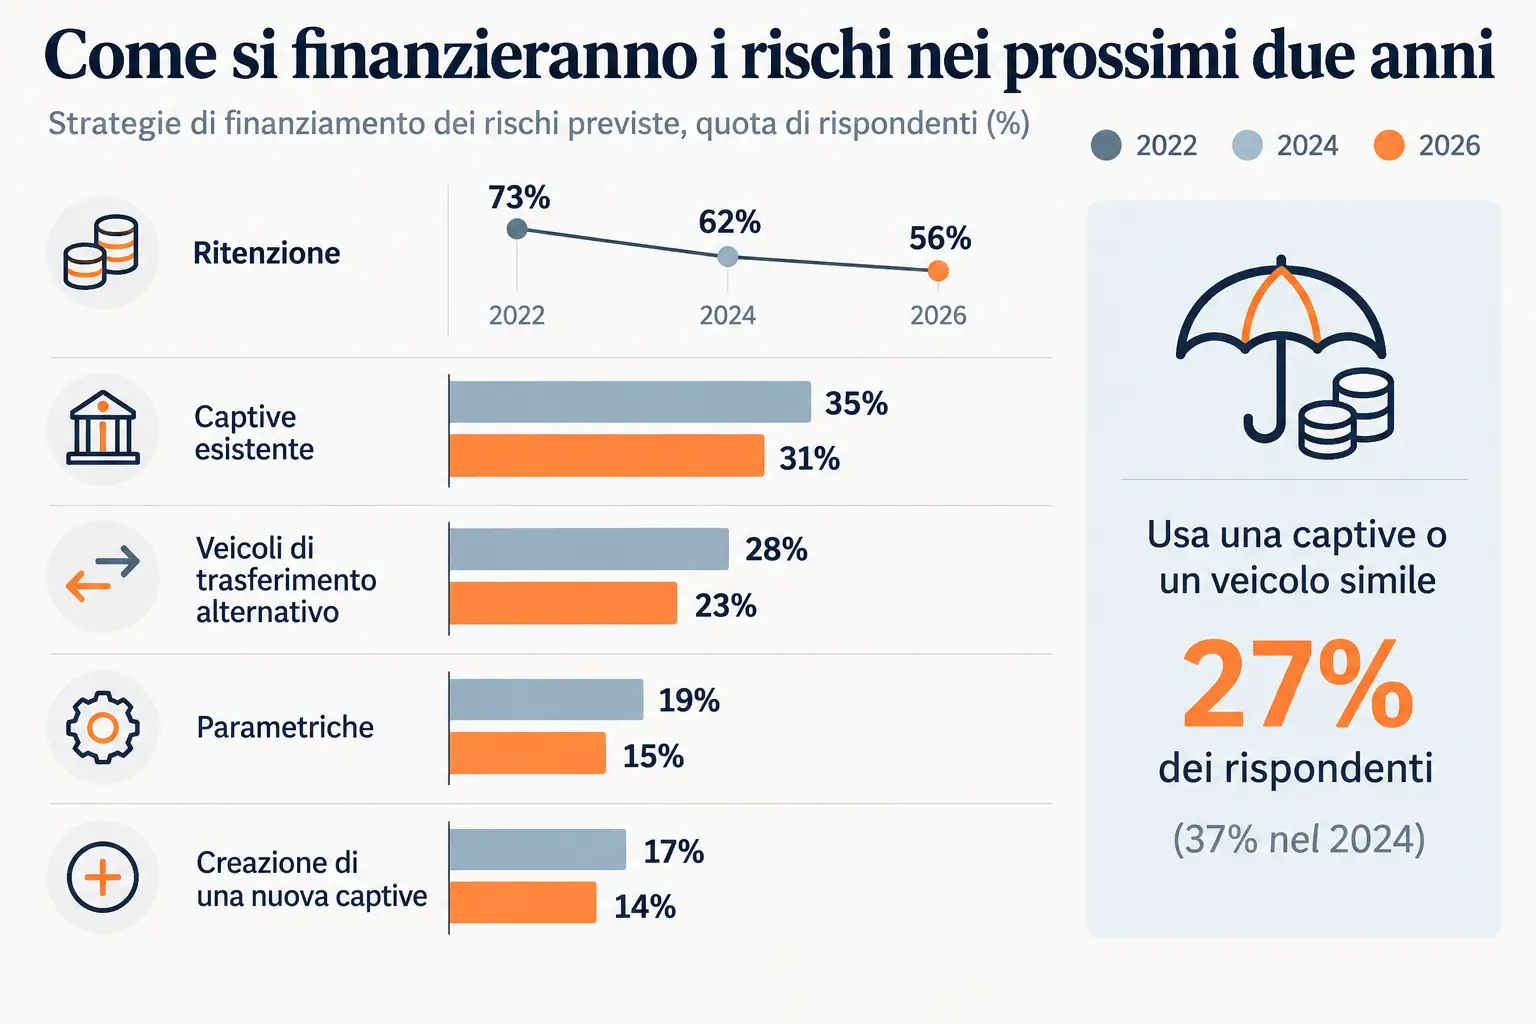
Sul finanziamento dei rischi nei prossimi due anni tutte le opzioni principali perdono terreno. La ritenzione resta la prima, ma scende al 56% dal 62% del 2024 e dal 73% del 2022; il report non la legge come un abbandono, bensì come un approccio più selettivo e strutturato. Il ricorso a una captive esistente scende al 31% dal 35%, i veicoli di trasferimento alternativo, come protected cell e coperture strutturate, al 23% dal 28%, le parametriche al 15% dal 19%, la creazione di una nuova captive al 14% dal 17%.
Sulle captive il segnale è il più netto: usa una captive o un veicolo simile il 27% dei rispondenti, contro il 37% del 2024, e il 64% non la usa. Per il report le imprese sembrano preferire l’ottimizzazione dei veicoli esistenti alla creazione di nuove strutture, mentre le parametriche restano una soluzione mirata, rilevante soprattutto per le catastrofi naturali.
Fra chi una captive ce l’ha, il 42% ne prevede un coinvolgimento crescente nel property e business interruption, il 29% nella RC generale e prodotti, il 27% nel cyber e il 20% nella business interruption da supply chain o senza danno materiale: sono le stesse quattro linee principali del 2024.
AI, il rischio che sale di più ed è gestito peggio
L’intelligenza artificiale è la voce che si muove di più. A dodici mesi l’uso dell’AI, tredicesimo nel 2024 quando la voce riguardava solo l’AI generativa, sale al quarto posto con il 33%: è il balzo più ampio della classifica, 14 punti. A tre anni diventa il primo rischio, con il 45%, mentre la regolamentazione, prima nel 2024, scende al quinto posto. Ed è il rischio giudicato gestito in modo più inadeguato, dal 46% dei rispondenti contro il 43% di due anni fa. In cima alle preoccupazioni ci sono privacy e protezione dei dati (65%), vulnerabilità cyber dei sistemi di AI (57%) ed errori dei modelli (47%).
Intanto l’AI entra fra gli strumenti della funzione: il 46% dei rispondenti la usa già nel risk management, soprattutto in fase pilota (24%) o con un’integrazione parziale in alcune funzioni (17%); la diffusione fra le funzioni riguarda il 3%, l’integrazione piena e strategica il 2%. Un altro 21% ne prevede l’adozione, il 33% no. Gli ambiti d’uso partono dal rischio operativo, poi vengono cyber e compliance. Sul fronte della governance il monitoraggio normativo sull’AI sale al 54% dal 34% e le policy interne d’uso al 52% dal 29%.
Insurance manager legati al CFO, risk manager meno presenti nei board
Le linee di riporto, stabili rispetto al 2024, dicono chi siede dall’altra parte del tavolo quando si discute un programma assicurativo. Fra gli insurance manager il 47% riporta al CFO, il 17% al General Counsel e l’8% al Board; i responsabili ERM rispondono invece soprattutto al Board (25%) e al CEO (21%).
La funzione partecipa alla strategia aziendale nel 92% dei casi, ma perde presenza nelle sedi di decisione: sia nel consiglio di amministrazione sia nel comitato esecutivo la quota di membri permanenti o invitati scende al 40%, dal 46% e dal 45% del 2024. Il perimetro intanto si allarga: il 79% ha responsabilità oltre ERM e assicurazioni, contro il 72% del 2024, e la sostenibilità compare fra queste per il 15%, dall’1%.
La resilienza operativa, voce nuova, è seconda fra le priorità strategiche con il 53% ed è presente nel 98% delle organizzazioni. A muoverla sono la strategia (58%), il cyber (56%) e la reputazione (52%); la sottoscrizione assicurativa si ferma al 24%, dietro anche al clima (28%). Laure Laheurte, Risk Services Partner di PwC France, ne dà una lettura ampia: «La resilienza d’impresa va oltre la sola continuità operativa e resilienza operativa. Comprende un trittico strategico, operativo e finanziario, pensato per aiutare le organizzazioni ad assorbire gli shock, rispondere con agilità e adattare i propri modelli di business, strategici e operativi di fronte a molteplici pressioni esterne».
Italia, 104 risposte dentro un dato che è soprattutto europeo
L’Italia partecipa alla survey con 104 rispondenti ed è uno dei tre Paesi, con Spagna (143) e Turchia (124), ad avere un file dati a sé fra gli undici che accompagnano il report; gli altri Paesi europei sono raggruppati per area. Le risposte italiane confluiscono così nel dato europeo, quel 78% del campione che, avverte lo stesso report, guida i risultati globali.
Ciò che la survey rileva per l’Europa descrive dunque il contesto in cui operano anche le imprese italiane. In Europa i primi cinque rischi a dodici mesi coincidono con quelli globali, e la regolamentazione è fra questi solo qui e in Nord America: un dato che per il report può riflettere ambienti normativi più maturi, complessi e applicati con rigore. A dieci anni l’adattamento al cambiamento climatico è il primo rischio europeo e le catastrofi naturali sono fra le prime cinque preoccupazioni.
Sul clima e sui temi sociali l’Europa è più avanti. Solo il 12% delle organizzazioni europee non lavora sui rischi climatici, contro il 29% del Nord America e il 50% dell’Africa, e sulle pratiche sociali e i diritti umani l’Europa ha il profilo più maturo, che il report collega, con cautela, alla spinta della compliance. Il coinvolgimento dei risk manager nei rischi ESG è al 60%, sopra la media globale del 56% ma dietro Africa (75%) e Oceania (69%). Anche in Europa la mappa del rischio geopolitico, voce nuova del questionario, è la meno praticata fra le mappe del rischio: non la costruisce il 40% delle organizzazioni, una quota comunque inferiore a quella di Nord America (58%) e Africa (63%).
Il report richiama anche due interventi normativi europei. Il pacchetto Omnibus, introdotto dalla Commissione europea nel 2025, ammorbidisce la CSRD riducendo gli obblighi di rendicontazione e rinviando le scadenze: il report richiama i timori di meno trasparenza e di ricadute sugli investimenti ESG, ma vede anche l’occasione per distinguere la sostenibilità fatta per compliance da quella integrata nella gestione del rischio e nelle decisioni strategiche. L’AI Act, insieme alla diffusione dell’AI generativa, ha spinto le organizzazioni a rafforzare il monitoraggio normativo e a formalizzare policy interne sull’uso dell’intelligenza artificiale.
Meno timore dell’inassicurabile, due fronti ancora aperti
La survey restituisce un acquirente corporate meno preoccupato dalla scarsità di capacità: aumenti di premio ancora in cima ai trend, esclusioni e wording in risalita, limiti più alti, captive e ritenzione usate con più selezione, e un timore dell’inassicurabile sceso dal 53% al 37%. Restano aperti due fronti: l’AI, che i risk manager giudicano il rischio gestito peggio, e la geopolitica, primo rischio dell’anno. Solo il 16% dei rispondenti ha rivisto i programmi assicurativi in funzione dei rischi Paese, e per più di uno su quattro la copertura del rischio politico non è disponibile.