Dodici categorie ricavate dai documenti precontrattuali pubblicati online da 43 compagnie: nella mappa entrano alluvioni e fotovoltaico, ma anche cyber, vandalismo e responsabilità verso i dipendenti.
ANIA ha mappato la sostenibilità nel punto in cui un’impresa di assicurazione la mette per iscritto: le garanzie di polizza. Lo studio «Prodotti assicurativi ESG: studio di mercato», curato dal Servizio Sostenibilità, passa in rassegna i prodotti danni, salute e vita di puro rischio di 43 compagnie, pari al 75% del mercato per premi, e raggruppa quelli con caratteristiche di sostenibilità in dodici categorie, sette ambientali e cinque sociali. La scala va dal 97% della categoria dedicata agli eventi climatici estremi al 58% di quella che privilegia la riparazione dei beni, in quote del campione pesate sui premi.
Un tasso che pesa le compagnie invece di contarle
L’indicatore usato dallo studio è il «tasso di offerta ponderato»: la quota del campione, espressa in premi, che ha a catalogo almeno un prodotto di una data categoria. Non è quindi una percentuale di compagnie. Il 97% del gruppo ambientale e il 95% di quello sociale significano quindi che le compagnie con almeno un prodotto di quel gruppo valgono il 97% e il 95% del campione, misurato in premi.
La base cambia con il ramo: per danni e salute contano i premi delle imprese attive nei danni, per il vita di puro rischio quelli delle imprese attive nel ramo vita. Il 67% della categoria vita poggia perciò su una base diversa dalle altre undici. Il tasso, poi, fotografa l’offerta: dice che un prodotto è a catalogo, non quante polizze siano state collocate.
La rilevazione si basa sulla documentazione precontrattuale pubblicata sui siti delle compagnie al 31 dicembre 2025. Un prodotto entra nella mappa se le garanzie contengono specifici elementi ambientali o sociali, guardando alla garanzia principale e, dove possibile, a quelle opzionali o complementari. Ogni categoria è poi agganciata ad almeno un obiettivo di tassonomia: per l’ambiente i sei del Regolamento (UE) 2020/852, per il sociale i tre della proposta di tassonomia sociale formulata dalla Platform on Sustainable Finance nel final report del febbraio 2022.
Gli eventi climatici in cima alla scala ambientale
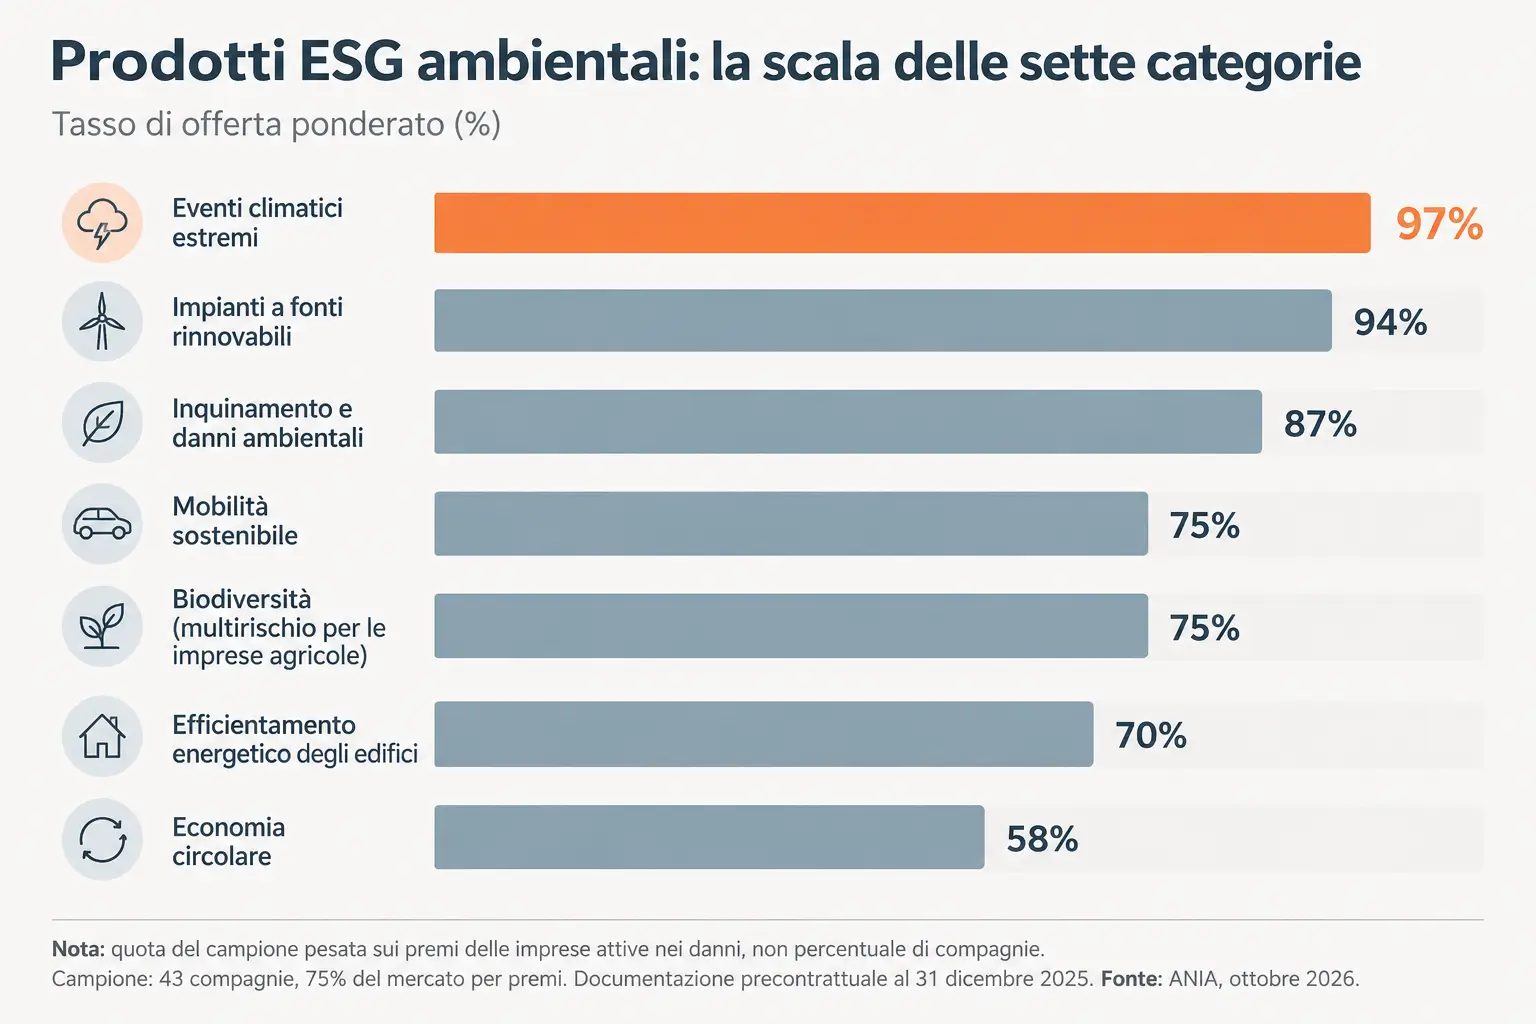
Le sette categorie ambientali sono tutte prodotti danni. In testa, al 97%, lo stesso tasso dell’intero gruppo, ci sono le coperture dei danni diretti da eventi climatici estremi a veicoli, fabbricati, impianti, macchinari e altri beni: alluvioni, esondazioni, nubifragi, grandinate eccezionali, frane, trombe d’aria e altri fenomeni atmosferici di intensità anomala. L’offerta è sia retail sia per le imprese, ed è l’unica categoria che ANIA collega all’adattamento ai cambiamenti climatici.
Al 94% seguono le polizze per gli impianti a fonti rinnovabili, dal fotovoltaico domestico e industriale ai piccoli impianti eolici, dai sistemi mini idroelettrici agli impianti a biomassa o geotermici. Coprono i danni materiali diretti e, talvolta, le conseguenze economiche di un’interruzione o di una riduzione della produzione di energia.
All’87% ci sono i prodotti contro inquinamento e danni ambientali, dalla contaminazione di suolo, acque e aria agli eventi di inquinamento accidentale legati ad attività domestiche, produttive o di servizio. Si rivolgono alla clientela retail, alle PMI e ad altri operatori economici, come le attività artigianali o commerciali. Fra gli esempi indicati ci sono la responsabilità civile ambientale per la contaminazione del suolo e delle acque e quella per i danni da inquinamento atmosferico.
Dal 75% al 58%: mobilità, agricoltura, edifici e riparazione
Mobilità sostenibile e biodiversità sono appaiate al 75%. Nella prima rientrano coperture e servizi per veicoli elettrici o ibridi, le formule pay-as-you-drive e pay-how-you-drive, con il premio legato all’utilizzo effettivo o allo stile di guida, e i prodotti per micromobilità e mobilità dolce.
Nella seconda ANIA colloca le multirischio per le imprese agricole, con l’argomento che proteggere la capacità produttiva delle aziende e ridurre il rischio di perdita di reddito contribuisce a prevenire l’abbandono delle pratiche agricole, a conservare paesaggio e habitat e a incentivare una gestione compatibile con gli ecosistemi locali.
Al 70% c’è l’efficientamento energetico degli edifici: polizze che, oltre a coprire fabbricato e contenuto, sono pensate per sostenere o incentivare gli interventi di efficienza, con garanzie dedicate all’involucro edilizio, all’aggiornamento degli impianti tecnologici e all’integrazione di impianti da fonti rinnovabili. Rinnovabili, mobilità ed edifici sono le tre categorie che lo studio lega alla mitigazione dei cambiamenti climatici, con tassi che vanno dal 94% delle rinnovabili al 70% degli edifici.
In fondo, al 58%, il tasso più basso dello studio, c’è l’economia circolare: clausole contrattuali e modelli liquidativi orientati al «repair over replace», che privilegiano la riparazione del bene danneggiato rispetto alla sostituzione integrale. Il modello è più diffuso nell’auto; secondo ANIA logiche analoghe si stanno estendendo alle multirischio per abitazioni e imprese agricole.
Cyber, vandalismo e lavoro nel perimetro «sociale» di ANIA
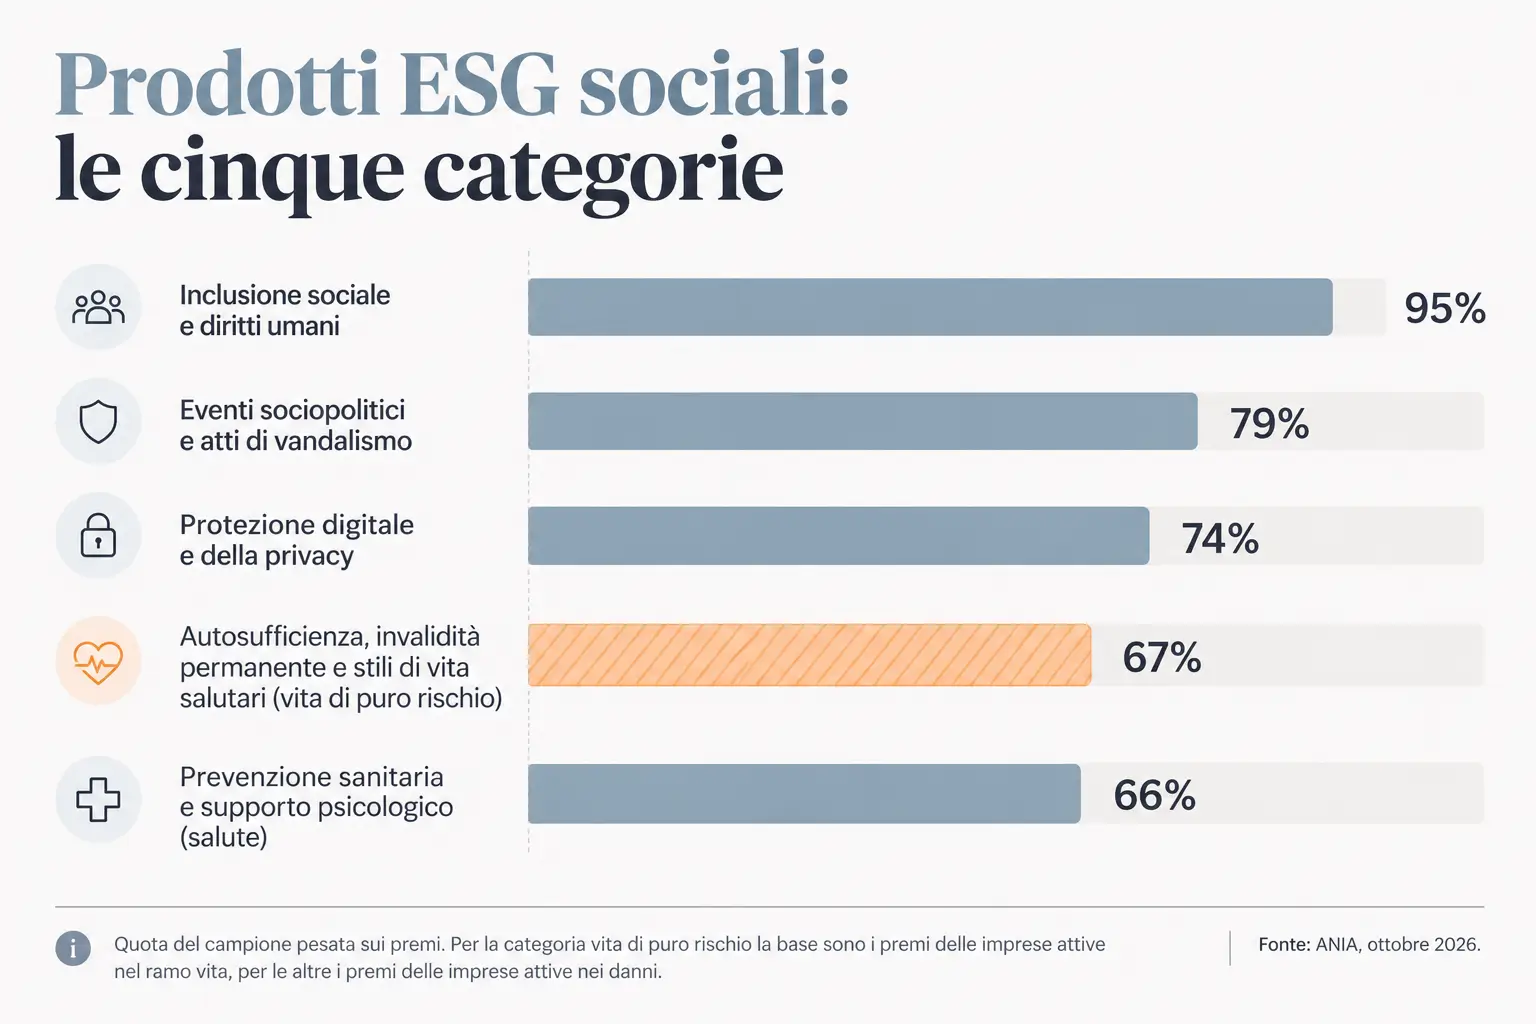
Sotto l’etichetta sociale ANIA mette anche coperture danni destinate soprattutto alle imprese. Il tasso più alto, il 95%, pari a quello dell’intero gruppo, è della categoria dedicata a inclusione sociale e diritti umani. Riunisce tre famiglie di prodotto:
- multirischio rivolte principalmente ad attività economiche e proprietari di immobili, che per lo studio sostengono indirettamente la continuità economica e sociale delle comunità locali, in particolare nei contesti urbani periferici e nelle aree più vulnerabili;
- coperture per il terzo settore e il mondo associativo, soprattutto di responsabilità civile per i danni a terzi nelle attività istituzionali o di volontariato;
- prodotti a tutela dei diritti dei lavoratori, che coprono la responsabilità della società e degli organi di gestione per fatti lesivi dei diritti dei dipendenti in caso di omessa vigilanza e supervisione: licenziamenti dichiarati nulli o illegittimi, demansionamento illegittimo e, in taluni casi, richieste di risarcimento per sofferenza psichica o mobbing.
Al 79% seguono i prodotti per eventi sociopolitici e atti di vandalismo, rivolti principalmente a imprese commerciali, strutture ricettive e PMI e, più in generale, a chi gestisce fabbricati, attrezzature e scorte in aree potenzialmente interessate da scioperi, sommosse, tumulti popolari, atti dolosi, terrorismo e sabotaggio. Lo studio vi legge un contributo «alla resilienza delle comunità locali di fronte a episodi di violenza collettiva».
Al 74% c’è la protezione digitale e della privacy: polizze contro il rischio cyber e per la protezione dei dati personali, destinate principalmente a imprese, professionisti e operatori commerciali. Fra gli esempi compare la tutela delle vittime di cyberbullismo, e ANIA colloca la categoria sotto il benessere personale e le condizioni di vita adeguate.
Salute e protezione della persona chiudono la classifica
Le due categorie in fondo alla scala sociale sono anche le uniche che lo studio non etichetta come danni: una è vita puro rischio, l’altra salute.
Al 67%, pesato sui premi delle imprese attive nel ramo vita, c’è la categoria che riunisce la protezione da perdita di autosufficienza e invalidità permanente, conseguenti a malattie gravi, infortuni o senilità, e le polizze che premiano stili di vita salutari. È un rischio che Andrea Bertalot, direttore generale di ANIA, richiama nella prefazione: la longevità, scrive, accanto all’allungamento della vita porta con sé «potenziali effetti negativi, quali ad esempio, perdita dell’autosufficienza».
Al 66% c’è la categoria dedicata a prevenzione sanitaria e supporto psicologico. Riunisce soluzioni assicurative e di welfare che affiancano o completano le prestazioni del Servizio Sanitario Nazionale con rimborsi per prestazioni ambulatoriali, check-up e screening, percorsi di prevenzione per le patologie croniche e telemedicina. Comprende anche coperture di supporto psicologico per chi ha subito eventi traumatici gravi, integrate principalmente nelle polizze auto e abitazione.
Garanzia, opzione o servizio: dove sta la sostenibilità nel contratto
Lo studio dice anche in quale punto della polizza si trova l’elemento ambientale o sociale, e non è sempre lo stesso:
- per gli eventi climatici estremi è generalmente nella garanzia principale, salvo nell’auto, dove passa principalmente dalle garanzie accessorie;
- per le rinnovabili è, nella maggior parte dei casi, un’estensione opzionale; per la mobilità sostenibile sta prevalentemente nelle garanzie accessorie;
- per il cyber, polizze stand-alone o sezioni dedicate dei multirischio, e talvolta un’opzione accessoria della polizza casa;
- negli edifici, in alcuni casi, diventa una condizione economica più favorevole o una garanzia aggiuntiva per chi ha impianti ad alta efficienza; nelle polizze vita di puro rischio che premiano gli stili di vita salutari, un beneficio economico legato all’adozione e al mantenimento di comportamenti salutari, spesso con wearable e app;
- nell’economia circolare passa da clausole e modelli liquidativi; nella salute anche dai servizi, dalla telemedicina ai percorsi di presa in carico psicologica affidati a reti di professionisti convenzionati.
In almeno due categorie, rinnovabili e mobilità sostenibile, l’elemento ambientale sta quindi per lo più in un’estensione opzionale o in una garanzia accessoria, non nella garanzia principale.
Un catalogo standard, per scelta di metodo
Il perimetro è dichiarato nella nota metodologica. Restano fuori:
- i prodotti senza documentazione precontrattuale online alla data di rilevazione, compresi quelli personalizzabili, per privati e imprese, che sul sito hanno solo una pagina informativa e le cui condizioni si definiscono con il contatto diretto con l’impresa o con l’intermediario;
- le polizze C.A.R. Merloni legate agli appalti pubblici e, se non riconducibili a un perimetro standardizzabile, altri prodotti multirischio o All Risks;
- le coperture altamente personalizzate per le imprese, configurate caso per caso;
- i prodotti riservati ai correntisti di una banca dello stesso gruppo della compagnia, mentre quelli distribuiti dal canale bancario senza questo vincolo sono inclusi.
Le conclusioni parlano di un’offerta rivolta a clientela «sia retail che corporate». Per il perimetro dichiarato, la parte corporate considerata è quella dei prodotti standardizzabili con documentazione precontrattuale online.
Tutti gli obiettivi coperti, nella lettura dell’associazione
Per ANIA i prodotti individuati coprono tutti gli obiettivi ambientali e sociali definiti, o in corso di definizione, dall’Unione europea, a dimostrazione del «ruolo centrale svolto dal settore assicurativo verso la trasformazione sostenibile dell’economia europea e del nostro Paese». Nella prefazione il presidente Giovanni Liverani sostiene che integrare i fattori ESG «significa rafforzare la capacità di valutare e gestire i rischi e accompagnare famiglie e imprese nelle trasformazioni ambientali e sociali in corso».
Al di là della lettura dell’associazione, fra il 97% della categoria climatica, che sta generalmente nella garanzia principale, e il 58% dell’economia circolare, affidata a clausole e modelli liquidativi, corrono 39 punti percentuali. Dentro la stessa etichetta stanno così una copertura offerta da compagnie che valgono il 97% del campione in premi e una logica di gestione del sinistro che ANIA vede estendersi dall’auto alle multirischio per abitazioni e imprese agricole.