Nei 7.888 sinistri analizzati da Allianz Commercial fra il 2021 e il 2025 l’incendio, rischio considerato maturo, resta la causa più cara. Fra i fattori che fanno salire il conto il report indica produzione concentrata, catene di fornitura snelle, inflazione e dazi.
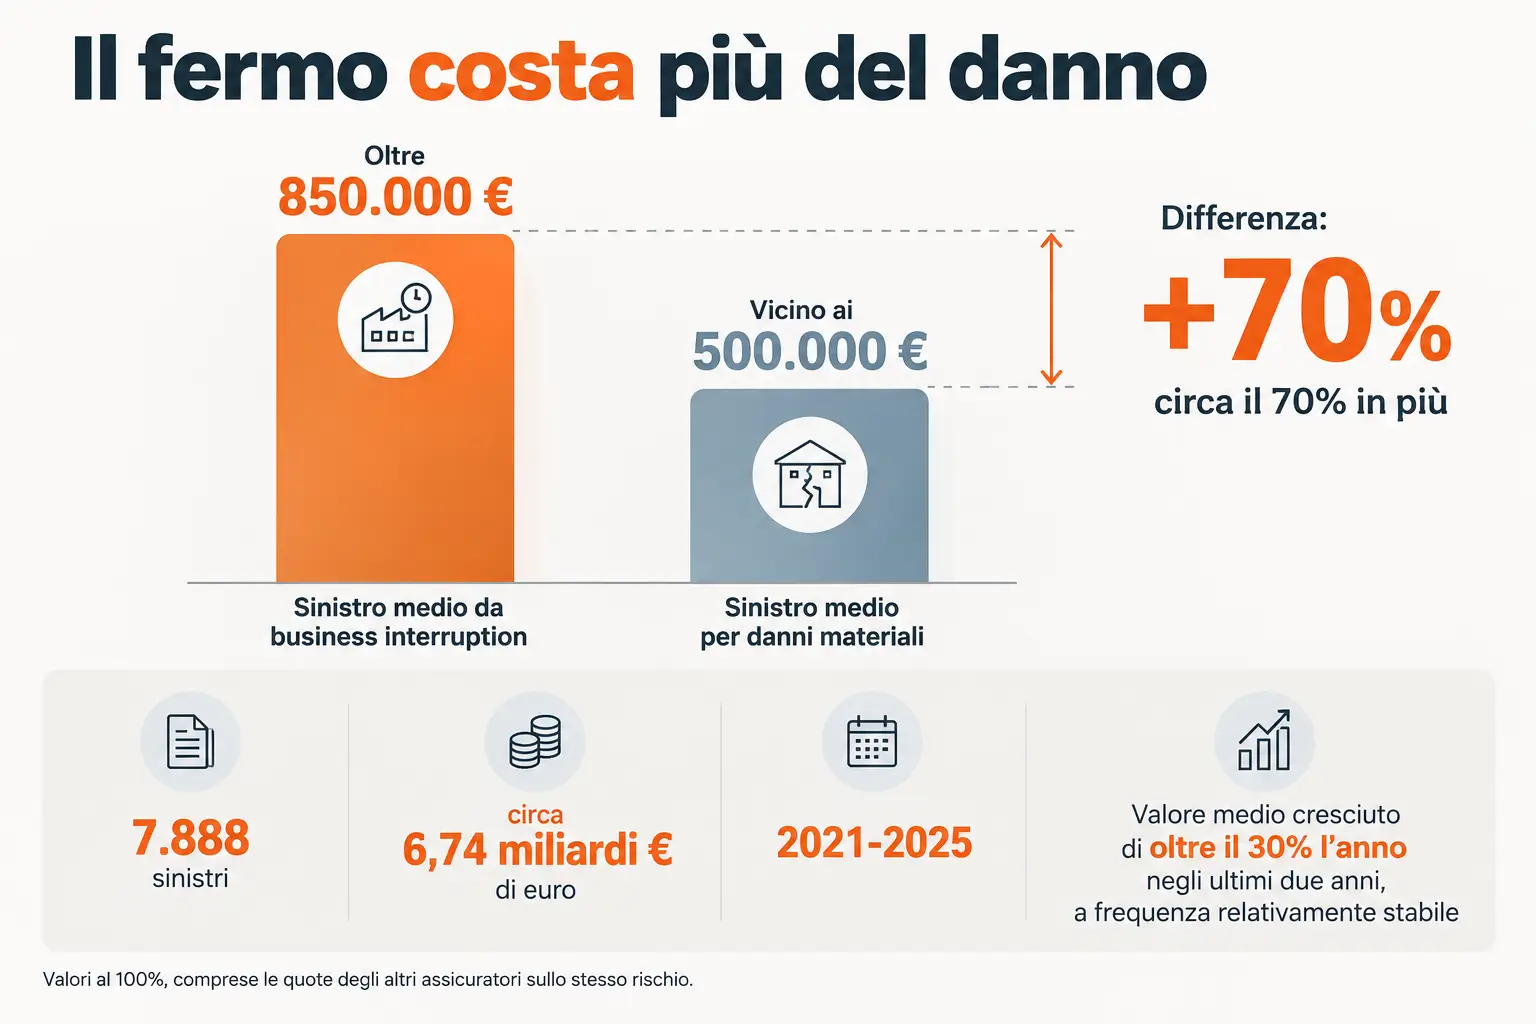
La frequenza dei sinistri da business interruption resta relativamente stabile, il loro costo no. Il sinistro medio supera gli 850.000 euro, circa il 70% in più di quello per danni materiali, vicino ai 500.000 euro, e negli ultimi due anni il valore medio è cresciuto di oltre il 30% l’anno. Per Allianz Commercial, che ai sinistri da interruzione d’attività ha dedicato il report «Business interruption claims», il divario dice che non poter operare costa spesso molto più che riparare il danno fisico da cui il fermo è partito.
I numeri vengono da 7.888 sinistri del portafoglio analizzato da Allianz Commercial fra il 2021 e il 2025, per circa 6,74 miliardi di euro. Il campione, avverte il report, non è rappresentativo dell’intero settore e riflette anche la propensione al rischio dell’assicuratore, ma offre una forte indicazione di alcuni dei principali rischi di business interruption (BI) nell’assicurazione corporate.
Nell’Allianz Risk Barometer 2026, l’indagine annuale fra dirigenti d’azienda e professionisti del rischio, la business interruption, con l’interruzione della catena di fornitura, è al terzo posto fra i rischi più temuti. Negli ultimi 15 anni era sempre stata prima o seconda; ora la precedono gli incidenti cyber e l’intelligenza artificiale.
L’incendio, un rischio maturo che resta il più caro
La graduatoria delle cause cambia se si guarda al valore o al numero dei sinistri.
Incendio e catastrofi naturali fanno insieme oltre il 75% del valore; catastrofi naturali, danni da acqua e incendio oltre il 70% del numero. Il confronto dice dove si concentra la gravità: i danni da acqua sono un sinistro su quattro ma valgono il 3% del valore, alla pari con i crolli, mentre l’incendio pesa sul valore il doppio che sul numero.
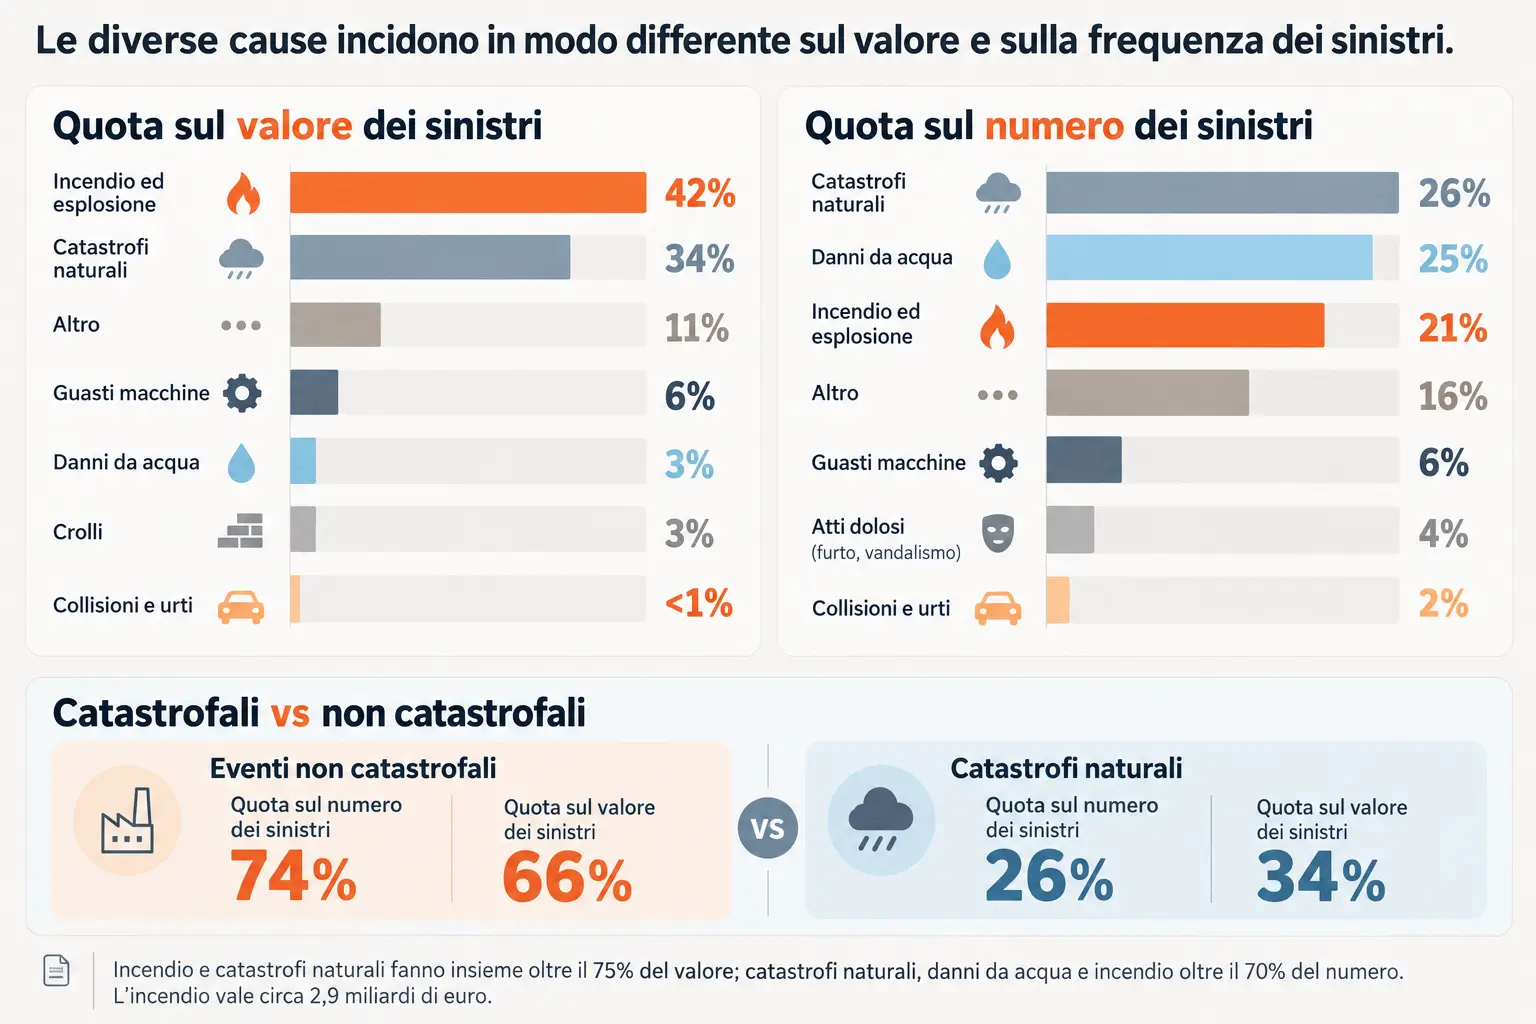
Come singola voce le catastrofi naturali sono la causa più frequente. Presi insieme, però, gli eventi non catastrofali (cioè non legati a catastrofi naturali, come incendi, danni da acqua e guasti macchine) valgono il 74% del numero e il 66% del valore, contro il 26% e il 34% delle catastrofi naturali. Uragani, tempeste e alluvioni dominano spesso le cronache, osserva il report, ma la business interruption nasce soprattutto altrove.
L’incendio, con circa 2,9 miliardi di euro, è la prima causa per gravità. È considerato un rischio maturo e ben controllato, eppure produce alcune delle perdite più rilevanti, con i guasti elettrici in primo piano fra le cause dei grandi eventi. Fra i settori più colpiti ci sono energia, lavorazione dei metalli, chimica, semiconduttori e difesa. «L’incendio resta il principale fattore dei grandi sinistri da business interruption che vediamo. […] Il problema spesso non è l’incendio in sé, ma l’interruzione di un’attività critica da cui dipende il resto dell’azienda», spiega Sarah Versavaud, che nella direzione sinistri di Allianz Commercial guida a livello globale la practice Business Interruption.
Nove incendi nei dieci eventi non catastrofali più costosi
Questi i dieci eventi non catastrofali più costosi del quinquennio, con la quota sul valore dei 5.804 sinistri non catastrofali (circa 4,45 miliardi di euro).
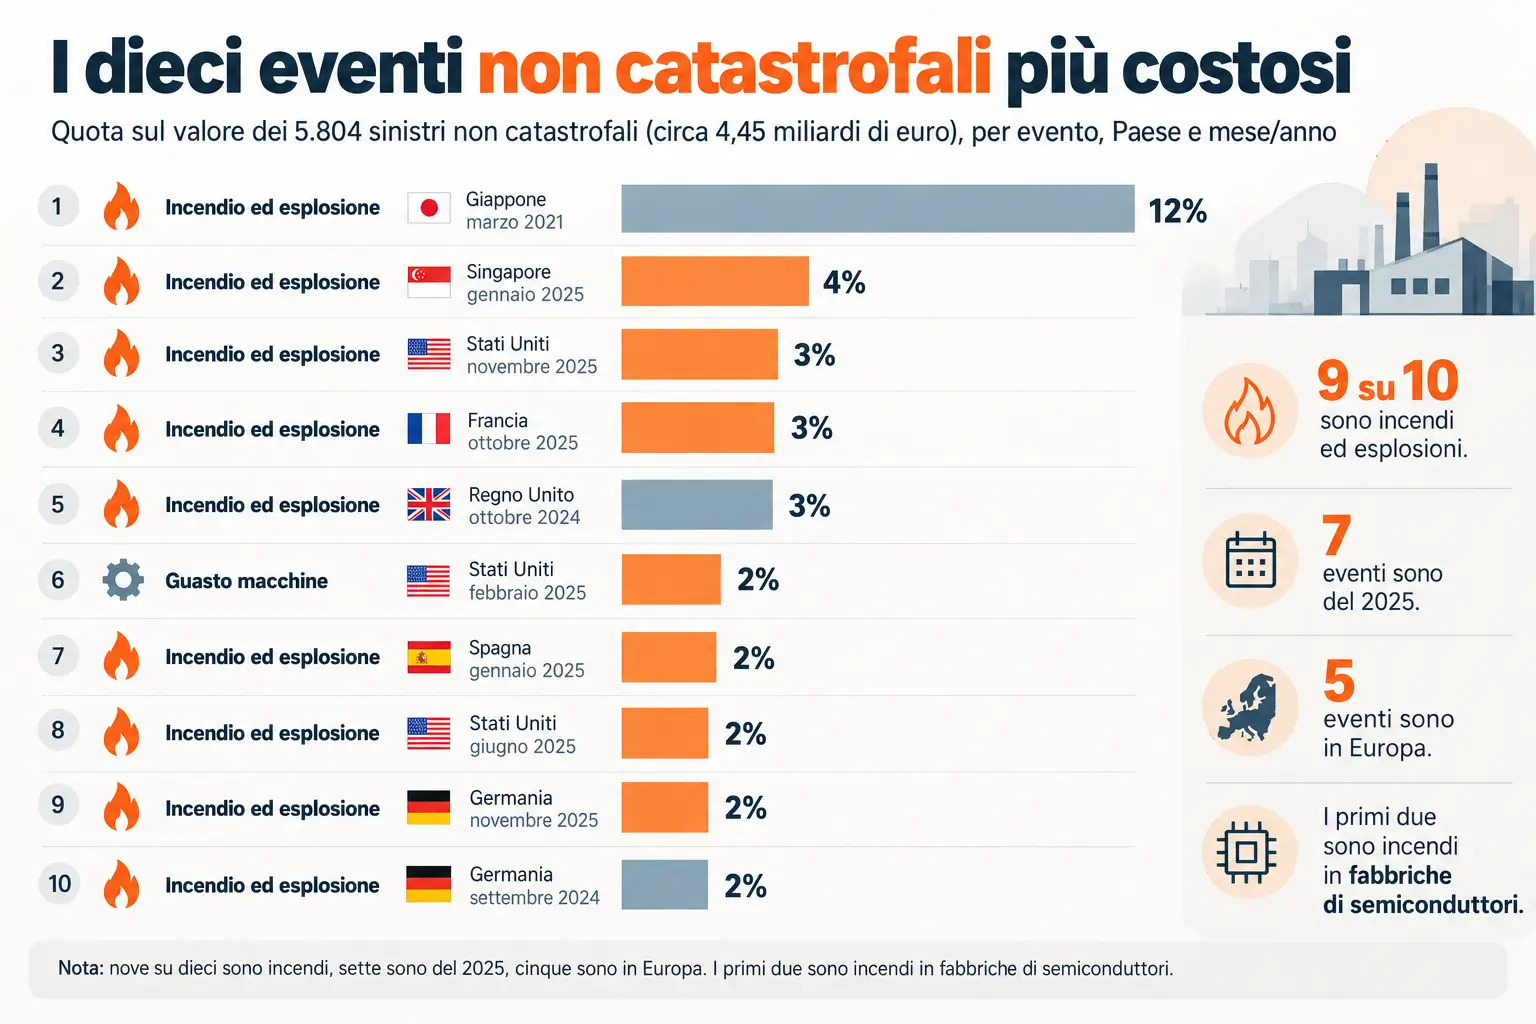
Nove su dieci sono incendi; l’eccezione è un guasto macchine negli Stati Uniti. Sette sono del 2025 e nove cadono fra settembre 2024 e novembre 2025; cinque sono in Europa, tre negli Stati Uniti, due in Asia. In testa ci sono due incendi in fabbriche di semiconduttori, in Giappone e a Singapore, e il primo da solo vale il 12%, contro il 4% del secondo. Il report li cita a proposito della produzione concentrata.
Catastrofi naturali, i sinistri che restano aperti
Sul valore dei 2.084 sinistri catastrofali, circa 2,29 miliardi di euro, l’evento più costoso è la tempesta invernale che ha colpito gli Stati Uniti nel febbraio 2021, con il 23%, seguita dall’uragano Ida dell’agosto 2021, con il 10%. Cinque dei dieci eventi catastrofali più costosi sono negli Stati Uniti; uragani, tempeste invernali e grandinate ne fanno cinque, le alluvioni quattro, più un incendio boschivo. E l’esposizione climatica, per Allianz Commercial, non si limita più ai grandi eventi: incendi boschivi, temporali violenti, alluvioni localizzate e grandinate pesano ormai in modo sostanziale sui sinistri.
Poi c’è la coda lunga di alcuni sinistri catastrofali. L’uragano Helene, di categoria 4, ha colpito il sud-est degli Stati Uniti nel settembre 2024 e vale il 7% del valore dei sinistri catastrofali. «La tempesta risale a quasi due anni fa, eppure vediamo ancora sinistri non chiusi», spiega Kiera Cottam, responsabile globale dei sinistri property di Allianz Commercial. «Non per questioni di copertura, ma perché ad alcuni assicurati è servito molto tempo per riprendersi e tornare all’attività.» Alcuni clienti hanno avuto ritardi nel procurarsi materiali e macchinari, con liquidazioni più lunghe e incertezza sul costo finale; e ancora oggi, aggiunge Cottam, alcuni valori BI legati all’uragano continuano a crescere.
Europa divisa fra incendio e catastrofi naturali
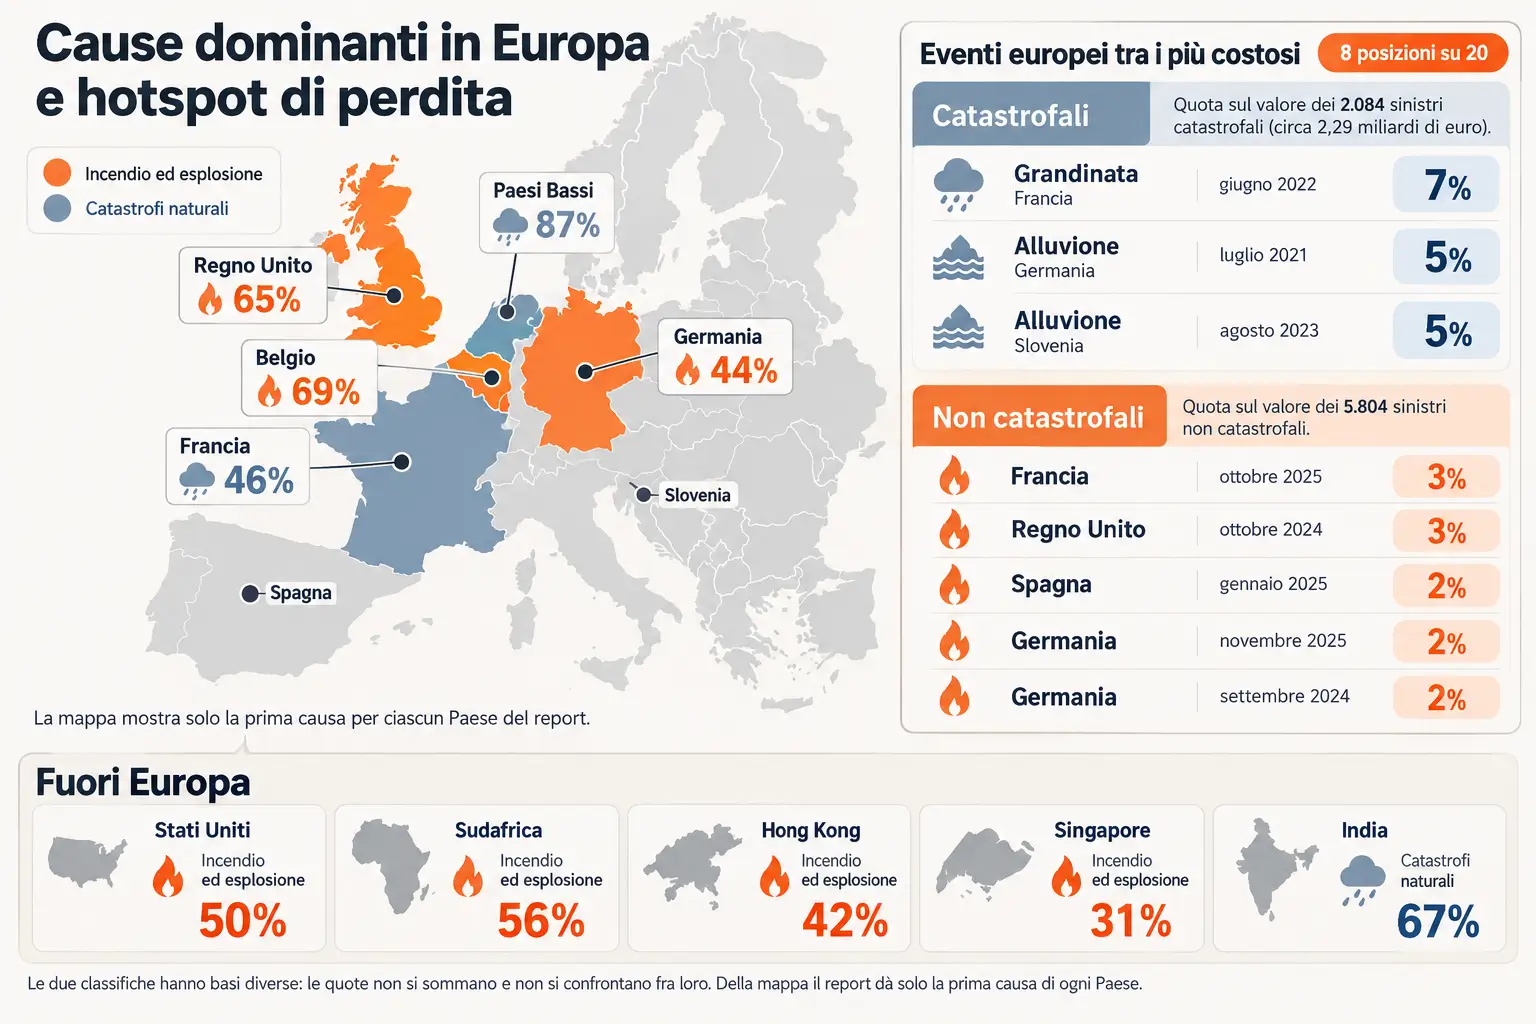
Per dieci Paesi il report indica la prima causa di sinistro e la sua quota sul valore dei sinistri del Paese. Dei cinque europei, tre hanno in testa l’incendio: Regno Unito (65%), Belgio (69%) e Germania (44%). Nei Paesi Bassi e in Francia la prima causa sono le catastrofi naturali, con l’87% e il 46%: quella olandese è la quota più alta fra i dieci Paesi. Fuori dall’Europa l’incendio è primo negli Stati Uniti (50%), in Sudafrica (56%), a Hong Kong (42%) e a Singapore (31%), mentre in India prevalgono le catastrofi naturali (67%).
Nelle due classifiche degli eventi più costosi, ciascuna calcolata sulla propria base, l’Europa occupa 8 posizioni su 20. Fra gli eventi catastrofali ci sono la grandinata in Francia del giugno 2022 (7%), l’alluvione in Germania del luglio 2021 (5%) e quella in Slovenia dell’agosto 2023 (5%); le alluvioni europee, ricorda il report, sono fra le cause delle maggiori perdite BI del quinquennio. Fra quelli non catastrofali gli europei sono cinque, tutti incendi e tutti fra settembre 2024 e novembre 2025: Francia (ottobre 2025, 3%), Regno Unito (ottobre 2024, 3%), Spagna (gennaio 2025, 2%), Germania (novembre 2025, 2%) e ancora Germania (settembre 2024, 2%).
Pochi siti e catene snelle: quando un piccolo danno pesa su tutto il gruppo
Le grandi perdite da business interruption nascono ancora dalla dipendenza da pochi siti produttivi, fornitori o aree geografiche specializzate per materie prime, terre rare, componenti, prodotti o servizi: semiconduttori, farmaceutica, difesa, aerospazio e componentistica auto sono gli esempi del report. Se un incendio, un attacco informatico o un evento meteo estremo colpisce un produttore critico, la business interruption può propagarsi su scala globale, a più aziende e più settori.
Il report porta l’esempio del boom dell’intelligenza artificiale: nei semiconduttori domanda forte, capacità limitata e prezzi in salita possono amplificare in modo significativo l’impatto economico delle perdite, e anche un’interruzione relativamente breve può tradursi in una perdita sproporzionata, perché la capacità alternativa è difficile da trovare. In molti settori, poi, la ripresa dipende meno dalla riparazione che dal tempo per sostituire macchinari specialistici, ripristinare la capacità produttiva, soddisfare i requisiti regolamentari e riqualificare prodotti e processi. Allianz Commercial descrive un caso recente: un incendio in una piccola unità produttiva, con danni materiali relativamente limitati, ha bloccato le lavorazioni a valle fino a produrre una perdita da business interruption a nove cifre per l’intero gruppo.
Le catene restano fragili anche per scelta. Alberto Barani, responsabile Business Interruption del Risk Consulting di Allianz Commercial, ricorda che la tendenza era ridurre al minimo le scorte, snellire la produzione e tagliare il numero dei fornitori per massimizzare il ritorno sul capitale; fattori esterni come dazi, conflitti regionali, attacchi informatici e un’inflazione più alta hanno poi aggravato il quadro. «L’attenzione al just-in-time e alle catene di fornitura snelle ha ridotto scorte di sicurezza e resilienza», dice Barani. «Così, quando arriva un’interruzione, l’effetto è immediato e costoso.»
Inflazione e dazi: il ripristino costa di più e può durare di più
Le tensioni geopolitiche, come la guerra in Ucraina e il conflitto in Medio Oriente, pesano su prezzi dell’energia, costi logistici, catene di fornitura e inflazione, e possono rendere la ripresa dopo un sinistro più costosa e più complessa. L’inflazione seguita alla pandemia, con carenze e ritardi nelle forniture, ha già contribuito a far salire i costi della business interruption negli ultimi anni, e i suoi effetti arrivano fino ai valori assicurati. «L’inflazione incide sulle perdite da business interruption su più livelli», spiega Versavaud. «Oltre ad aumentare i costi di riparazione, ripristino e mitigazione, si riflette in valori assicurati più alti, che fanno crescere l’esposizione complessiva. Al contrario, dove i valori non vengono rivisti con regolarità, l’inflazione può contribuire alla sottoassicurazione.» Anche le contromisure, come approvvigionamento alternativo, logistica accelerata e produzione temporanea, negli ultimi anni sono diventate molto più care, e con loro sale il costo complessivo della ripresa.
I dazi aumentano il costo di alcuni sinistri BI nei settori che dipendono da materie prime, componenti o attrezzature importate, come metalli, manifattura, macchinari e tecnologia. Per Cottam possono far salire il costo dei materiali importati e allungare i tempi di consegna di ricambi e macchinari, soprattutto negli Stati Uniti, e se si deve comprare fuori dal Paese pratiche e burocrazia in più possono causare ritardi. «Quindi i dazi potrebbero incidere anche sul periodo di ripristino», dice Cottam. Fra i casi citati c’è un incendio presso un produttore di alluminio statunitense che riforniva l’industria automobilistica: alcuni clienti hanno dovuto procurarsi forniture alternative fuori dagli Stati Uniti, spesso a costi molto più alti per effetto dei dazi e delle condizioni di mercato. Il caso mostra, per il report, come fattori economici esterni possano ingrandire l’esposizione BI anche quando l’evento di danno resta lo stesso.
Il cyber resta fuori dalle prime cause, ma passa dalla catena di fornitura
Nel campione dei 7.888 sinistri il cyber non compare fra le prime cause, né per gravità né per frequenza, ma il report lo considera ormai un fattore di perdita rilevante, fra ransomware, interruzioni del cloud ed errori software. Lo misura su un’altra base: i soli grandi sinistri cyber, sopra 1 milione di euro, dal 2021 al primo semestre 2025, per oltre 400 milioni di euro complessivi. Lì la business interruption contingente legata alla catena di fornitura vale il 15% del valore nel primo semestre 2025, contro il 6% del 2024. Il report mette a confronto le due forme di BI: quella property nasce da un danno fisico visibile, di norma non contestato, ed è di solito legata al luogo del danno; quella cyber nasce da cause immateriali, spesso senza danno fisico, colpisce di frequente più sedi insieme e produce interruzioni in genere più brevi ma più intense, che si misurano di solito in giorni o settimane. Diversi anche i periodi massimi di indennizzo: comunemente 12, 18 o 24 mesi nella property, di norma molto più brevi nel cyber, spesso fra 90 e 180 giorni.
Dopo la pandemia, più analisi che protezioni
Dalla pandemia in poi si è parlato molto di resilienza, ma secondo Barani gli investimenti sono andati soprattutto alla trasparenza della catena di fornitura e alla diversificazione dei fornitori (dual sourcing), più che a miglioramenti concreti del rischio. Interventi decisi sulla protezione antincendio o sulle scorte di sicurezza, aggiunge, non se ne sono visti: le azioni di mitigazione sono state limitate e applicate in modo disomogeneo fra aziende, settori e Paesi. «Avere un’idea più chiara delle proprie esposizioni è un buon inizio», dice Barani, «ma le imprese devono agire su queste informazioni».
Eppure, sostiene il report, in molti casi anche miglioramenti modesti della protezione antincendio o della prevenzione catastrofale su beni e macchinari critici possono ridurre in modo significativo l’esposizione BI. E la prevenzione si estende oltre l’impresa: più aziende, racconta Barani, chiedono sopralluoghi presso i fornitori terzi chiave per valutarne la protezione antincendio, una prassi consolidata nell’automotive che si vede sempre più spesso in altri settori. Sul fronte della continuità operativa, Allianz Commercial indica piani che individuino unità produttive critiche, dipendenze chiave e soluzioni di emergenza.
Il sinistro si misura anche su come sarebbe andata l’attività
Per la liquidazione il report torna alle basi: capire come opera l’impresa, da cosa dipende, in che mercato si muove e che difficoltà affronta dopo il sinistro, con un lavoro accanto al cliente fin dalle prime fasi. Ogni sinistro BI ha le sue sfide e non esistono soluzioni valide per tutti, osserva Cottam. E a contare è anche ciò che non è successo: «In un contesto sempre più complesso e volatile», dice Versavaud, «ricostruire in modo credibile come sarebbe andata l’attività senza il sinistro è diventato importante quanto l’analisi finanziaria».