
Nel discorso sullo Stato dell’Unione la presidente della Commissione mette al centro il divario di protezione: solo un quarto circa delle perdite da catastrofi in Europa è coperto da polizze private. Il mese prossimo arriva il quadro europeo per la resilienza climatica.
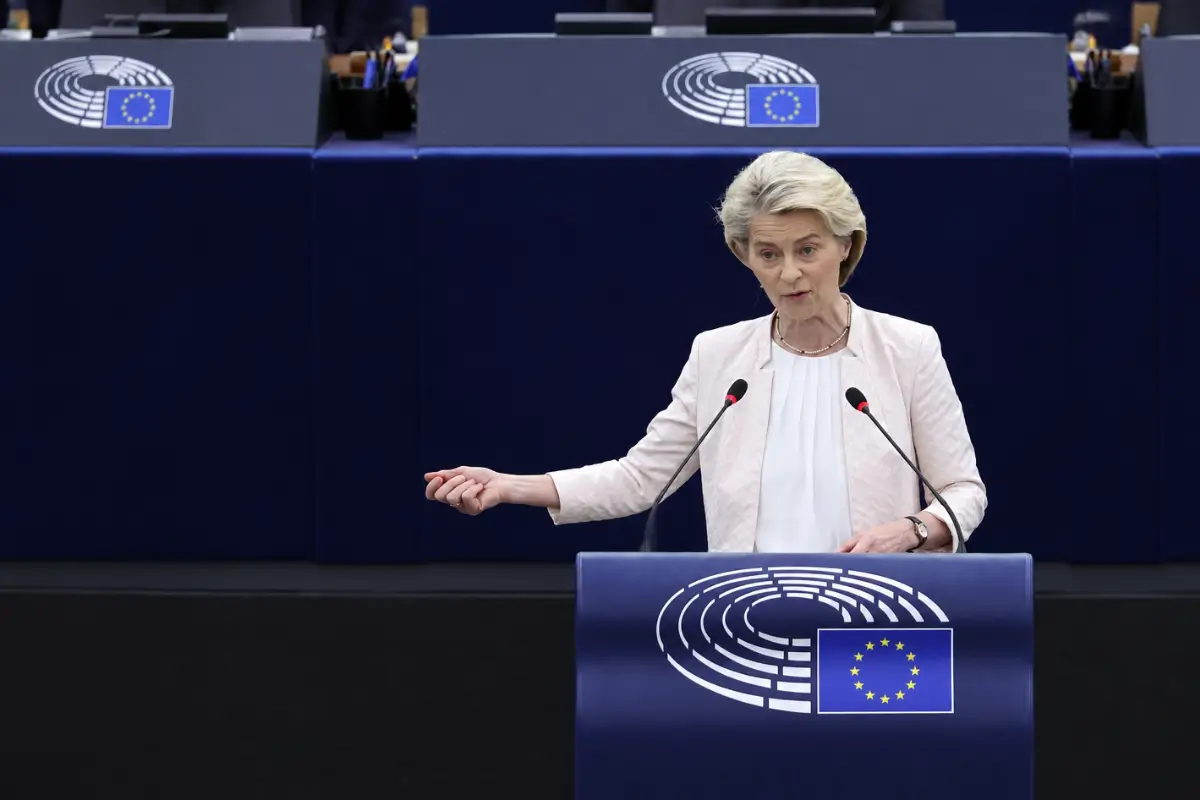
La Commissione europea istituirà un’Alleanza per l’assicurazione contro i rischi climatici. Lo ha annunciato Ursula von der Leyen il 16 settembre a Strasburgo, nel discorso sullo Stato dell’Unione davanti alla plenaria del Parlamento europeo. Il punto di partenza è il divario di protezione: secondo la presidente, appena il 25% circa delle perdite da catastrofi in Europa è coperto da assicurazioni private. Il resto ricade su famiglie e imprese e, troppo spesso, sui conti pubblici.
I bilanci nazionali come assicuratore di ultima istanza
Da quel dato la presidente ha tratto una conseguenza: «fin troppo spesso i bilanci nazionali fungono da assicuratore di ultima istanza. Dobbiamo agire per colmare questa lacuna». L’annuncio dell’Alleanza segue nella frase successiva, in un blocco del discorso dedicato agli effetti del clima.
Lo sfondo è l’estate appena conclusa, che von der Leyen ha definito «l’estate della verità». I numeri citati dalla presidente sono 660.000 ettari bruciati, circa 12 milioni di tonnellate di colture perse e oltre 35.000 decessi in più durante le ondate di calore, in un continente che si riscalda al doppio della velocità del resto del mondo.
Il tema assicurativo torna nel passaggio sull’agricoltura. Partendo dalla dipendenza dei raccolti dalle risorse idriche, la presidente ha annunciato proposte «per migliorare la gestione dei rischi e colmare le lacune assicurative». Nello stesso blocco ci sono un piano europeo contro le ondate di calore, una nuova iniziativa per l’acqua e l’incarico ai vigili del fuoco e agli operatori di pronto intervento più esperti di formulare proposte, anche su una futura flotta antincendio europea.
Assicuratori, investitori e assicurati nella stessa Alleanza
A margine del discorso la Commissione ha dato le prime indicazioni su composizione e obiettivi. Ne faranno parte assicuratori, investitori, modellatori del rischio, regolatori e autorità pubbliche, insieme agli assicurati. Dovrà aumentare la diffusione delle coperture, incentivare la prevenzione e individuare strumenti che possono ridurre il rischio, come l’assicurazione collettiva e quella parametrica. Quest’ultima paga automaticamente una somma prestabilita quando un indice supera una soglia fissata in anticipo, per esempio di pioggia o di temperatura, senza passare dalla stima del danno.
Hoekstra: un equilibrio da calibrare
Più prudente Wopke Hoekstra, commissario per il Clima, l’azzeramento delle emissioni nette e la crescita pulita, che ha incontrato la stampa italiana a Strasburgo. Il percorso «non sarà facile», ha spiegato, perché avrà conseguenze per chi vorrà assicurarsi, per gli assicuratori e per gli Stati membri, nel ruolo di prestatori di ultima istanza. Per questo l’intervento «dovrà essere ben calibrato». Visti i danni attesi, però, «lo status quo non è sufficiente», e secondo il commissario il settore assicurativo lo sa.
Il quadro per la resilienza e i 100 territori più esposti
«Il mese prossimo presenteremo un nuovo quadro per la resilienza ai cambiamenti climatici», ha detto von der Leyen. Saranno individuati 100 fra i territori più vulnerabili d’Europa, con una valutazione dei rischi e del livello al quale vanno gestiti.
È il quadro integrato europeo per la resilienza climatica e la gestione dei rischi, iniziativa non legislativa inserita nel programma di lavoro 2026 della Commissione. Tra i temi che affronta ci sono anche i divari di protezione finanziaria e assicurativa.
Due architetture già elaborate in Europa
L’Alleanza non parte da zero. Il 18 dicembre 2024 BCE ed EIOPA hanno proposto un sistema europeo di gestione dei rischi da catastrofi naturali su due pilastri. Il primo è uno schema pubblico-privato di riassicurazione a livello UE, che mette in pool i rischi privati ed è finanziato da premi basati sul rischio pagati da assicuratori, riassicuratori o schemi nazionali. Il secondo è un fondo UE alimentato dagli Stati per ricostruire le infrastrutture pubbliche, accessibile solo a chi abbia adottato prima dell’evento misure di mitigazione concordate, per contenere l’azzardo morale.
Il 9 aprile 2026 un discussion paper dello staff di EIOPA e del Meccanismo europeo di stabilità ha messo a punto un altro schema: un pool europeo per le catastrofi naturali finanziato da premi basati sul rischio, affiancato da un backstop a prestito per gli eventi estremi che ne superano la capacità. Il meccanismo è pensato per essere fiscalmente neutro, con l’industria che ne assorbe i costi nel tempo. Assicuratori primari, riassicuratori, soluzioni di mercato e schemi nazionali restano il primo livello di protezione.
L’Italia ha già un tassello pubblico-privato
In Italia la legge 213/2023 ha reso obbligatoria la copertura catastrofale per le imprese. Oggi l’obbligo vale per tutte le imprese non agricole, tranne pesca e acquacoltura, che hanno tempo fino al 31 dicembre 2026. Sul versante della capacità, SACE può riassicurare a condizioni di mercato fino al 50% degli indennizzi, con la garanzia dello Stato.
La diffusione resta parziale. Al 31 maggio 2026 i contratti erano 733.498, pari al 16,3% delle imprese obbligate secondo i dati ANIA.
La Commissione ha quindi davanti due modelli già scritti ed esperienze nazionali operative, compresa quella italiana. Il quadro per la resilienza del mese prossimo, che si occupa anche dei divari assicurativi, sarà il primo documento in cui leggere la strada scelta da Bruxelles.