In uno staff paper l’autorità europea propone ai supervisori quattro elementi per applicare le scienze comportamentali e li illustra con tre casi del proprio lavoro: catastrofi naturali, polizze abbinate al credito e prodotti d’investimento assicurativi.
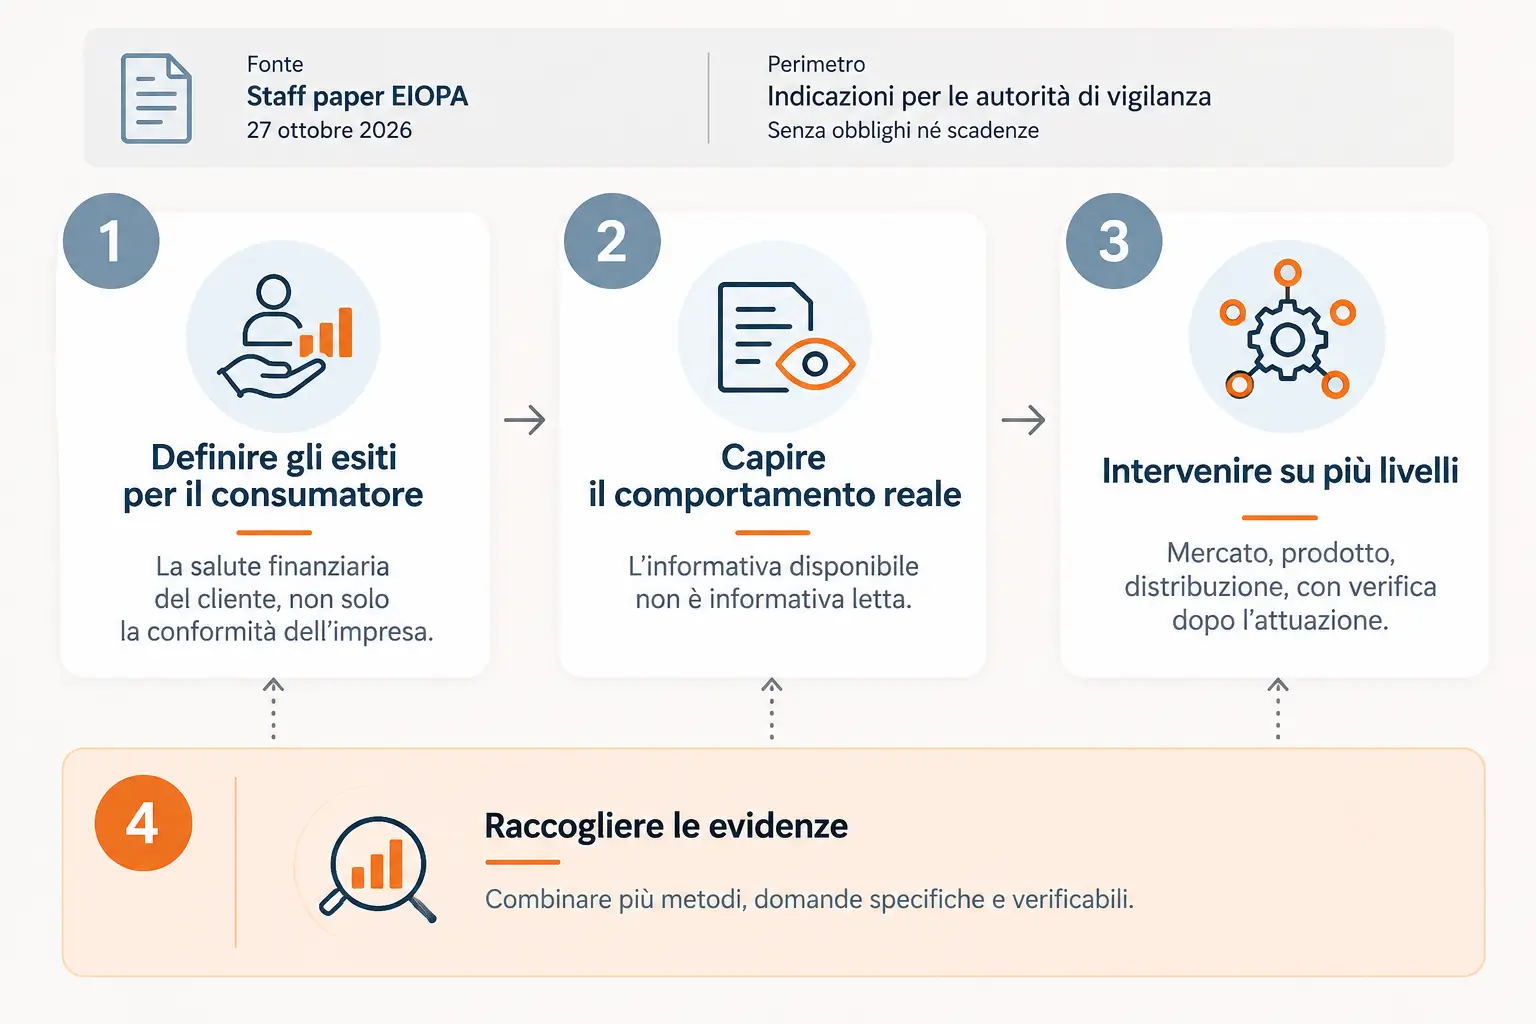
Un distributore può rispettare ogni obbligo di informativa e il cliente ritrovarsi comunque con un prodotto che non fa per lui. Su questa distanza fra conformità e risultato lavora lo staff paper di EIOPA datato 27 ottobre sull’uso delle conoscenze delle scienze comportamentali (behavioural insights) nella vigilanza sulla condotta di mercato. Il documento offre alle autorità di vigilanza quattro «elementi costitutivi» per applicare queste conoscenze a tutto il lavoro di vigilanza, a partire dagli esiti per il consumatore, e li illustra con tre casi tratti dal lavoro dell’autorità europea: il divario di protezione per le catastrofi naturali, le assicurazioni a protezione del credito vendute tramite banche, la vendita dei prodotti d’investimento assicurativi (IBIP).
Il paper non introduce obblighi né scadenze: è un punto di partenza pratico per i supervisori, da adattare ai diversi contesti. Rende però esplicita la lente che EIOPA dice di collocare «al centro» del proprio lavoro sulla tutela del consumatore.
Come le persone scelgono davvero
Le radici sono nell’economia comportamentale e nella psicologia. L’economia comportamentale nasce all’incrocio fra i modelli normativi, quelli su come il consumatore dovrebbe comportarsi secondo razionalità, e gli approcci descrittivi, che documentano come si comporta nei fatti. Il paper richiama la teoria del prospetto, per cui perdite e guadagni si valutano rispetto a un punto di riferimento, e la preferenza per il presente, che fa pesare le ricompense immediate più dei risultati futuri. L’intuizione di fondo è che convinzioni, preferenze e decisioni sono influenzate dal contesto immediato. E poiché i comportamenti variano molto da persona a persona, i supervisori dovrebbero chiedersi come ne sono toccati consumatori diversi, senza presumere effetti uniformi.
EIOPA ha già usato questo approccio, fra l’altro, sul divario di protezione per le catastrofi naturali, sulle polizze viaggio, sulle assicurazioni del credito vendute in banca, sulle pensioni a contribuzione definita e nei test dei documenti informativi con i consumatori. Lo ha condiviso con le autorità di vigilanza anche attraverso un workshop congiunto delle tre Autorità europee di vigilanza nel 2024, seguito da un rapporto, e un secondo workshop nel 2026 dedicato a portare questi strumenti nella vigilanza e nella regolazione.
Dalla conformità dell’impresa alla salute finanziaria del cliente
Nella vigilanza sulla condotta, osserva il documento, l’istinto è definire gli esiti al livello dell’impresa: il distributore rispetta gli obblighi di informativa? L’impresa segue le regole di governo del prodotto? EIOPA propone di partire dalla «destinazione» del consumatore. La vigilanza basata sulla conformità resta importante, ma non deve essere l’unica misura: il successo va definito sull’effetto reale per il cliente, senza trattare la conformità dell’impresa come un indicatore sufficiente.
L’obiettivo ultimo è la salute finanziaria del consumatore, che comprende esiti come un reddito pensionistico adeguato, una copertura assicurativa appropriata, la capacità di reggere gli shock finanziari. Gli esiti si leggono sull’intero ciclo di vita del prodotto, dal disegno alla distribuzione e all’esperienza nel tempo, fino al sinistro o alla liquidazione. Il prodotto deve restare allineato ai bisogni di chi lo compra, offrire un valore equo e rimanere comprensibile per tutta la durata.
Il paper invita anche a guardare oltre costi, oneri e rendimenti passati: una polizza può sembrare conveniente sulla carta, e la ricerca sui consumatori può aiutare a valutare la tranquillità, o l’utilità, che il cliente ricava da caratteristiche specifiche. Distingue poi gli esiti finali dai segnali intermedi, come una migliore comprensione del prodotto o aspettative più realistiche su rischi e limiti. Questi sono più facili da misurare, ma non garantiscono la salute finanziaria di lungo periodo e vanno letti con cautela. In questa impostazione il fascicolo in ordine resta importante, ma non chiude la valutazione.
L’informativa disponibile non è informativa letta
Prima di intervenire, i supervisori devono fondare l’analisi su assunzioni realistiche. Un’assunzione diffusa, e poco realistica, è che il consumatore si muova bene nei mercati finanziari purché l’informazione sia disponibile: che legga le informative, confronti i prodotti, pesi costi e benefici. È, scrive EIOPA, la premessa di gran parte della regolamentazione esistente, in particolare su trasparenza e informativa, e non rispecchia il rapporto reale delle persone con i prodotti finanziari, soprattutto davanti a complessità, orizzonti lunghi e incertezza.
L’errore opposto è trattare il consumatore come intrinsecamente irrazionale, con un’attenzione troppo stretta per nudge e tecniche di correzione dei bias, che rischia di sottovalutare la sua capacità di ragionare nelle condizioni in cui si trova. Una parte crescente della ricerca recente si chiede invece se un comportamento abbia senso dati i vincoli reali, come il poco tempo o l’informazione incompleta, e lo considera adattivo più che soltanto distorto. Così le risposte si allargano: oltre a correggere gli errori, si può ridurre la complessità inutile dell’ambiente in cui si decide e aiutare le persone a ragionare in condizioni realistiche. Conta anche il contesto, perché le scelte dipendono dal disegno del prodotto, dalle pratiche distributive e dalla struttura del mercato. Un’analisi comportamentale attenta aiuta a non saltare dal problema all’intervento: prima si studiano il comportamento e il contesto, poi si valuta l’intera gamma di opzioni.
Credito prima, copertura poi: la lezione delle polizze vendute in banca
Le assicurazioni a protezione del credito (CPI) vendute tramite banche mostrano quanto pesi il contesto. L’esito finale per il cliente è una copertura effettiva contro il rischio di non riuscire a rimborsare un credito, a un valore equo. La revisione tematica di EIOPA del 2022 si è concentrata su più esiti: se i clienti comprano coperture adatte ai bisogni, se prezzi e pratiche di vendita sono equi, se i prodotti offrono un buon value for money. La criticità più evidente è che redditività elevata e bassi claims ratio indicano che molti prodotti non offrono un buon value for money.
Concentrato sul finanziamento, il cliente spesso tratta l’assicurazione come «un ostacolo secondario» e non ne esamina i termini, complessi, né il prezzo. Resta così particolarmente esposto a esiti negativi, soprattutto quando la banca inserisce la polizza in un pacchetto. L’eterogeneità dei prodotti e la scarsa standardizzazione limitano il confronto, che la pressione di ottenere il credito rende comunque raro; ostacoli come i requisiti di approvazione della banca rendono difficile, dopo, passare a un’alternativa migliore.
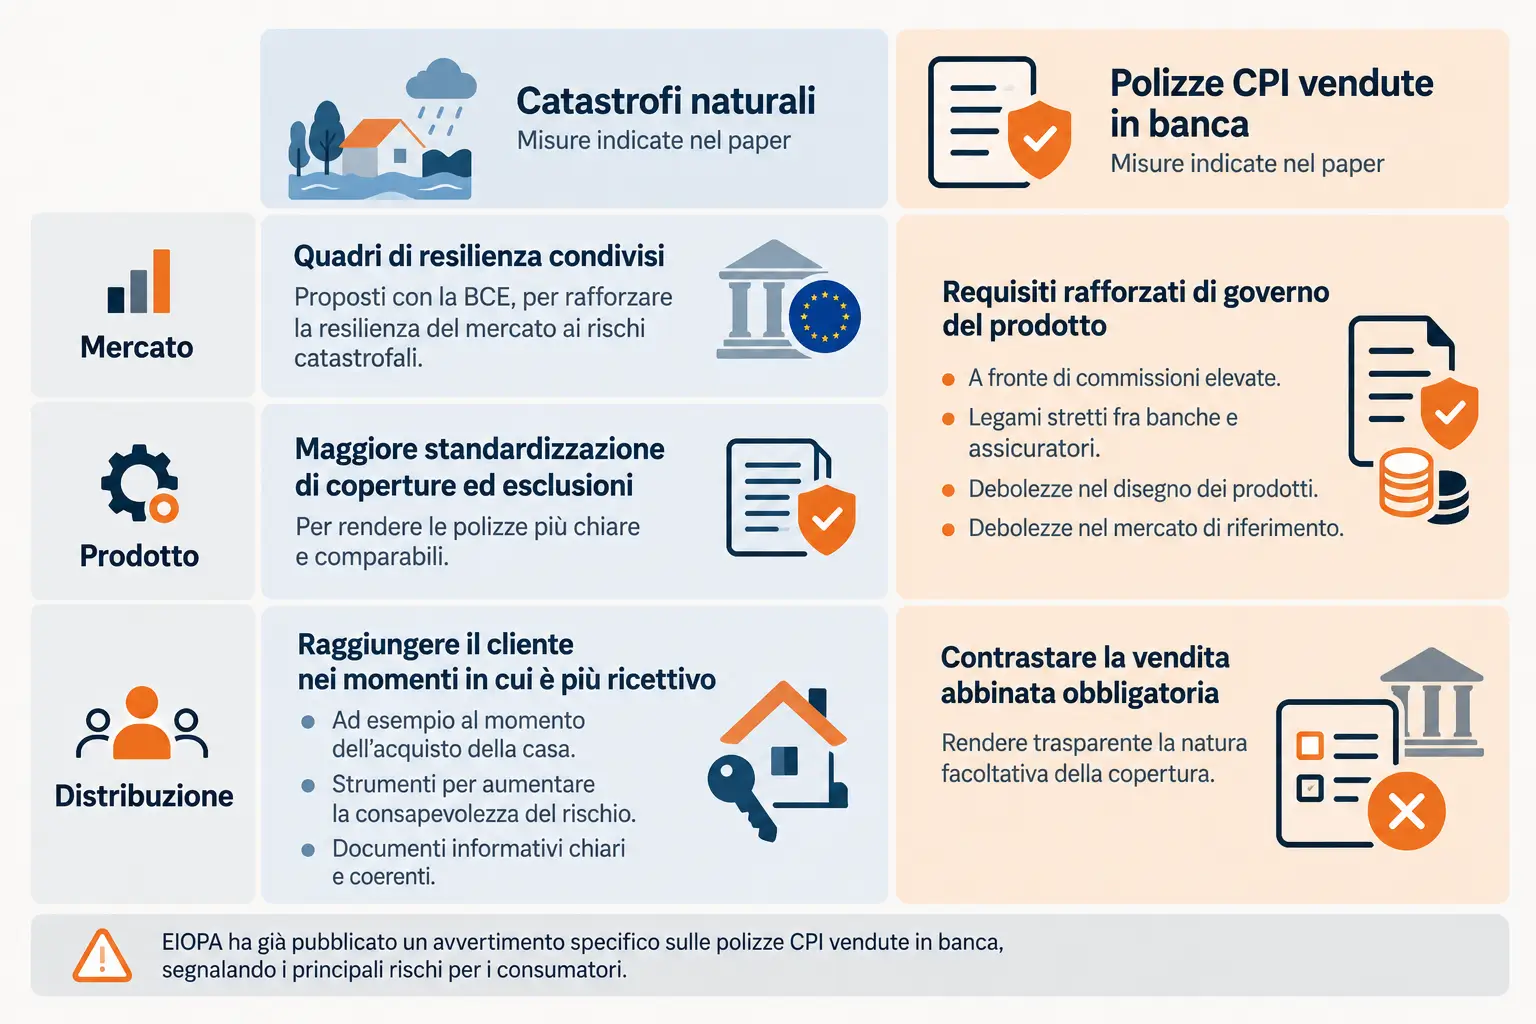
Queste vulnerabilità, scrive il paper, sono in gran parte prodotte dalla struttura distributiva stessa, e gli interventi devono puntare su quella struttura. A livello di mercato e di prodotto, la revisione aveva individuato commissioni elevate, legami stretti fra banche e assicuratori, debolezze nel disegno dei prodotti e nell’individuazione del mercato di riferimento, a cui possono rispondere requisiti rafforzati di governo del prodotto. Sul piano distributivo, contrastare la vendita abbinata obbligatoria e rendere trasparente la natura facoltativa della copertura può dare al cliente una reale possibilità di confronto. Sui risultati EIOPA ha emesso un avvertimento ai sensi dell’articolo 9(3) del proprio regolamento, chiedendo il rispetto delle regole di governo del prodotto, e li ha condivisi con la Commissione europea nel contesto della revisione della IDD. Letto così, il problema sta in gran parte nel canale e nel momento in cui la polizza viene proposta, oltre che nel suo disegno.
Tre livelli di intervento e una verifica a cose fatte
Lo stesso caso spiega perché EIOPA insiste sulla valutazione: diversi Stati membri erano già intervenuti sulle CPI prima della revisione, eppure il danno per i consumatori è rimasto significativo.
Gli interventi leggeri sul singolo consumatore, come l’informativa o piccoli ritocchi all’architettura delle scelte, possono avere un buon rapporto fra costi ed efficacia, ma secondo le evidenze difficilmente producono da soli effetti ampi e duraturi. Il paper indica tre livelli:
- il mercato, dove si può agire sui modelli di business che traggono profitto dall’inerzia o dalla confusione dei consumatori;
- il prodotto, con requisiti su caratteristiche e disegno;
- la distribuzione, dove si può plasmare l’ambiente di scelta ristrutturando le opzioni o migliorando la presentazione delle informazioni.
Spesso le evidenze indicheranno un «policy mix» di misure che agiscono insieme su più livelli. Dopo l’attuazione arriva la verifica: se i consumatori reagiscono come previsto, se il contesto reale differisce da quello ipotizzato, se le imprese si sono adattate in modi che indeboliscono o aggirano l’effetto voluto. La regola, cioè, si giudica anche da come il mercato l’ha assorbita.
Catastrofi naturali: raggiungere il cliente quando compra casa
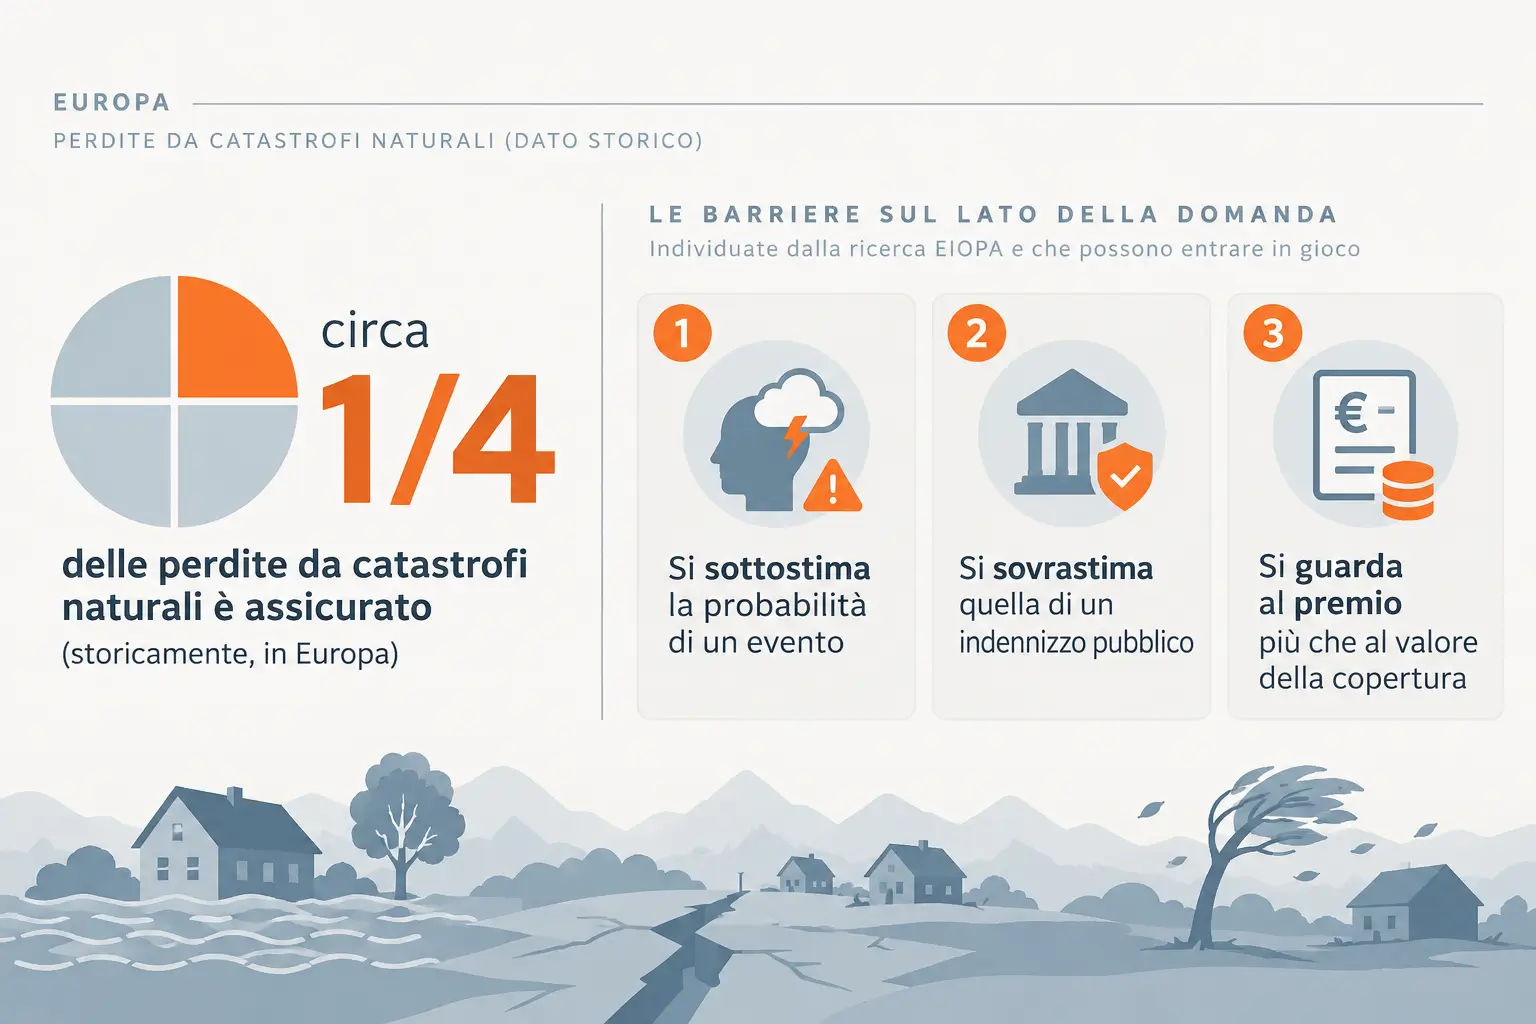
Sulle catastrofi naturali l’esito finale è una protezione adeguata ai rischi che le persone corrono davvero, come alluvioni, incendi boschivi e tempeste. Ed è un esito misurabile: storicamente in Europa è assicurato solo circa un quarto delle perdite da catastrofi naturali, ed EIOPA ne segue l’andamento con una dashboard sul divario di protezione aggiornata regolarmente.
Perché la diffusione resti bassa anche dove i prodotti hanno prezzi ragionevoli, la ricerca di EIOPA sul lato della domanda lo spiega con alcune barriere che possono entrare in gioco: i consumatori tendono a sottostimare la probabilità di un evento, a sovrastimare quella di un indennizzo pubblico, a guardare al premio più che al valore della copertura.
Le risposte toccano i tre livelli. Sul prodotto, una maggiore standardizzazione di coperture ed esclusioni facilita confronto e comprensione. Sulla distribuzione, il paper indica di raggiungere i consumatori nei momenti in cui sono più ricettivi, come l’acquisto di una casa, di offrire strumenti accessibili per la consapevolezza del rischio e di assicurare documenti informativi chiari e coerenti: misure che possono contribuire a percezioni del rischio più accurate e a coperture adeguate. Sul mercato, EIOPA ha proposto con la BCE quadri di resilienza condivisi, perché gli interventi rivolti al consumatore, da soli, difficilmente chiudono un divario di questa scala. L’esempio della casa porta l’attenzione, accanto al prodotto, sull’occasione in cui lo si propone: il momento in cui il cliente sta già decidendo del proprio patrimonio.
IBIP, molti punti di forza ma la forma non basta
Sui prodotti d’investimento assicurativi EIOPA ha svolto il suo primo esercizio coordinato di mystery shopping sul processo di vendita, con i risultati raccolti in un rapporto del 2025. L’esercizio ha messo in luce «many strengths», molti punti di forza, insieme ad alcune aree di miglioramento su informativa, trasparenza e consulenza, con esiti non ottimali per i consumatori.
Il paper ne ricava il punto che torna in tutto il documento: informazione completa e conformità formale agli obblighi di informativa e di analisi non producono necessariamente esiti ottimali. Rispettare i requisiti non si traduce sempre in un buon allineamento fra prodotto e bisogni, né garantisce automaticamente un valore equo.
Il seguito dell’esercizio è più operativo. Il KID e le informative di sostenibilità non vengono trattati in modo coerente come documenti essenziali da consegnare nella fase iniziale della vendita, e documenti più chiari, concisi e comprensibili potrebbero aiutare. Lo scarso allineamento fra prodotti raccomandati e bisogni dipende da più fattori, fra cui formazione inadeguata dei consulenti, scarsa comprensione dei prodotti e controlli di conformità inefficaci. Nello stesso elenco, accanto ai controlli, compaiono dunque la formazione di chi consiglia e la comprensione dei prodotti.
Sinistri e percorso del cliente: dove si cercano le prove
Trasversale a tutto c’è la raccolta delle evidenze. Accanto alle indagini sui consumatori i supervisori possono usare dati amministrativi, studi qualitativi e rassegne della letteratura, con domande specifiche e verificabili. L’esempio del paper: chiedersi non perché i consumatori non comprano assicurazioni, ma come la presentazione dei premi incida sulla probabilità d’acquisto nelle fasce a basso reddito.
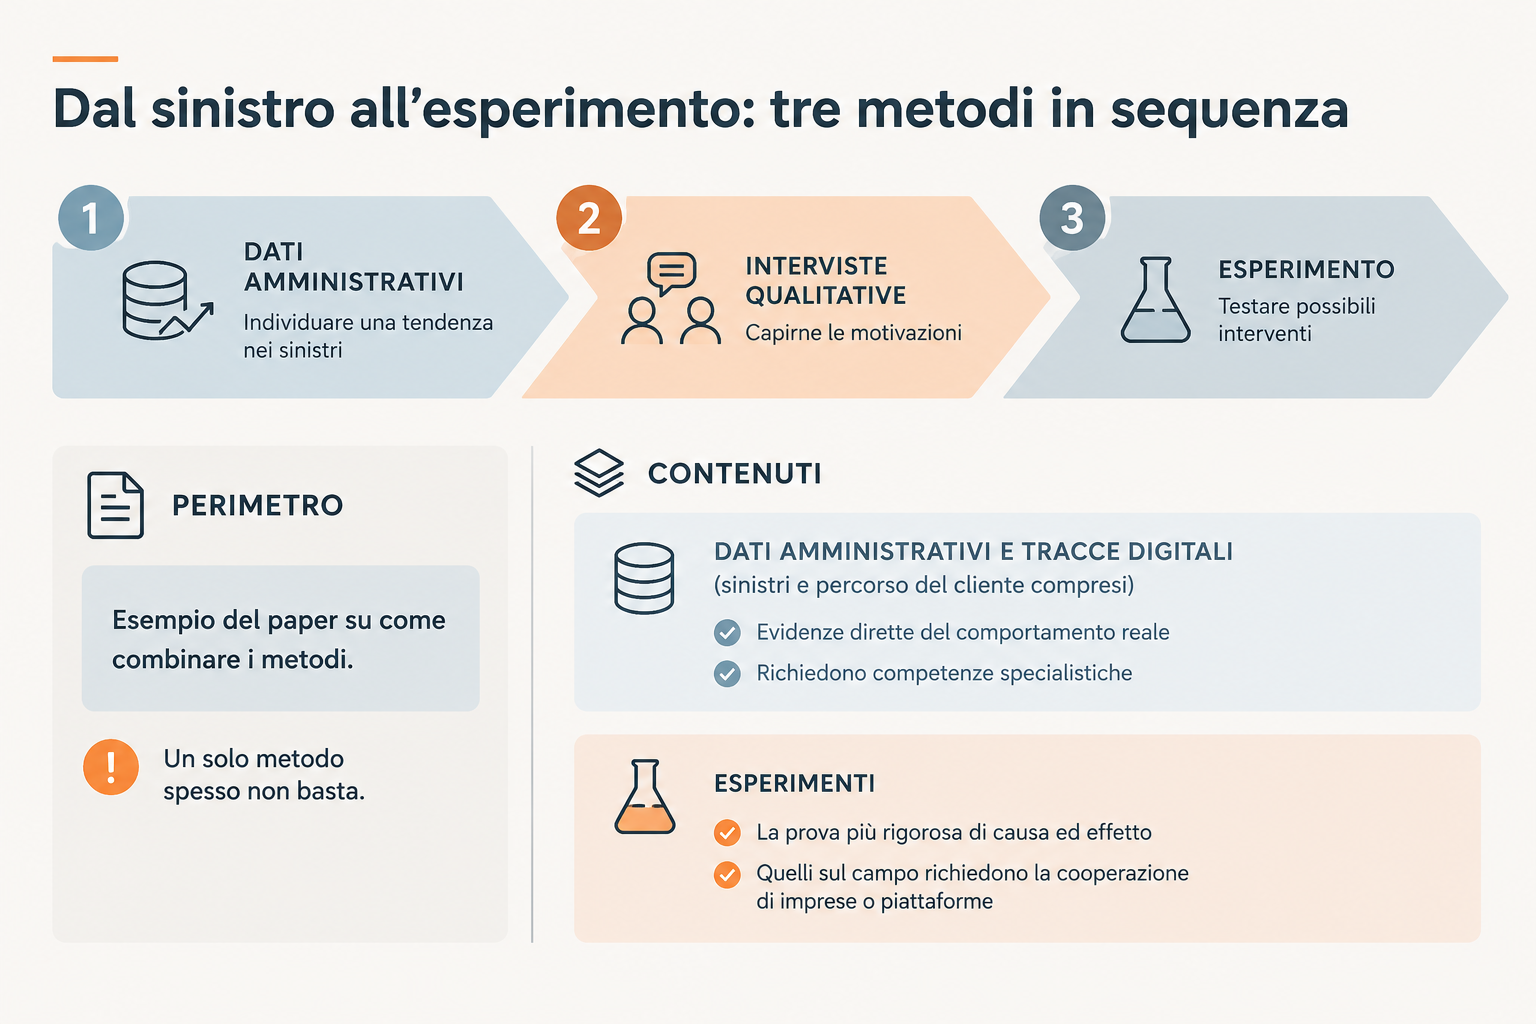
Un solo metodo, avverte EIOPA, spesso non basta. L’esempio è assicurativo: dati amministrativi per individuare una tendenza nei sinistri, interviste qualitative per capirne le motivazioni, un esperimento per testare possibili interventi. I dati amministrativi e le tracce digitali, sinistri e percorso del cliente compresi, danno evidenze dirette del comportamento reale ma richiedono competenze specialistiche. Gli esperimenti danno la prova più rigorosa di causa ed effetto, e quelli sul campo richiedono in più la cooperazione di imprese o piattaforme.
Sulle CPI EIOPA ha raccolto con questionari a imprese e banche dati su commissioni, claims ratio, diffusione della vendita abbinata obbligatoria e delle polizze collettive, affiancandoli a interviste ai consumatori sull’esperienza al punto vendita e a un confronto della redditività per canale distributivo e linea di business. Un quadro più completo, osserva il paper, si otterrebbe affiancando a questi metodi indagini rappresentative o dati amministrativi sui sinistri e sui cambi di prodotto. Sono dati che stanno, in larga parte, negli archivi di chi sottoscrive e distribuisce.
Le domande che si aggiungono a quella sull’informativa
EIOPA chiede di applicare questi strumenti con flessibilità, partendo da quello più rilevante per il problema in esame, e scrive che continuerà a sviluppare e condividere indicazioni pratiche per le autorità di vigilanza. Alla domanda sull’informativa consegnata il paper ne affianca altre: se il cliente ha capito cosa ha comprato, se il prodotto risponde ai suoi bisogni fino al sinistro, se offre un valore equo. Sono domande rivolte alle autorità; a molte, però, può rispondere prima ancora chi il cliente ce l’ha davanti.