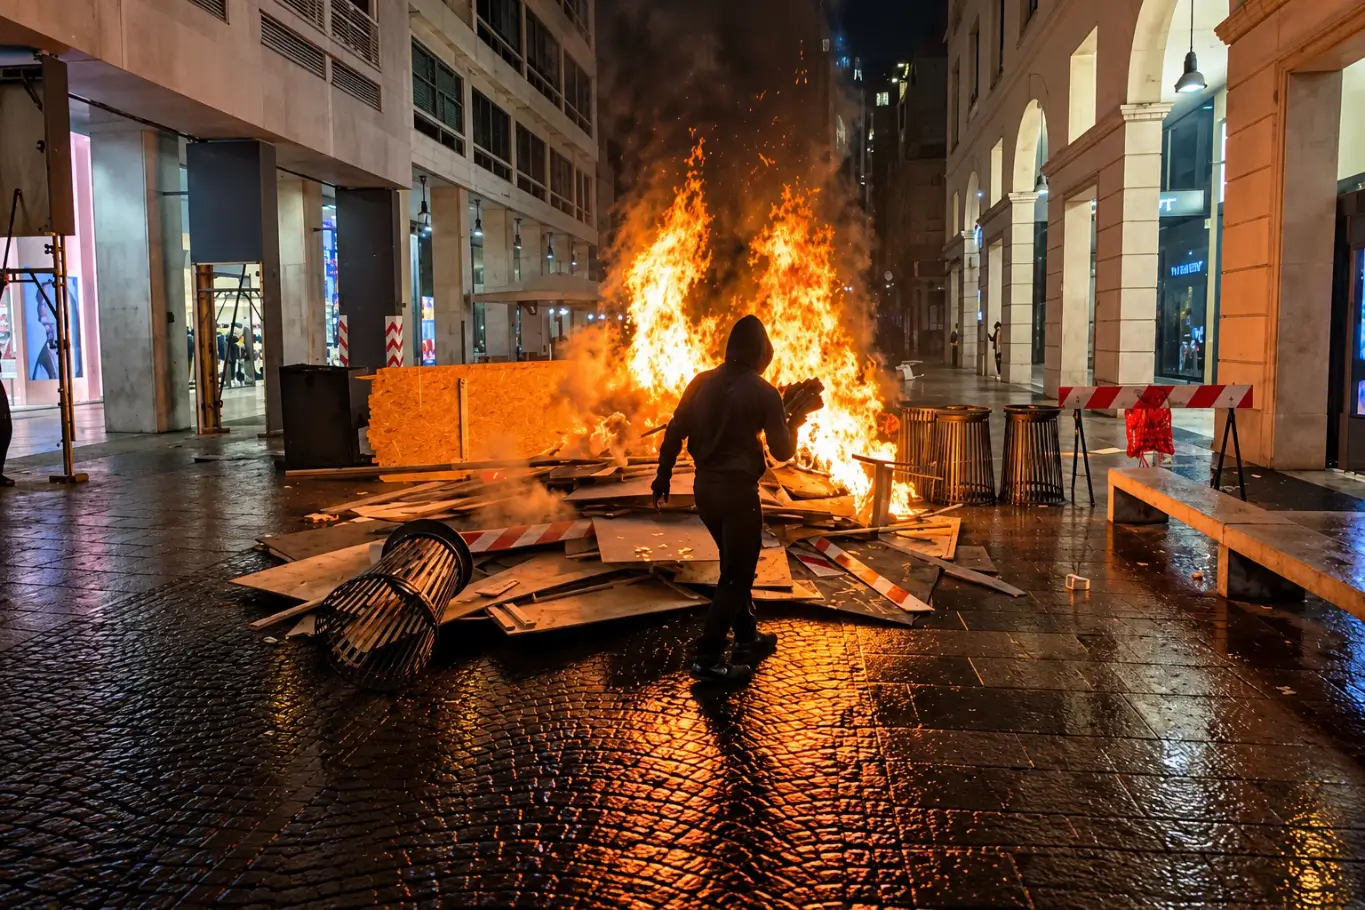
Quando la protesta diventa sinistro: l’impatto assicurativo dei disordini in Francia e Italia. Broker e assicuratori di fronte al nuovo ordine sociale.
Noi di BrokerChannel abbiamo una missione chiara: raccontare quello che gli altri tralasciano, portando alla luce le sfide operative reali che i professionisti della tecnica assicurativa affrontano ogni giorno. Oggi voglio parlarvi di un tema che il dibattito pubblico riduce a semplice cronaca, ma che per noi broker e risk manager rappresenta uno dei più grandi stress test per il mercato assicurativo europeo: l’esplosione del rischio SRCC, ovvero Strikes, Riots and Civil Commotion.
Le recenti ondate di proteste che hanno infiammato le piazze di Francia e Italia nel biennio 2025 e 2026 non sono episodi isolati. Sono il sintomo di un cambiamento strutturale del rischio politico e sociale che impone al nostro settore una profonda riflessione sulle coperture, sui limiti contrattuali e sui modelli di accumulo.
Da Rischio Marginale a Minaccia Sistemica
Fino a qualche tempo fa, nessun singolo evento SRCC aveva superato la soglia del miliardo di dollari di perdite assicurate. Per decenni, i disordini di Los Angeles del 1992 hanno rappresentato il picco storico ineguagliato. Oggi lo scenario è radicalmente mutato. Come evidenziato dai recenti studi di Swiss Re, a livello globale le richieste di risarcimento legate a scioperi e tumulti hanno registrato un incremento superiore al 3000% negli ultimi vent’anni.
Non è solo la severità degli eventi a preoccupare, ma la loro impressionante frequenza. In Francia, le tensioni accumulate per il costo della vita e le misure di consolidamento fiscale hanno scatenato proteste urbane che hanno portato a danni patrimoniali, saccheggi e distruzione di infrastrutture pubbliche in città come Parigi, Marsiglia e Limoges. Le prime stime dei periti e delle agenzie di rating indicano danni assicurati per la sola ondata francese tra un miliardo e 1,2 miliardi di euro.
Anche in Italia la situazione ha mostrato un’escalation preoccupante. La volatilità sindacale, innescata dalle proteste contro i tagli alla spesa pubblica e la Manovra 2026, si è tradotta in scioperi generali che, nei principali snodi settentrionali come Milano, Bologna e Torino, sono sfociati in veri e propri scontri urbani, con ripercussioni pesantissime sul tessuto commerciale locale.
Il rischio SRCC si accumula come una catastrofe naturale
Dietro questi numeri ci sono dinamiche sociali ed economiche che noi risk manager dobbiamo saper leggere. L’inflazione, l’aumento dei costi energetici e la crisi del costo della vita stanno esasperando le tensioni. A questo si aggiunge un fattore tecnologico dirompente: i social media. Piattaforme che permettono una mobilitazione di massa a velocità inedite, trasformando un incidente locale in una rivolta su scala nazionale nel giro di poche ore.
Un altro elemento cruciale è l’urbanizzazione. Oggi la concentrazione di valori e di asset nei grandi centri urbani è enormemente superiore rispetto a cinquant’anni fa. Quando una protesta colpisce il cuore di una metropoli, i retailer, le piccole e medie imprese e le infrastrutture pubbliche subiscono danni simultanei. Il rischio SRCC si sta comportando, di fatto, come una vera e propria catastrofe naturale in termini di accumulo dei sinistri. Infine, c’è un tema di consapevolezza diffusa: troppe aziende italiane, specie di piccole e medie dimensioni, scoprono l’esistenza di queste esclusioni e di questi massimali soltanto a sinistro avvenuto. È un compito che spetta in primis a noi broker, quello di accompagnare il cliente a verificare per tempo massimali, franchigie e perimetro effettivo della copertura.
Un rischio che è diventato strutturale
Quello a cui abbiamo assistito in Francia e in Italia non è un episodio isolato da archiviare in fretta, ma la conferma di una tendenza che il mercato riassicurativo internazionale osserva e misura da anni. Il disagio economico, la polarizzazione politica e la velocità con cui i social media trasformano una protesta locale in un fenomeno nazionale sono destinati a restare con noi. Per il settore assicurativo questo significa una cosa sola: il rischio sociopolitico non può più essere trattato come una voce residuale delle polizze danni, ma deve entrare a pieno titolo nella pianificazione strategica di compagnie, riassicuratori e broker. Chi saprà leggere questi segnali con anticipo avrà un vantaggio competitivo reale. Chi continuerà a considerarli un’eccezione rischia di trovarsi, alla prossima ondata di piazza, del tutto impreparato.