
C’è una contraddizione che il mercato assicurativo globale porta con sé ormai da otto trimestri consecutivi, e che vale la pena raccontare senza infingimenti: i premi commerciali continuano a scendere, la capacità abbonda, gli assicuratori incassano utili robusti. Tutto bene, quindi? Non esattamente. Sotto la superficie di un mercato in apparente equilibrio si agitano tensioni che chi lavora ogni giorno nel brokeraggio e nel risk management conosce benissimo, e che i titoli di agenzia raramente riescono a restituire nella loro vera complessità.
Un Soft Market che Accelera
Il secondo trimestre del 2026 ha confermato la tendenza: secondo il Global Insurance Market Index di Marsh, i tassi commerciali globali sono calati in media del 6%, un punto percentuale in più rispetto al trimestre precedente. È l’ottavo calo consecutivo su scala mondiale. Le ragioni sono note e si rinforzano a vicenda: capacità in eccesso, alta redditività tecnica dei carrier, reinsurance cost in riduzione, rendimenti degli investimenti ancora generosi. Il risultato è una competizione tra assicuratori che, per il buyer, si traduce in premi più bassi, condizioni più ampie, franchigie ridotte.
A fare la parte del leone nella discesa sono le polizze property, con un calo globale del 12%. Cinque regioni hanno registrato riduzioni a doppia cifra: India, Medio Oriente e Africa guidano con un calo del 19%, seguite da Pacific al 15%, America Latina al 14%, Stati Uniti al 13% e Regno Unito all’11%. Il cyber, che sembrava destinato a un repricing strutturale dopo anni di sinistri dirompenti, è al dodicesimo trimestre consecutivo di calo, questa volta del 4%. Le financial and professional lines seguono con un calo del 3% globale.
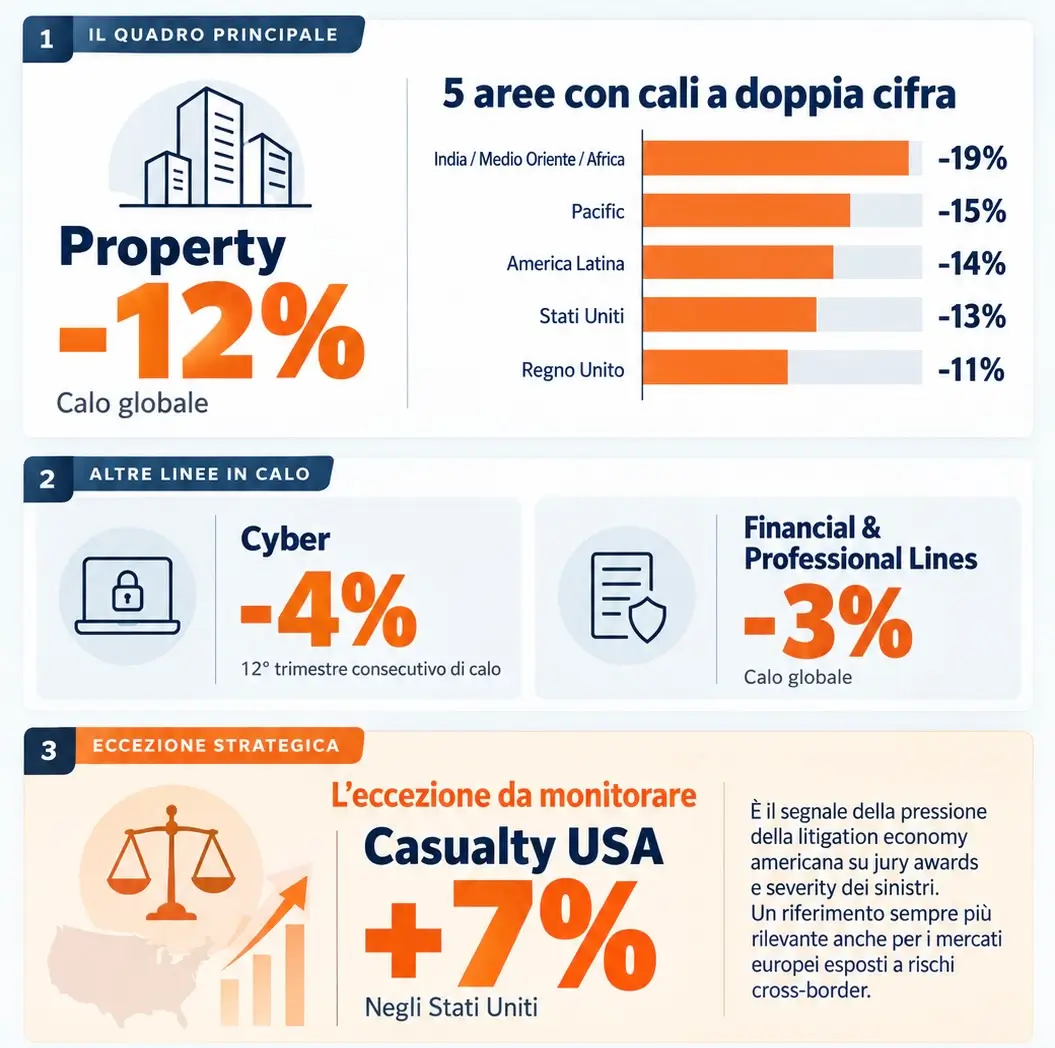
C’è però un’eccezione che vale la pena sottolineare con forza, perché è strategicamente rilevante per chi si occupa di brokeraggio corporate: la casualty negli Stati Uniti è cresciuta del 7%. Non è un dettaglio. È il segnale che la litigation economy americana, con la sua pressione inarrestabile su jury awards e severity dei sinistri, ha smesso di essere un problema isolato e sta diventando un parametro di riferimento sistemico anche per chi opera in mercati europei sempre più esposti a dinamiche di cross-border risk.
La Trappola del Soft Market: Il Risparmio Illusorio
Qui si apre il tema che più interessa chi fa il nostro mestiere. La caduta dei premi è reale, ma genera un effetto collaterale pericoloso: la tendenza dei risk manager aziendali a trattenere il risparmio sui premi senza reinvestirlo in una revisione strutturale delle proprie coperture. Il soft market spinge spesso i decisori aziendali a ridurre le strutture di copertura approfittando del momento favorevole, a eliminare layer di capacità considerati costosi e ad accettare condizioni che in un hard market non avrebbero mai passato il vaglio del risk management aziendale.
Questa dinamica, che ottimizza il costo del rischio trasferito, non tiene conto del fatto che l’esposizione sottostante non è cambiata. Il rischio reale dell’azienda, quello patrimoniale, reputazionale e di responsabilità, non si riduce perché il mercato assicurativo attraversa una fase favorevole.
La storia del ciclo insegna che il soft market finisce sempre. Non è pessimismo, è statistica. Finisce per catastrofi, per deterioramento delle riserve, per inflazione dei sinistri o per l’uscita dal mercato dei capitali più deboli. Chi al momento dell’inversione di rotta si troverà con strutture di copertura alleggerite, con limiti ridotti e con franchigie aumentate per catturare un risparmio di breve periodo, dovrà affrontare non solo i premi più alti del nuovo hard market, ma anche la scoperta che il programma assicurativo costruito nel periodo di vacche grasse non è più adeguato.
Il Ruolo del Broker nel Ciclo: Non Trasmettitori ma Architetti
Ed è qui che si definisce la funzione professionale del broker nel 2026, in modo netto e senza ambiguità. Non siamo trasmettitori di condizioni di mercato. Non siamo portatori di buone notizie quando i premi scendono e di cattive notizie quando salgono. Siamo, o dovremmo essere, gli architetti della protezione dei nostri clienti attraverso i cicli, non dentro un singolo ciclo.
Questo significa avere il coraggio di dire a un cliente che il risparmio ottenibile su una polizza property in questo momento di mercato non vale la riduzione dei limiti che il carrier propone come contropartita. Significa spiegare che l’abbondanza di capacità attuale non è una garanzia di disponibilità futura, e che costruire relazioni con i carrier nei momenti di soft market è un investimento che si rivela prezioso quando la capacità si contrae. Significa lavorare sulla qualità del rischio e sull’esposizione reale del cliente per negoziare in modo intelligente sia in hard market sia in soft market.
Le piattaforme digitali e l’intelligenza artificiale stanno già erodendo la parte più semplice del nostro lavoro, quella della comparazione dei premi e della gestione amministrativa delle polizze. Ma non riescono a replicare il ragionamento che un broker esperto fa quando siede di fronte a un imprenditore o a un risk manager e gli dice: il mercato ti offre questo, ma il tuo rischio reale è quest’altro e la distanza tra i due è il tuo problema, non il mio.
Cosa Aspettarsi: La Fine del Soft Market e la Preparazione al Prossimo Giro
Prevedere quando il soft market finirà è un esercizio pericoloso, e chi vi dà date precise probabilmente vi sta vendendo qualcosa. Ma identificare i segnali che storicamente anticipano la transizione è invece un esercizio utile e doveroso. I tassi di interesse stanno progressivamente normalizzandosi, riducendo il cuscino di investment income che ha permesso ai carrier di compensare margini tecnici più sottili. L’inflazione dei sinistri, soprattutto nei rami di responsabilità civile, non ha mai davvero smesso di mordere. I rischi legati al cambiamento climatico continuano a produrre eventi catastrofali di entità sempre più difficile da assorbire senza impatto sulla redditività tecnica del settore.
Non sappiamo se il prossimo turning point arriverà tra sei mesi o tra tre anni. Sappiamo però che arriverà, e che i clienti che avranno costruito programmi assicurativi robusti nel periodo favorevole, con l’aiuto di un broker che ha saputo guardare oltre il trimestre corrente, saranno in posizione molto più solida di quelli che avranno ottimizzato il costo senza presidiare la qualità della copertura.
Il ciclo del mercato assicurativo è la più antica e la più ignorata delle verità del nostro settore. Raccontarla, spiegarla, usarla come bussola nella relazione con i clienti: è questo che ci distingue da un motore di ricerca di premi. Ed è questo che BrokerChannel si propone di fare, senza sconti e senza infingimenti.