
Il 26 luglio 2021, il Dipartimento di Giustizia USA bloccava l’operazione che avrebbe cambiato per sempre gli equilibri del brokeraggio globale. Cinque anni dopo, quegli equilibri sono cambiati comunque, ma in modo che nessuno aveva previsto. Una mappa del potere che il brokeraggio italiano non può ignorare.
Ci sono decisioni che non vengono prese, e che pesano sul mercato esattamente come quelle prese. Il 26 luglio 2021, Aon e Willis Towers Watson (WTW) annunciavano la cancellazione della loro mega-fusione da 30 miliardi di dollari, dopo che il Dipartimento di Giustizia degli Stati Uniti aveva intentato un’azione antitrust per bloccare l’operazione. Il procuratore generale Merrick Garland era stato netto: la fusione avrebbe portato “meno scelta, prezzi più alti e qualità inferiore” per le imprese americane.
Aon pagava a WTW una penale di 1 miliardo di dollari e tornava alla propria strada. WTW tornava alla propria. La mega-fusione che avrebbe creato il più grande broker riassicurativo e assicurativo del mondo non si fece.
Cinque anni dopo, il mercato è profondamente diverso da come era prima di quella decisione, e da come sarebbe stato se quella fusione si fosse completata. Non perché l’operazione sia fallita, ma perché il suo fallimento ha liberato una serie di dinamiche competitive che, sommate, hanno ridisegnato la mappa del potere nel brokeraggio globale in modo più radicale di quanto qualsiasi mega-fusione avrebbe potuto fare.
Il ranking attuale: chi guida il mercato nel 2026
Prima di entrare nella storia, vale la pena fotografare il presente con i numeri che il mercato offre:
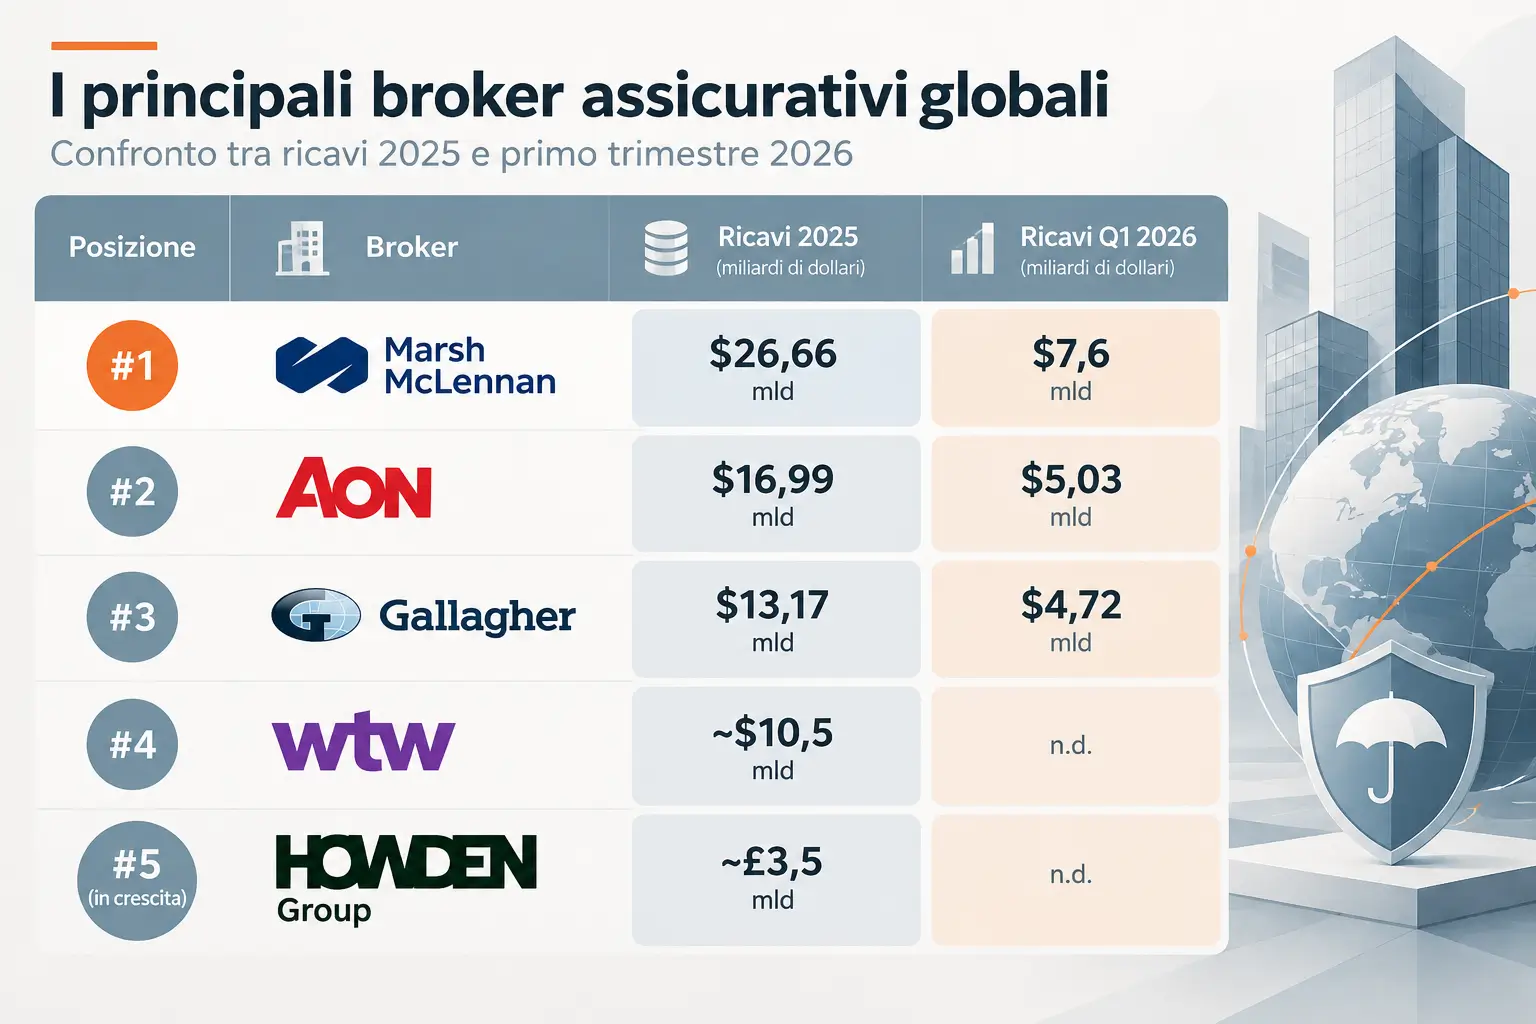
Marsh è ancora il numero uno. Aon è ancora il numero due. Ma tutto il resto è cambiato.
L’ascesa di Gallagher: il grande beneficiario di un’operazione mai completata
Nel marzo 2020, quando Aon e WTW annunciarono la loro fusione, Arthur J. Gallagher era il quarto broker globale per dimensioni. Abbastanza grande da essere rilevante, abbastanza piccolo da non essere nel mirino dei regolatori.
La logica dei mercati era già chiara: le grandi fusioni creano dislocazioni. Talenti che non si riconoscono nella nuova entità cercano alternative. Clienti che vogliono mantenere diversificazione nei loro acquisti assicurativi guardano altrove. Gallagher, che sarebbe diventato il primo broker fuori dalla nuova “big two”, era perfettamente posizionato per raccogliere entrambe le categorie.
La storia ha confermato questa logica, ma con un’accelerazione che nessuno aveva previsto. Nella settimana precedente la cancellazione del deal, luglio 2021, la capitalizzazione di mercato di Gallagher aveva già superato quella di WTW, un evento che non si era mai verificato in precedenza, nonostante Gallagher avesse ricavi inferiori. Da quel momento, Gallagher non è più tornata sotto WTW.
Oggi, i ricavi e la capitalizzazione di mercato di Gallagher sono più vicini a quelli di Aon che a quelli di WTW. Nei cinque anni successivi alla cancellazione della fusione, i ricavi di Gallagher sono quasi raddoppiati. Quelli di WTW sono rimasti sostanzialmente invariati. Nel 2025, la capitalizzazione di mercato di Gallagher ha persino brevemente superato quella di Aon, un momento che cinque anni prima sarebbe sembrato fantascienza.
Il meccanismo alla base di questa crescita non è stato solo organico. È stato anche strategico, e la chiave si chiama Willis Re.
La riassicurazione si è consolidata, e poi ha ricominciato a frammentarsi
Willis Re è il filo conduttore che collega la mega-fusione mancata all’attuale configurazione del mercato riassicurativo.
Nella fase negoziale tra Aon e WTW, i regolatori europei avevano richiesto la cessione di Willis Re come condizione per approvare la fusione. Gallagher era emersa come acquirente di riferimento. L’accordo per la vendita di Willis Re, insieme ad alcuni asset di corporate broking e health & benefits in Europa, era già definito.
Poi tutto saltò. La fusione fu cancellata. Il deal di cessione fu cancellato insieme a essa. I dipendenti di Willis Re (che si erano mentalmente preparati prima a entrare in Aon, poi a passare a Gallagher) si trovarono in un limbo.
In meno di tre settimane, il 13 agosto 2021, Gallagher e WTW avevano già concluso un accordo revisionato per la cessione delle operazioni treaty di Willis Re. Un’operazione nata dalla pressione della stessa forza lavoro di Willis Re, che aveva fatto lobbying per una risoluzione rapida dell’incertezza.
Il risultato: il mercato riassicurativo, già scosso due anni prima dall’assorbimento di JLT Re in Guy Carpenter, subiva un secondo consolidamento significativo. E quasi simultaneamente, Howden acquisiva TigerRisk. In pochi anni, tre dei cinque principali broker riassicurativi avevano cambiato assetto. Gallagher e Howden, dieci anni fa outsider fuori dalla top 10 nella riassicurazione, erano diventate i competitor più diretti di Aon e Guy Carpenter.
Poi il mercato ha risposto con un’onda di nuovi entranti. Lockton Re ha costruito una storia di crescita organica significativa. Nel 2023, tre startup sono nate dal nulla: Alliant Re, Augment Risk e Juniper Re, capitalizzando esattamente sulla domanda di alternative disruptive che il consolidamento dei grandi aveva generato.
E ora si aggiunge il capitolo più paradossale: Willis Re 2.0. WTW ha avviato nel 2024 una serie di assunzioni di alto profilo per rientrare nel mercato riassicurativo attraverso una joint venture con Bain Capital, sfidando direttamente il mercato che aveva ceduto ad altri. Il nuovo Willis Re affronta già un’accesa disputa legale con Guy Carpenter ed è atteso all’operatività piena nel 2027, con target di ricavi ambiziosi. Il mercato riassicurativo, che si era consolidato, si sta frammentando di nuovo, ma in modo più complesso e più competitivo di prima.
Il retail USA: la nuova frontiera di tutti
La cancellazione della mega-fusione aveva lasciato Aon senza il grande deal che cercava. La risposta è arrivata con un cambio di direzione netto: dal mercato globale al retail americano.
A dicembre 2023, The Insurer anticipava che Aon stava per acquisire NFP, broker focalizzato sul middle market americano. L’operazione aveva una logica regolamentare precisa: NFP operava in un segmento (la P&C per le medie imprese) in cui Aon era tradizionalmente più leggera, riducendo il rischio di un nuovo blocco antitrust.
La scommessa si è rivelata corretta. Aon ha acquisito NFP per 12,9 miliardi di dollari, la più grande acquisizione di un broker assicurativo nella storia, al momento del completamento nell’aprile 2024. I regolatori non hanno sollevato obiezioni significative.
La risposta del mercato non si è fatta attendere. In meno di nove mesi, sia Marsh McLennan che Gallagher avevano annunciato acquisizioni miliardarie per rafforzare la propria presenza nel retail americano. Il mercato retail USA è diventato il campo di battaglia dove i grandi broker globali si confrontano, e dove la scala, il brand e la capillarità distributiva fanno la differenza più di qualsiasi altro fattore.
È in questo contesto che si inserisce la mossa di Howden. Come ha dichiarato David Howden a The Insurer un anno fa: questa ondata di consolidamento ha generato “domanda di un’alternativa” tra talenti e clienti. Howden ha risposto con la sua strategia aggressiva di team lift (oltre 1.000 dipendenti assunti dai concorrenti in pochi mesi), pagandone i costi in termini di contenziosi legali con Alliant, Aon, Brown & Brown, IMA, Marsh e WTW.
Il wholesale londinese si rimescola: in arrivo il più grande spostamento di business della storia
La discesa di Howden nel retail americano ha prodotto un effetto collaterale che sta ridisegnando anche il mercato wholesale di Londra, storicamente una delle piattaforme più importanti per il brokeraggio specialty globale.
I broker retail americani che lavoravano con Howden come partner wholesale londinese si trovano ora in una posizione paradossale: il loro intermediario sul mercato londinese è diventato un loro concorrente sul mercato retail americano. La risposta di mercato è stata rapida e consistente.
Mike Cusack, presidente P&C di Alliant, ha dichiarato a The Insurer di aver già spostato “una quantità significativa di business wholesale” fuori da Howden. Assurex Global, una rete di broker retail, ha lanciato a settembre 2025 una propria piattaforma wholesale londinese, AG London, il cui Chief Distribution Officer ha detto di aspettarsi “il più grande spostamento di business wholesale della storia” nei prossimi 18 mesi.
Marsh ha risposto con il lancio di una nuova piattaforma wholesale londinese, McGriff-MMA London, dedicata a servire la propria rete retail e regionale americana. Anche i vertici di McGill and Partners e di Miller hanno segnalato che le loro strutture sono posizionate per beneficiare di questo riposizionamento del flusso di business.
Il wholesale londinese, uno dei mercati più raffinati e specialistici del pianeta, sta attraversando una riconfigurazione delle relazioni distributive che non ha precedenti recenti. Le pietre dell’edificio sono le stesse, ma la mappa di chi lavora con chi sta cambiando velocemente.
Miller: la storia parallela di chi ha guadagnato l’indipendenza proprio grazie alla fusione mancata
C’è un protagonista secondario in questa storia che merita attenzione specifica, anche perché la sua traiettoria è forse la più istruttiva per il brokeraggio indipendente.
Miller era entrata nell’orbita di WTW nel 2015, quando Willis Group, poco prima di fondersi con Towers Watson, aveva acquisito l’85% della società. Nel febbraio 2020, WTW aveva confermato di stare valutando la cessione: una mossa letta dal mercato come un tentativo di “sgomberare il campo” in vista della poi-annunciata fusione con Aon. Miller, con il suo mix di business che includeva lavoro proveniente dall’arcirivale Marsh attraverso il wholesaler CRC, non si sarebbe adattata facilmente alla nuova entità.
Miller fu ceduta al fondo di private equity Cinven e al fondo sovrano singaporiano GIC, con il deal completato nel 2021. Liberata dalla dipendenza da una grande piattaforma, Miller ha costruito la propria traiettoria autonoma: i ricavi sono quasi raddoppiati, la presenza internazionale si è espansa, le attività si sono estese dal wholesale londinese verso la specialty retail e la riassicurazione, con acquisizioni significative tra cui il broker riassicurativo AHJ.
È la storia di un’azienda che ha trovato nel disordine della mega-fusione mancata lo spazio per costruire qualcosa di proprio. Una narrativa che il brokeraggio indipendente, di qualsiasi dimensione e geografia, dovrebbe leggere con attenzione.
Aon e Marsh: il duello continua, ma il campo è più affollato
Marsh era indicata come il probabile grande vincitore della mega-fusione sin dal primo momento in cui fu annunciata, nel marzo 2020. Il ragionamento era lineare: se i suoi due principali concorrenti si fossero fusi, il mercato avrebbe necessariamente guardato a Marsh come alternativa: per i clienti che cercavano diversificazione, per i talenti che cercavano un porto sicuro, per i regolatori che cercavano un terzo polo di riferimento.
Come prevedibile, Marsh ha beneficiato della dislocazione di talenti durante il periodo di incertezza della fusione, incluso Guy Carpenter, che ha effettuato assunzioni senior da Willis Re. Alla fine, però, il beneficio più importante per Marsh è stato quello di non perdere il primato nel brokeraggio globale: se la fusione si fosse completata, Aon avrebbe preso il comando. Senza fusione, Marsh è rimasta al primo posto.
Sul fronte finanziario, le performance di Aon e Marsh negli ultimi cinque anni sono state sorprendentemente simili. Entrambe hanno fatto crescere ricavi e capitalizzazione di mercato a un ritmo comparabile, nonostante i costi di opportunità, le spese legali e la penale da 1 miliardo che Aon ha dovuto sostenere. Gli investitori non hanno punito Aon per il fallimento della fusione, segnale che il mercato aveva già scontato lo scenario “deal cancellato” prima ancora dell’annuncio ufficiale.
Il quadro al primo trimestre 2026 conferma gli equilibri: Marsh con 7,6 miliardi di dollari di ricavi, Aon con 5,03 miliardi, in crescita organica del 5%. Un gap significativo in termini di ricavi, ma con Gallagher ormai stabilmente nel mezzo, più vicina ad Aon che a WTW, e con Howden che scala posizioni a velocità sostenuta.
La lezione strutturale: i mercati si adattano sempre, e il vuoto si riempie sempre
La mega-fusione Aon-WTW avrebbe creato un’entità dominante e, probabilmente, avrebbe ridotto la competizione per un ciclo. Non si è fatta, e il mercato ha risposto riempiendo il vuoto con dinamiche competitive più articolate e più diffuse di quanto qualsiasi mega-player avrebbe generato da solo.
Gallagher ha quasi raddoppiato i ricavi. Howden è diventata il quinto broker globale. Willis Re torna sul mercato. Il wholesale londinese si rimescola. Startup come Alliant Re, Augment Risk e Juniper Re trovano spazio che cinque anni fa non esisteva. Miller si afferma come player indipendente di peso.
La lezione non è che le fusioni fanno male al mercato. La lezione è che il mercato del brokeraggio è strutturalmente resiliente e competitivo, e che ogni vuoto lasciato da un grande movimento si riempie, spesso con attori che cinque anni prima non erano nemmeno sul radar.
Le implicazioni per il brokeraggio italiano: tre segnali da non ignorare
Per chi opera nel brokeraggio in Italia, in un mercato che sta attraversando la propria fase di consolidamento con circa 100 operazioni M&A negli ultimi tre anni, la storia dei cinque anni post-Aon-WTW offre tre segnali operativi precisi.
1. La dislocazione da consolidamento crea opportunità reali, ma hanno una finestra temporale Ogni grande operazione di M&A genera un periodo di incertezza in cui i clienti valutano alternative e i talenti guardano altrove. I broker italiani che hanno costruito specializzazione verticale e relazioni solide con il cliente hanno oggi, mentre il consolidamento internazionale è in piena evoluzione, una finestra concreta per acquisire posizioni che in un mercato stabilizzato sarebbero molto più difficili da conquistare.
2. Il wholesale londinese sta cambiando: chi è posizionato ne beneficia Lo spostamento di business wholesale previsto da AG London (“il più grande della storia” nei prossimi 18 mesi) non riguarda solo il mercato anglosassone. I broker italiani che accedono al mercato di Londra per il placement di rischi complessi o specialty devono monitorare attivamente come si riconfigurano le relazioni distributive tra retail americano e wholesale londinese, perché quelle relazioni influenzano la capacità e i prezzi disponibili anche per il mercato europeo.
3. La scala non è l’unica risposta: Miller insegna La storia di Miller è forse il caso di studio più rilevante per il brokeraggio indipendente italiano. Un’azienda che ha guadagnato l’indipendenza in circostanze caotiche, ha costruito una strategia chiara su specializzazione e internazionalizzazione, e ha quasi raddoppiato i ricavi in cinque anni. Non attraverso 250 acquisizioni. Attraverso un posizionamento preciso e un’esecuzione coerente. È un modello replicabile, almeno nella sua logica, anche in contesti dimensionali diversi.
Un mercato che non smette di muoversi
Cinque anni fa, il Dipartimento di Giustizia degli Stati Uniti ha bloccato un’operazione che avrebbe dovuto semplificare il mercato del brokeraggio globale. Il risultato è stato esattamente l’opposto: un mercato più complesso, più competitivo e più dinamico di quanto sarebbe stato con una sola entità dominante al vertice.
Gallagher che sfida Aon sulla capitalizzazione di mercato. Howden che entra nel retail americano con 1.000 nuovi dipendenti in otto mesi. Willis Re che torna sul mercato riassicurativo dopo essere stata ceduta. Il wholesale londinese che si rimescola in tempo reale. Startup che trovano spazio dove un anno fa non c’era nulla.
Come scriveva The Insurer nella sua analisi: “Se c’è una lezione degli ultimi cinque anni, è che il mercato del brokeraggio rimane straordinariamente competitivo. Quando un gigante avanza per aumentare la propria quota (attraverso acquisizioni nel retail, nel wholesale o nella riassicurazione), gli altri rispondono, e le imprese più piccole e le startup si fanno avanti con sfide concrete.”
Per il brokeraggio italiano, questo non è un film da guardare da lontano. È il contesto in cui si opererà per i prossimi cinque anni. E come i cinque anni appena trascorsi hanno dimostrato, le opportunità più interessanti nascono spesso dove i grandi player creano disordine.