
Howden Re stima il mercato italiano al terzo posto in Europa, alza di quasi mezzo miliardo il dato sul 2024 e attribuisce a un solo operatore, di cui AXA ha acquisito il 51%, circa metà dei premi.
Il mercato italiano delle MGA vale 3,29 miliardi di euro di premi nel 2025, il 6,5% in più dei 3,09 miliardi del 2024, ed è il terzo in Europa. Circa metà di quei premi fa capo a un solo operatore, Prima. Le stime sono di Howden Re e vengono da «Filtered for quality», l’edizione 2026 della sua rilevazione sulle MGA europee. Nella cifra italiana convivono quindi un grande operatore dell’auto, di cui AXA ha acquisito il 51%, e, nell’altra metà, anche le agenzie di sottoscrizione specialty e wholesale con cui i broker lavorano.
Terza in Europa, davanti a Francia e Germania
Davanti all’Italia ci sono soltanto il Regno Unito, con 8,35 miliardi di euro, e il Benelux, che somma tre Paesi e arriva a 3,745 miliardi. Il mercato italiano vale circa il 15,8% dei 20,84 miliardi di premi che Howden Re attribuisce alle MGA europee. Seguono la Francia con 1,31 miliardi e la Germania con 1,13.
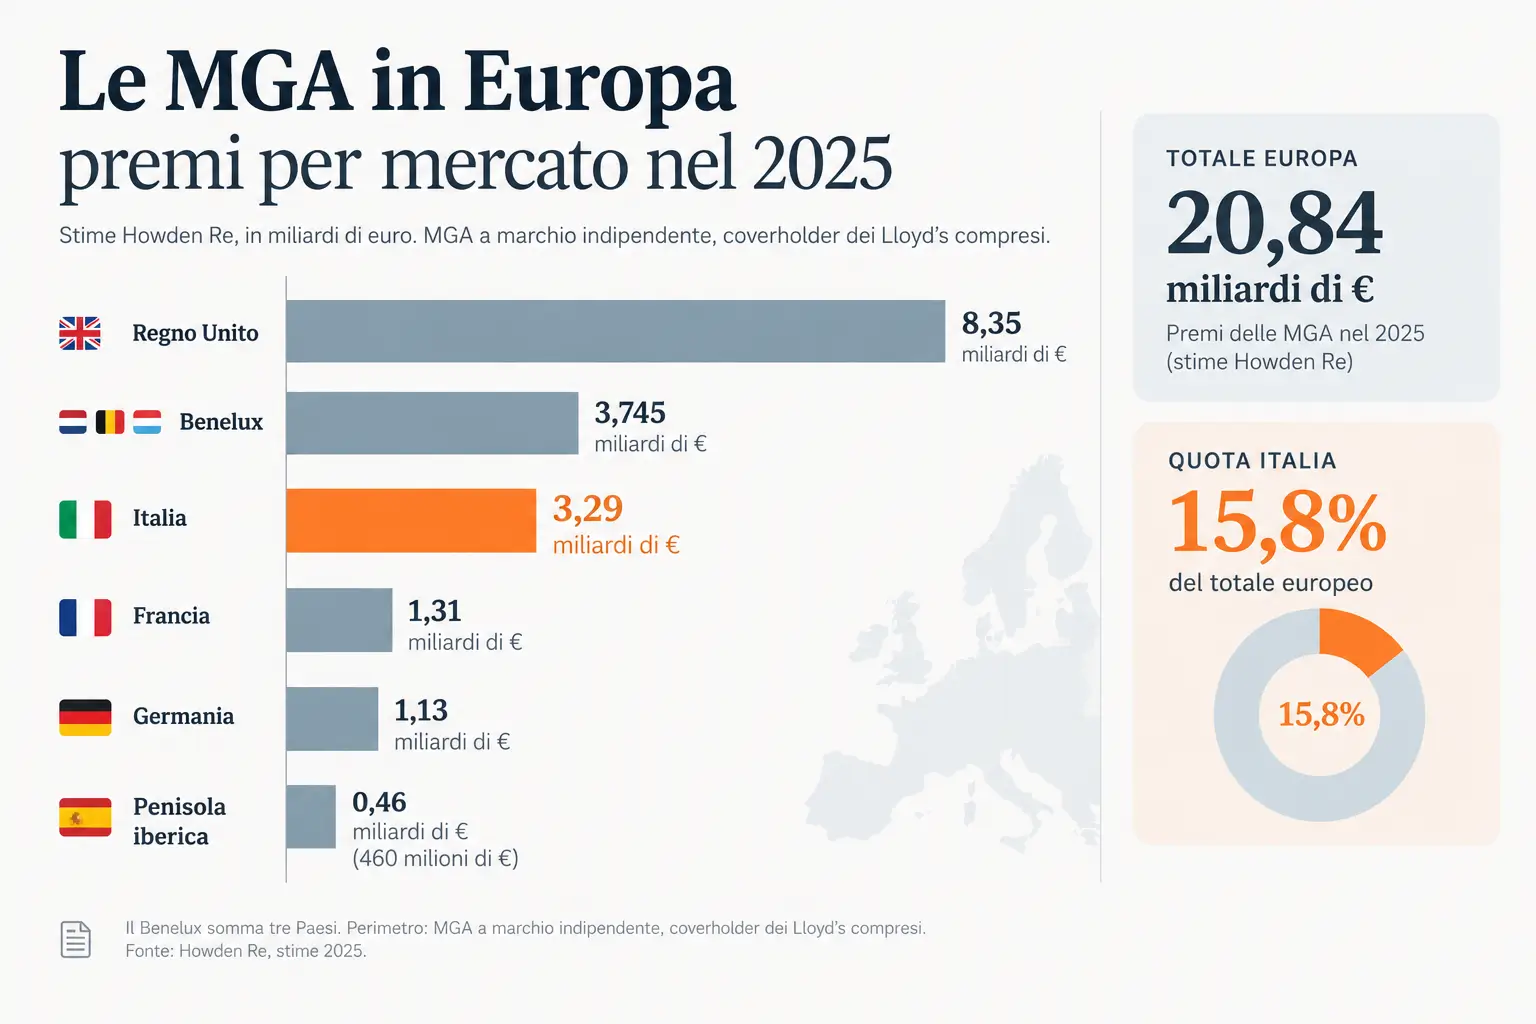
Il passo è quello dei mercati che il report considera maturi. Benelux, Germania e Italia, dove le MGA sono da tempo parte dell’ecosistema assicurativo, sono cresciuti in media fra il 5% e il 7%. La Francia è avanzata di circa il 9%, la penisola iberica è passata da 315 a 460 milioni partendo da una base molto più piccola.
Il perimetro è quello delle MGA a marchio indipendente e comprende i coverholder dei Lloyd’s, che nella maggior parte dei mercati rappresentano fra il 18% e il 25% dei premi.
Un solo operatore per metà della raccolta
Howden Re scrive che Prima continua a pesare per circa metà del mercato italiano. È un’agenzia iscritta alla sezione A del RUI che distribuisce prodotti di Great Lakes Insurance, gruppo Munich Re, e della slovena Triglav: polizze auto, moto, autocarro e casa, vendute attraverso i comparatori, il proprio sito e una rete di circa 1.600 intermediari.
Nel 2024 ha raccolto in Italia 1.246 milioni di euro di premi, il 46% in più dell’anno precedente. Nel 2025 la raccolta complessiva, che comprende Spagna e Regno Unito, è salita da 1,3 a 1,813 miliardi (+39,4%). AXA ha acquisito il 51% di Prima per 0,5 miliardi di euro: l’operazione, annunciata il 1° agosto 2025, si è chiusa il 28 novembre. Sul restante 49% ci sono opzioni di acquisto e di vendita, con esercizio atteso nel 2029 o nel 2030.
Se Prima pesa per circa metà, agli altri operatori restano all’incirca 1,6 miliardi di euro. In questa metà rientrano le agenzie di sottoscrizione specialty e wholesale a cui i broker si rivolgono per collocare i rischi dei clienti.
Con l’integrazione in AXA il perimetro può cambiare
Howden Re tiene Prima fra le MGA indipendenti anche dopo l’ingresso di AXA, perché la società continua a operare come MGA, con capacità di sottoscrizione e di distribuzione distinte. Il report avverte però che, se con l’integrazione queste capacità saranno assorbite del tutto, Prima verrà esclusa dal perimetro e le stime saranno riviste di conseguenza.
Sulla ripresa dei premi AXA ha dichiarato un calendario. All’annuncio, nell’agosto 2025, prevedeva di riprendere in proprio il 100% dei premi sottoscritti in Italia e Spagna da compagnie terze, in modo progressivo dal secondo semestre 2026. Ad aprile 2026 Prima ha indicato la creazione di una struttura assicurativa dedicata e il trasferimento graduale del portafoglio a partire dal 2027, dopo le autorizzazioni attese nel 2026.
Se Prima uscisse dal perimetro, la stima italiana scenderebbe per una riclassificazione e non perché il mercato si è ristretto.
Da 2,6 a 3,09 miliardi: due edizioni della stessa rilevazione
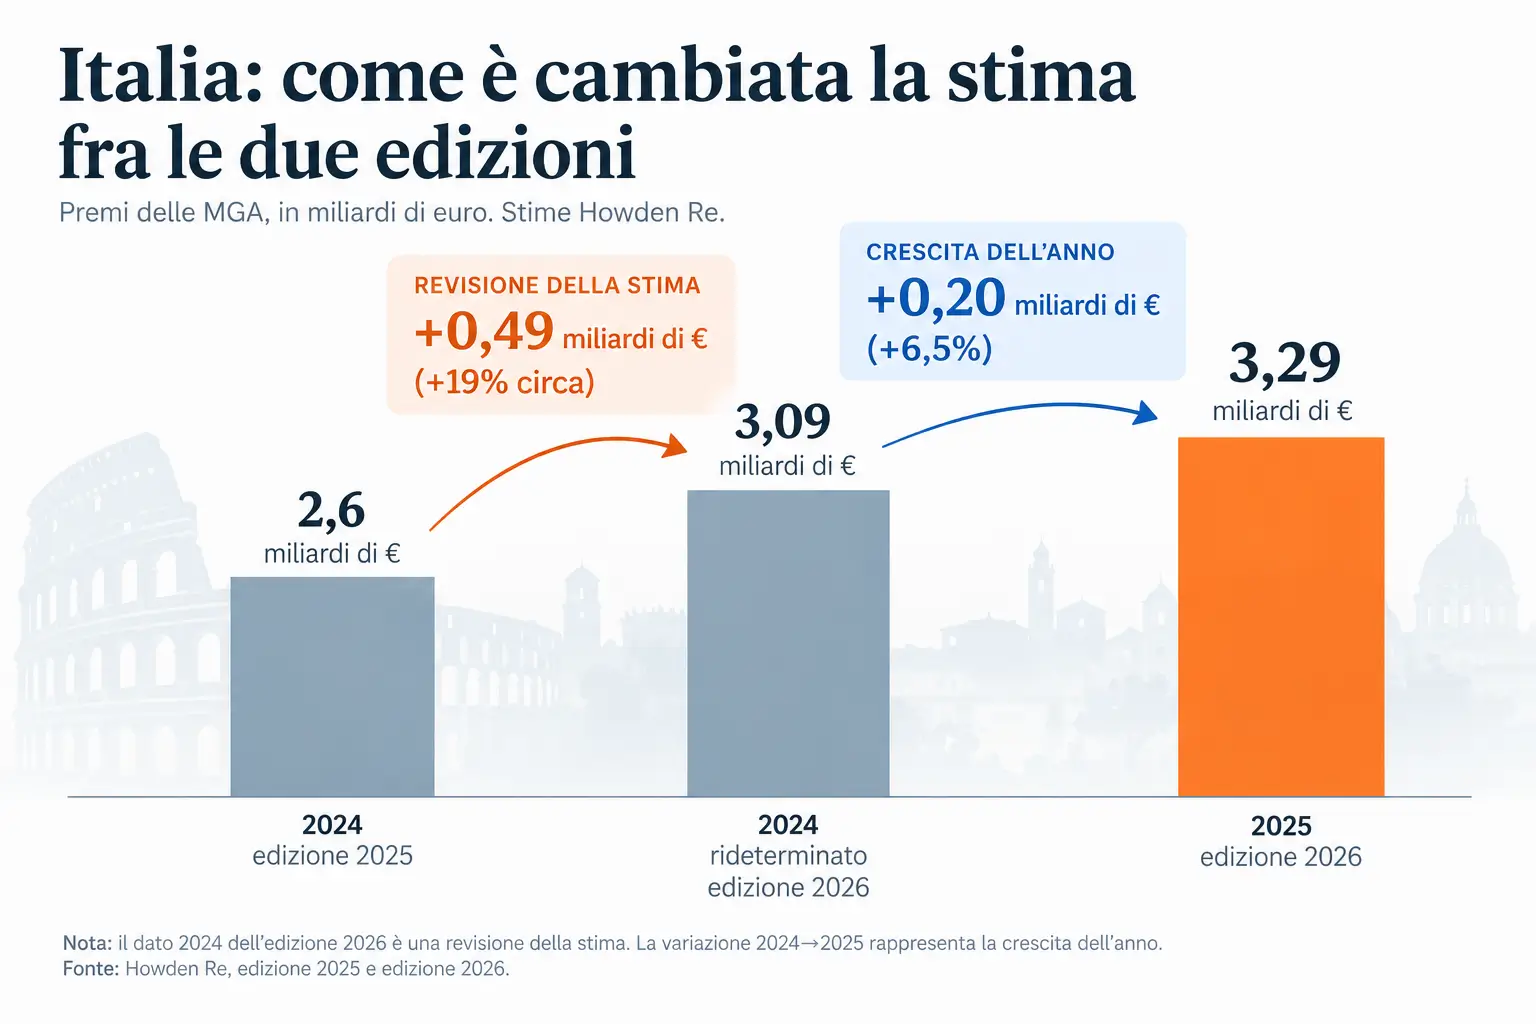
La stima italiana è cambiata anche all’indietro. L’edizione 2025 del report, «Agents of change», uscita a giugno dello scorso anno, attribuiva all’Italia 2,6 miliardi di premi nel 2024 e fra 100 e 110 MGA. La nuova edizione ridetermina lo stesso 2024 a 3,09 miliardi: 490 milioni in più, quasi il 19%.
In valore assoluto è la correzione più ampia fra quelle europee. Il dato complessivo sul 2024 è passato da 17,91 a 18,81 miliardi: dei 900 milioni di differenza, 490 sono italiani, 300 francesi e 110 tedeschi. Howden Re motiva la revisione italiana con i riscontri arrivati dal mercato e con una migliore visibilità sull’attività sottostante. Fra le fonti dei dati della nuova edizione c’è anche AIMGA, l’associazione italiana delle MGA nata a giugno 2025.
I 2,6 miliardi e i 3,29 miliardi vengono quindi da due edizioni della stessa rilevazione, e in mezzo c’è la revisione del 2024: accostarli come se fossero la crescita di un anno è un errore. Il confronto omogeneo è fra 3,09 e 3,29 miliardi, cioè 200 milioni di premi in più in dodici mesi.
RC professionale e D&O affollate, lo spazio è nelle nicchie
Sul mix dei rami Howden Re registra in Italia un leggero spostamento dalle linee specialty verso il danni in senso più ampio, in un quadro europeo che resta sbilanciato sulle specialty. L’edizione 2025 stimava le financial lines al 18% del mercato MGA italiano e le indicava, con cauzioni e specie, fra le linee più sottoscritte. Attribuiva la crescita delle MGA italiane alla specializzazione in segmenti di nicchia che le compagnie tradizionali potrebbero non servire con efficienza, e all’uso dei canali digitali in un mercato dalla forte cultura agenziale.
Sulle classi mature il report 2026 segnala, a livello europeo, l’affollamento. RC professionale e D&O sono descritte come sempre più sature nel loro insieme, con spazi che restano nelle nicchie e nei canali alternativi. Sono in sviluppo, invece, cyber, credito commerciale e marine. Le compagnie, dal canto loro, si ritirano da alcuni segmenti specialty e ricorrono alle MGA come via più flessibile.
Nel property nascono MGA costruite su dati e intelligenza artificiale. Per Howden Re i modelli che funzionano restano però guidati dalla sottoscrizione: la tecnologia aiuta, ma non sostituisce la strategia distributiva e la competenza sul rischio.
Le PMI passano dai broker, gli agenti guardano al modello MGA
Sulle PMI le MGA lavorano soprattutto attraverso i broker e, sui rischi specializzati o non standard, sono spesso meglio posizionate delle compagnie. Alcuni assicuratori hanno allargato l’appetito su queste aree nel mercato attuale; Howden Re giudica il movimento probabilmente ciclico.
L’altro fronte riguarda gli agenti, che in molti mercati europei controllano l’accesso al cliente. Nei mercati maturi una parte dei più strutturati comincia a muoversi verso il modello MGA, risalendo la catena del valore. Il report la considera una fase ancora iniziale, ma capace di ridisegnare la distribuzione. «Le compagnie usano sempre più le MGA per impiegare capacità in segmenti specializzati, e il rapporto fra agenti, broker e MGA sta evolvendo in modi che daranno forma alla distribuzione in tutta la regione per gli anni a venire», afferma Tobias Andersson, responsabile dell’Europa continentale di Howden Re.
In Italia c’è intanto il percorso inverso, quello della MGA che entra nelle reti agenziali. Link Underwriting Agency, agenzia di sottoscrizione romana che lavora solo con agenti e broker, ha accordi con i gruppi agenti di quattro compagnie: il Gruppo Agenti Zurich dal 2015, poi il Gruppo Agenti Vittoria e Agenti UnipolSai Associati e, da ultimo, l’Unione Agenti Allianz. La CEO Simona Zirano la propone come «soluzione B» sui rami in cui la mandante dell’agente non offre una soluzione o è poco competitiva.
Un mercato cinque volte più piccolo di quello americano
Nel 2025 le MGA europee hanno raccolto poco più di 23 miliardi di dollari, circa il 15% in più in un anno se si misura in dollari. In euro il totale passa da 18,81 a 20,84 miliardi: la crescita in dollari risulta più alta per effetto del cambio. Negli Stati Uniti Howden Re stima i premi delle MGA in 122 miliardi di dollari (+7%), nel mondo in 160 miliardi (+10%).
Il mercato europeo delle MGA è circa cinque volte più piccolo di quello americano, mentre il mercato danni sottostante lo è solo di circa il 40%. In questo scarto Howden Re individua lo spazio di crescita.
Tre operatori su dieci fanno fino all’85% dei premi
Howden Re stima che circa il 30% degli operatori europei, quelli indipendenti, di norma con almeno 25 milioni di euro di premi e risultati dimostrabili nel tempo, generi fra il 70% e l’85% dei premi complessivi. Le altre MGA, circa 400, sono più piccole o stanno dentro strutture di compagnie e broker. A queste il report riconosce una funzione precisa: in un mercato fatto di relazioni locali danno ai sottoscrittori accesso a rischi altrimenti difficili da raggiungere.
Sull’Italia l’edizione 2025 rilevava che le prime 20 MGA detengono una quota significativa del mercato, che per le nuove è più difficile entrare e che è più comune collocare capacità attraverso operatori già affermati.
Le piattaforme comprano per crescere senza una licenza locale
Secondo il report le piattaforme comprano MGA per allargare la presenza paneuropea senza dover ottenere una licenza locale, per entrare in fretta in nuove linee e per accedere a reti distributive già esistenti. Con le acquisizioni cercano competenza di sottoscrizione, relazioni con i broker e dati proprietari.
I compratori non si muovono tutti allo stesso modo. Il private equity cerca piattaforme scalabili da consolidare, broker e piattaforme MGA guardano a prodotto e distribuzione, le compagnie sono più selettive e badano a coerenza di sottoscrizione e redditività.
Un caso italiano è Heca, la MGA di Ortona coverholder dei Lloyd’s: la londinese Optio Group vi è entrata in minoranza nell’ottobre 2024 e la controlla al 100% da dicembre 2025. Optio è cresciuta anche con oltre dieci acquisizioni fino a superare i 460 milioni di sterline di premi, e il 27 luglio scorso è stato annunciato l’accordo con cui Preservation Capital Partners ne cede la maggioranza a Cinven e La Caisse.
Intanto l’offerta si rinnova: in Europa dal 2024 sono nate più di 10-15 nuove MGA di qualità, mentre i sottoscrittori sono sempre più attratti dalla flessibilità e dalla proprietà che il modello offre. Per le piattaforme più deboli, invece, la pressione può arrivare dalla compressione dei margini e dall’aumento dei costi operativi più che dai risultati tecnici.
Multipli a 15-16 volte l’EBITDA, ma la sola crescita non basta più
A livello globale le principali piattaforme specialty diversificate sono passate di mano di recente a circa 15-16 volte l’EBITDA, quelle più focalizzate a una o due volte in meno. Sulle transazioni del periodo 2020-2026 rilevate da Howden Capital Markets & Advisory la media è di 15,4 volte per le piattaforme attive su più linee e di 14,3 per quelle monolinea.
A fare il prezzo, per Howden Re, sono la profondità e la durata dei rapporti con chi fornisce capacità, la concentrazione su mandanti, prodotti e canali, la stabilità delle commissioni e la conversione di cassa. Rispetto ai broker quotati, che restano il termine di paragone, le MGA sono più esposte al risultato tecnico e dipendono strutturalmente dalla capacità di terzi.
«Una forte crescita dei ricavi non è più sufficiente di per sé; i compratori attribuiscono un peso molto maggiore alla qualità, alla sostenibilità degli utili e alla profondità delle competenze», osserva Camila Trejo, Vice President di Howden Capital Markets & Advisory. Il titolo del report viene da qui: un mercato filtrato dalla qualità, in cui le piattaforme senza scala, senza un posizionamento chiaro o senza una struttura operativa adeguata possono trovare condizioni più difficili.
L’8 ottobre a Milano il primo summit italiano delle MGA
In Italia le MGA non hanno una categoria normativa propria: operano nel quadro generale degli intermediari vigilati dall’IVASS e, come rilevava Howden Re nell’edizione 2025, non incontrano barriere regolamentari significative all’ingresso. AIMGA conta 24 soci ordinari, fra cui la stessa Prima. L’8 ottobre, a Milano, l’associazione tiene il primo Italian MGA Summit: in programma ci sono i risultati dell’Osservatorio sul mercato delle MGA in Italia, che potranno offrire un termine di confronto domestico alla stima di Howden Re.