
Per Aon, nel secondo trimestre 2026 i prezzi delle coperture aziendali nell’area EMEA sono scesi fra l’1% e il 10%. Auto commerciale e casualty con esposizione USA viaggiano però a un altro passo, anche nel D&O le riduzioni si stanno attenuando, e in alcune classi gli assicuratori guardano con crescente preoccupazione alla sostenibilità dei prezzi.
Per le aziende che comprano copertura nell’area EMEA, cioè Europa, Medio Oriente e Africa, il mercato è rimasto soft: riduzioni di prezzo fra l’1% e il 10%, capacità abbondante, underwriting flessibile. Lo rileva Aon nel report sul secondo trimestre 2026 dedicato al mercato assicurativo commerciale. Le velocità, però, sono due, e in alcune classi gli assicuratori cominciano a mettere in discussione ulteriori miglioramenti: la finestra favorevole resta aperta, ma a livello globale il report la considera probabilmente temporanea.
Capacità e concorrenza da una parte, auto e Stati Uniti dall’altra
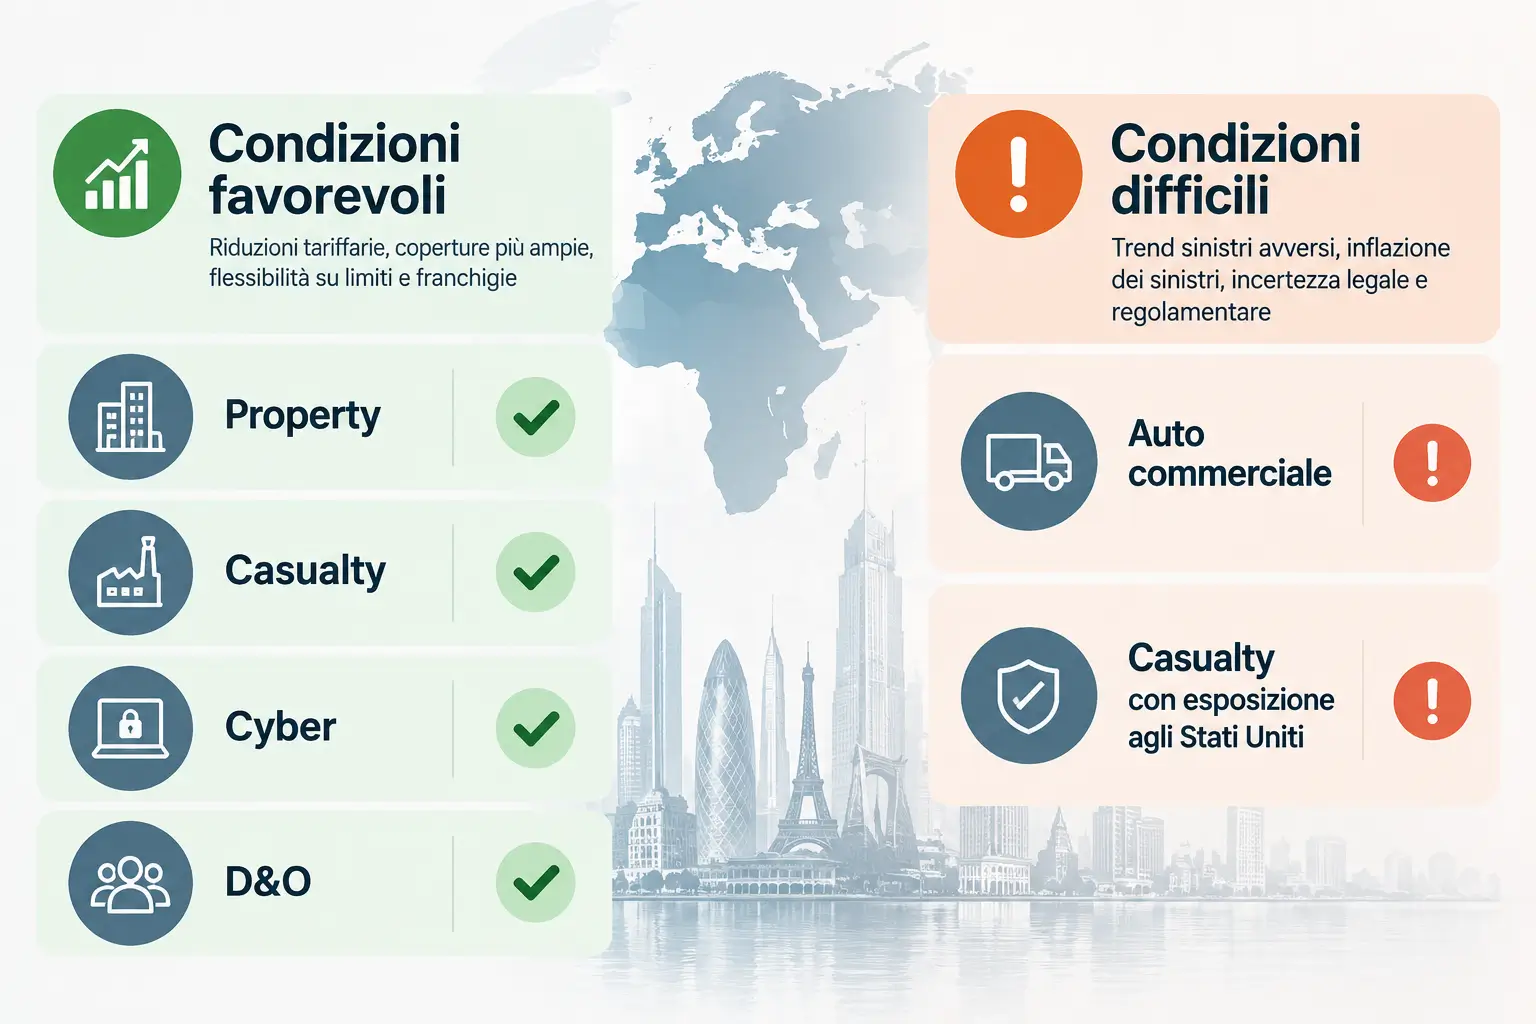
Aon definisce quello dell’area EMEA un mercato nettamente a due velocità. Su property, casualty, cyber e D&O concorrenza e capacità si traducono in riduzioni tariffarie, coperture più ampie e flessibilità su limiti e franchigie, soprattutto per i rischi ben gestiti e con un buon andamento. L’auto commerciale e il casualty con esposizione agli Stati Uniti restano invece difficili, fra trend sinistri avversi, inflazione dei sinistri e incertezza legale e regolamentare. Qui, come nel property ad alto rischio o esposto alle catastrofi naturali, dove la capacità è più selettiva, il vaglio assuntivo è più severo, con possibili franchigie più alte, sottolimiti più dettagliati e wording restrittivi.
«Capacità e concorrenza giocano a favore dei clienti in molte linee, ma il vaglio più severo su catastrofi, esposizioni di responsabilità civile negli Stati Uniti e rischi geopolitici fa sì che gli esiti dipendano sempre più dalla qualità del rischio e dei dati», sintetizza Erlantz Urbieta, Chief Broking Officer Commercial Risk Solutions EMEA di Aon.
Conti solidi e catastrofi contenute alimentano l’offerta
Le condizioni favorevoli poggiano sulla forte performance finanziaria di assicuratori e riassicuratori. Le perdite catastrofali, finora contenute, hanno sostenuto i risultati e tenuto competitive le condizioni riassicurative: un contesto che spinge gli assicuratori a impiegare capacità e a cercare crescita. Nuovi entranti, capacità aggiuntiva degli operatori già presenti e riassicurazione facoltativa hanno più che compensato i vuoti lasciati da consolidamenti e uscite dal mercato, e molti assicuratori, per centrare obiettivi di crescita ambiziosi e attenuare l’effetto dei ribassi di prezzo, hanno allargato l’appetito a una gamma più ampia di rischi.
Stessa fascia di prezzo di Asia e Pacifico, limiti fermi come in Nord America
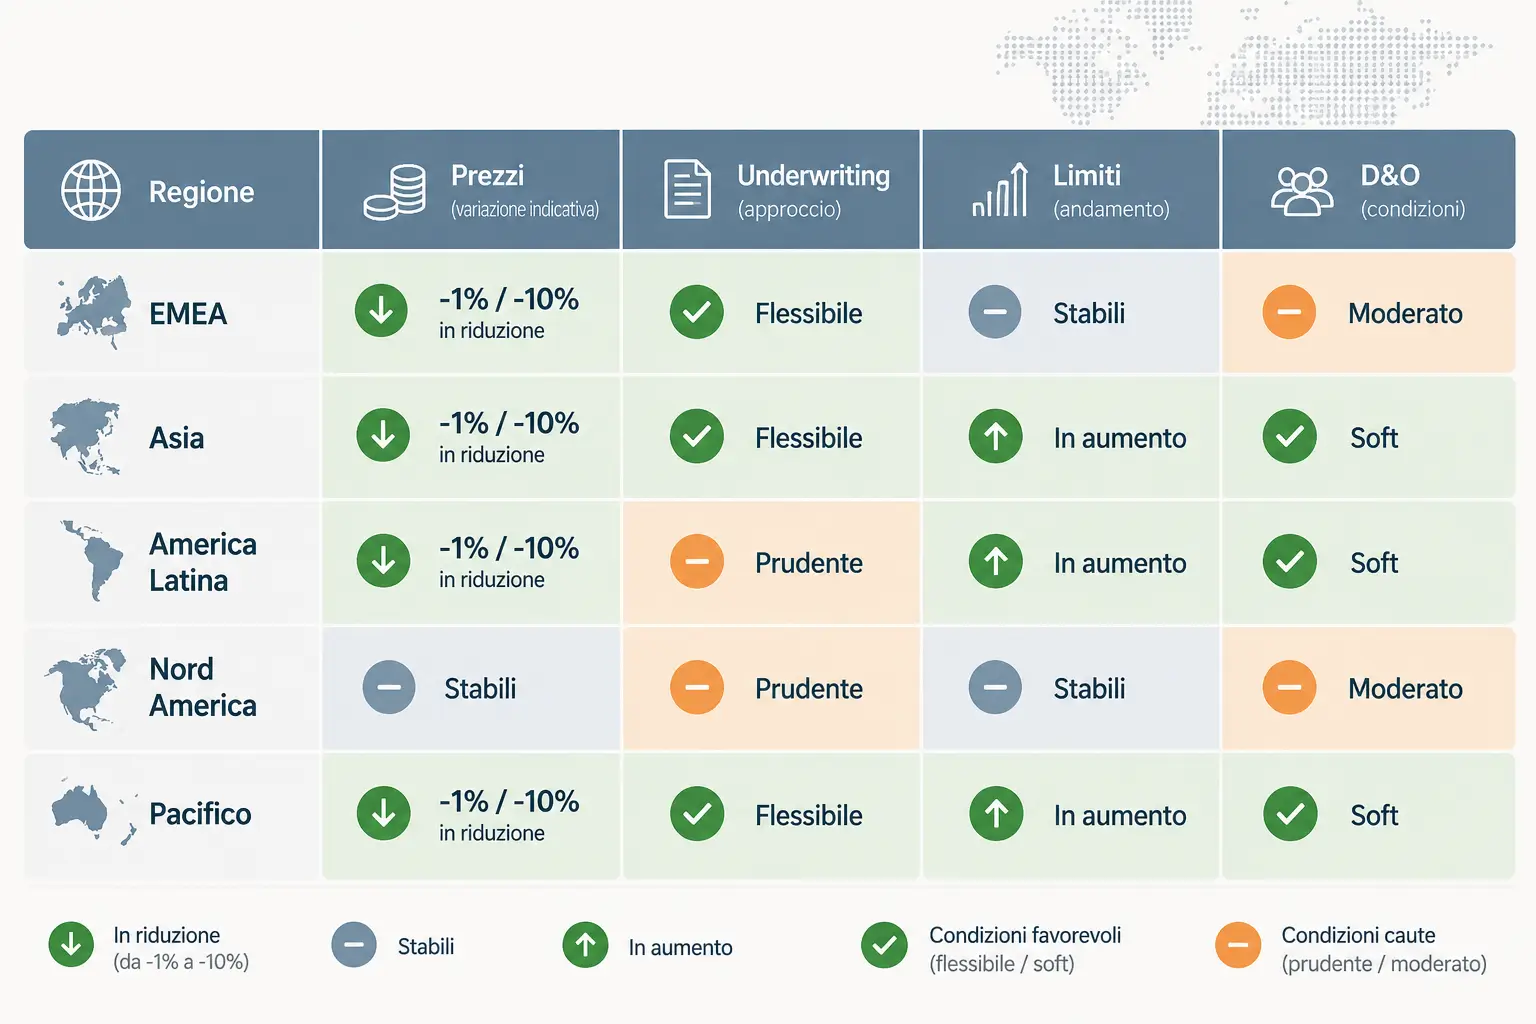
Nel confronto fra regioni l’area EMEA sta nella stessa fascia di prezzo di Asia, America Latina e Pacifico, mentre il Nord America è l’unica regione con prezzi stabili. L’underwriting è flessibile come in Asia e nel Pacifico, prudente invece in America Latina e Nord America. Sui limiti l’area EMEA si allinea al Nord America: stabili, mentre Asia, America Latina e Pacifico li vedono in aumento.
Property e cyber, gli assicuratori si contendono i rischi migliori
Sulla maggior parte dei piazzamenti preferred di property, cyber e casualty il report registra riduzioni modeste. Nel property il mercato continua però ad ammorbidirsi, con riduzioni tariffarie significative per i rischi grandi e complessi in gran parte della regione, capacità abbondante e oversubscription comune. Le condizioni favorevoli si sono estese al middle market e l’appetito è cresciuto anche per alcuni settori in passato meno graditi. Gli assicuratori sono più aperti a wording più ampi e limiti più alti, e per alcuni piazzamenti attraenti, con buona storia sinistri e informazioni di underwriting solide, sono disponibili riduzioni di franchigia.
Nel cyber la concorrenza si è intensificata: capacità e limiti crescono e gli assicuratori mostrano più fiducia nella propria sottoscrizione. I prezzi sono soft, le coperture si allargano, in particolare per i rischi preferred, e nel trimestre sono state disponibili riduzioni di franchigia per i piazzamenti con buoni loss ratio.
Responsabilità civile, prezzi favorevoli in Europa e cautela sugli Stati Uniti
Nel casualty le condizioni sono favorevoli agli assicurati e molti assicuratori vogliono sottoscrivere di più. Sui rischi locali in Europa i prezzi sono rimasti vantaggiosi, mentre sulle esposizioni statunitensi prevale la cautela: la capacità per i piazzamenti con esposizione USA è adeguata, ma dimensione delle quote (line size) e gestione del punto di attacco (attachment point) sono un punto di attenzione importante per gli underwriter.
Nel casualty e nel D&O, più che altrove, appetito e obiettivi di crescita hanno portato condizioni più ampie a parità di tasso, o perfino con una riduzione. Più in generale, in parti della regione gli assicuratori sono stati anche più flessibili sulla qualità del rischio e hanno ridotto le richieste di alcune informazioni di underwriting.
Auto commerciale, l’inflazione dei sinistri tiene alta la pressione
Nell’area EMEA il mercato dell’auto commerciale è moderato, e non soft, nonostante una capacità ampia. Pesa l’inflazione dei sinistri: risarcimenti più alti per i danni alla persona e costi di riparazione in aumento, specie per i veicoli elettrici. Nel trimestre l’appetito per i nuovi affari è stato limitato, in particolare per trasporto pubblico e autotrasporto merci su strada. I rischi con sinistralità avversa vedono prezzi in aumento e franchigie più alte, e gli underwriter restano cauti sui modelli poco conosciuti, tipicamente di costruttori cinesi, il cui rischio è meno compreso.
Il quadro però non è uniforme. In parti dell’area EMEA hanno cominciato a vedersi più concorrenza, aumenti di prezzo meno marcati e franchigie stabili. Alcuni rischi ben gestiti hanno perfino ottenuto riduzioni, perché gli assicuratori puntano a trattenere i rischi migliori, e c’è chi si dice più disposto ad accettare esposizioni difficili, trasporto pubblico compreso.
D&O, alcuni assicuratori rivedono le posizioni della fase soft
Nel confronto fra regioni il D&O è moderato solo in EMEA e Nord America, mentre in Asia, America Latina e Pacifico è soft. Nell’area EMEA resta favorevole agli assicurati, con capacità sana e concorrenza per i rischi con buon andamento. Ma le riduzioni di prezzo hanno cominciato ad attenuarsi, perché gli assicuratori cercano livelli di prezzo sostenibili, e cresce la preoccupazione per l’adeguatezza tariffaria, soprattutto sui profili complessi o più rischiosi.
Aumentano intanto le denunce di sinistro in ambiti come le esposizioni legate al cyber, le frodi, le controversie di lavoro e l’attività degli azionisti: rischi tecnicamente impegnativi, multi-giurisdizionali e lunghi da chiudere, che fanno salire le spese di difesa prima ancora che siano chiari i valori finali di liquidazione. Per questo alcune compagnie stanno rivedendo le posizioni di prezzo e di copertura assunte nella fase soft del ciclo.
Sulla sostenibilità dei prezzi cresce la preoccupazione degli assicuratori
Fra le criticità dell’area EMEA il report segnala assicuratori sempre più preoccupati per la sostenibilità dei prezzi in alcune classi e, nelle indicazioni ai clienti, descrive un mercato in cui le compagnie «iniziano a mettere in discussione ulteriori miglioramenti di termini e condizioni».
Anche la capacità, abbondante nel complesso, conosce eccezioni. Alcuni assicuratori l’hanno ridotta per specifici rischi critici, con condizioni più rigide in alcuni mercati regionali; per certi rischi critici sono stati ridotti anche i limiti, ma in genere è stata disponibile capacità alternativa a coprire il deficit. E l’impiego della capacità riflette sempre più la tolleranza alla volatilità dell’assicuratore, la qualità dei dati di underwriting e la storia sinistri.
A livello globale, sul property il report registra «crescenti indicazioni» che il mercato possa resistere al protrarsi della pressione al ribasso sui prezzi: gli assicuratori temono che le riduzioni recenti siano andate oltre quanto giustificano i fondamentali del rischio. Una correzione del mercato nel breve termine non è attesa, ma gli esiti dei rinnovi dovrebbero essere sempre più differenziati per qualità del rischio, esposizione catastrofale e andamento sinistri.
Medio Oriente, le esclusioni war lasciano scoperte alcune aziende
Il conflitto in Medio Oriente ha colpito duramente i rischi war, political violence, marine ed energy esposti all’area. Dove non era stata acquistata una copertura political violence autonoma, le esclusioni war standard hanno lasciato scoperti alcuni assicurati, soprattutto nell’energia e nelle risorse naturali. I riassicuratori hanno ritirato o riprezzato le esposizioni war in Medio Oriente, con disdette e capacità di breve durata, fortemente condizionata, a premi e franchigie elevati. Nell’area EMEA la volatilità geopolitica dovrebbe inoltre alimentare l’inflazione dei sinistri e spingerne al rialzo il costo.
A livello globale le denunce legate al conflitto continuano ad arrivare, per danni materiali e business interruption da attacchi di missili e droni e caduta di detriti, e toccano anche le coperture di business interruption indiretta (contingent BI) e di loss of attraction. Per chi è coinvolto, l’indicazione è conservare la documentazione e coinvolgere presto il broker, perché la copertura sia tutelata.
Facilities, deleghe e M&A, gli assicuratori cercano crescita
Con capacità da impiegare e obiettivi di crescita da centrare, gli assicuratori dell’area EMEA puntano su nuovi canali distributivi, fra cui facilities e deleghe di sottoscrizione, e sull’espansione in segmenti come il middle market. Aumentano anche le operazioni di M&A nel settore, con cui gli assicuratori cercano di rispettare i propri piani. Le maggiori pressioni sui costi dovrebbero accelerare l’adozione dell’intelligenza artificiale, che potrebbe a sua volta spingere un ulteriore consolidamento del settore.
Nella scelta dell’assicuratore i sinistri pesano sempre di più
Su scala globale i buyer commerciali danno sempre più peso ai sinistri nella scelta dell’assicuratore, e molti sono meno disposti a lavorare con compagnie percepite come difficili in fase di liquidazione. Con i prezzi di property e casualty commerciali sotto pressione crescente, alcuni assicuratori hanno però assunto, paradossalmente, posizioni più rigide sui sinistri grandi e complessi, pur presentando il servizio sinistri come elemento di differenziazione.
Intanto gli assicuratori investono in intelligenza artificiale e strumenti digitali per i sinistri, usati finora per smistare le pratiche e ridurre il carico amministrativo, più che per decidere le liquidazioni. Più automazione, avverte però il report, rischia di erodere le competenze dei team sinistri.
«I vincitori del prossimo decennio non saranno gli assicuratori che taglieranno più costi nella gestione dei sinistri, ma quelli che uniranno automazione intelligente e competenze globali a un profondo giudizio sui sinistri, esercitato in prima linea», osserva Mona Barnes, Global Chief Claims Officer Commercial Risk Solutions di Aon.
L’indicazione ai clienti è considerare la performance sinistri dell’assicuratore, dalla flessibilità alla storia dei pagamenti, come parte della strategia di trasferimento del rischio, valutando il compromesso fra prezzo e liquidazione più rapida e lineare.
Rinnovi in anticipo, panel rivisti e risparmi da reinvestire
Le indicazioni di Aon ai clienti dell’area EMEA partono dal calendario: avviare rinnovi e piazzamenti con largo anticipo per accedere alla capacità più attraente, tanto più sui programmi grandi e complessi. Informazioni di rischio solide e un racconto chiaro su risk management, controlli e performance restano decisivi.
Il report suggerisce poi di rivedere il panel: ribilanciare le quote, introdurre nuovi assicuratori o consolidare i piazzamenti, dove questo porta condizioni migliori e relazioni più strategiche. Dove si ottengono riduzioni di premio, invita a valutare di reinvestire parte del risparmio in limiti aggiuntivi, come alcuni clienti hanno già fatto, in particolare per catastrofi, cyber e casualty con esposizione USA, oppure in coperture più ampie o in iniziative di controllo del rischio. E alcuni assicurati con franchigie già ottimizzate stanno esplorando soluzioni di total cost of risk o di autoassicurazione per ridurre ancora la spesa in premi.
Più in prospettiva, il report invita a usare le condizioni favorevoli per costruire resilienza, con accordi pluriennali dove opportuno, verso i quali gli assicuratori si mostrano aperti, e con forme di trasferimento alternativo del rischio, come soluzioni strutturate o parametriche, per attenuare l’impatto della volatilità futura di assicurazione e riassicurazione.
Una finestra che può restringersi
Nel quadro globale Aon vede nelle condizioni attuali un’opportunità per i risk manager, probabilmente temporanea, per rimettere mano a struttura dei programmi, limiti, ritenzioni e wording. La finestra si restringerà se trend del casualty, pressione sulle riserve, perdite catastrofali o volatilità geopolitica eroderanno la redditività degli assicuratori o accentueranno i dubbi sull’adeguatezza tariffaria. Nell’area EMEA, a sostenere le condizioni favorevoli sono i conti solidi di assicuratori e riassicuratori e perdite catastrofali rimaste finora contenute.