
Nel ranking 2025 di Mapfre Economics tutti i primi venti gruppi chiudono con un combined ratio sotto il 100%, il risultato finanziario pesa meno sui conti e Generali sale al terzo posto superando Zurich. Sullo sfondo restano due fronti aperti: rischio climatico e private credit.
Nel 2025 i venti maggiori gruppi assicurativi europei hanno portato i ricavi assicurativi a 582 miliardi di euro, il 5,1% in più dell’anno precedente. Il risultato netto aggregato è salito molto di più: +14,5%, a 55,0 miliardi. Con tutti i combined ratio sotto il 100% e un risultato finanziario che pesa meno sul conto economico, il ranking annuale di Mapfre Economics, pubblicato da Fundación Mapfre, conclude che a guidare i conti è il «motore tecnico-operativo», più che gli investimenti.
Utile netto a 55 miliardi, il risultato finanziario non si muove
Il risultato netto dei venti gruppi, dopo le imposte e prima delle quote di minoranza, passa da 47.999 a 54.943 milioni di euro; la parte attribuibile alle capogruppo è di 50,4 miliardi (+14,8%). Il report misura la redditività sul risultato netto tradizionale, senza le altre componenti del conto economico complessivo (OCI).
Allianz ha il risultato più alto, 11.430 milioni (+8,4%), che il report attribuisce in larga parte al Danni e al contenimento dei costi operativi. Segue Axa con 9.981 milioni (+23,6%). Fra gli aumenti più marcati ci sono quelli di Legal & General (da 230 a 719 milioni), Sampo (+66,1%, a 2,0 miliardi) e R+V (+63,9%, a 1,5 miliardi); arretrano solo Bupa (-5,7%), CNP (-7,0%), Nationale-Nederlanden (-25,3%) e ASR (-40,9%).
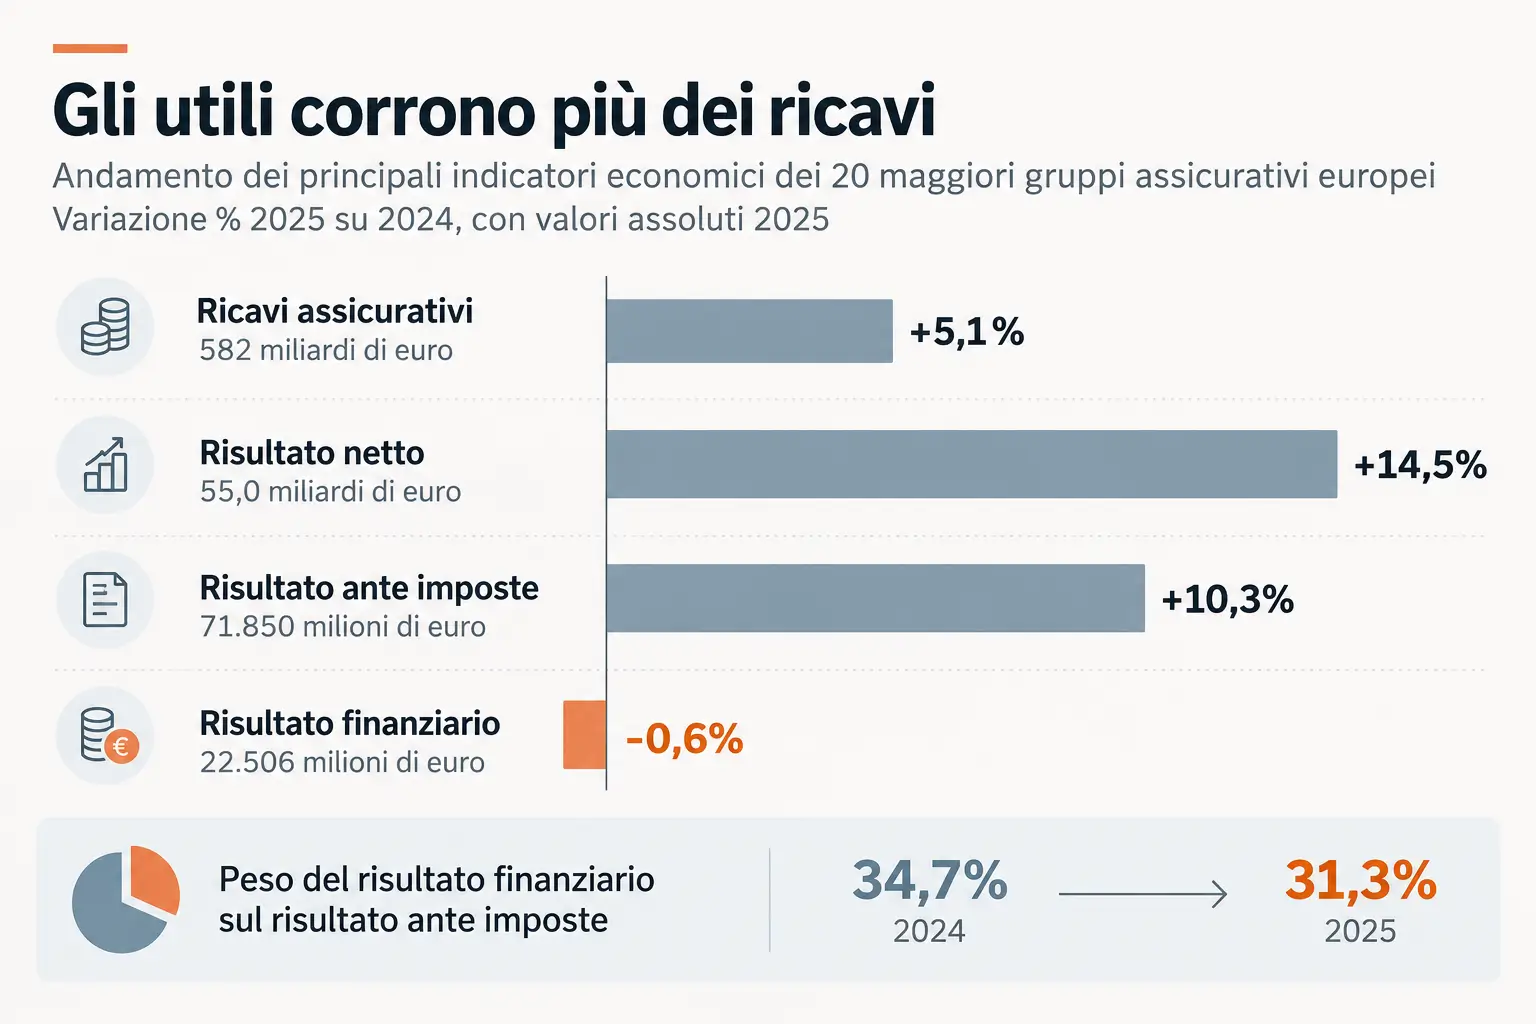
Prima delle imposte, il risultato dei venti sale a 71.850 milioni (+10,3%), mentre quello finanziario resta sostanzialmente fermo a 22.506 milioni (-0,6%). Il peso della componente finanziaria sul risultato ante imposte scende così dal 34,7% al 31,3% e cala in dodici gruppi su venti: per il report il dato «suggerisce» che i risultati operativi, legati a premi e sinistri, stanno guadagnando peso rispetto ai proventi degli investimenti. In alcuni gruppi la componente finanziaria supera comunque la metà del risultato ante imposte: il 72,4% in Nationale-Nederlanden e il 63,2% in Aviva, che nel 2024 era al 22,9%.
Sottoscrizione in utile per tutti, ma non tutti migliorano
Tutti i venti gruppi chiudono il 2025 con un combined ratio inferiore al 100%, e diciassette lo migliorano rispetto al 2024. Il livello più basso è di Legal & General (78,0%), davanti a Sampo (83,6%), CNP (83,7%) e R+V (86,6%). I progressi più ampi sono ancora di Legal & General (-6,7 punti percentuali) e R+V (-6,3), seguiti da VIG (-3,3, al 90,1%) e Mapfre (-2,8, al 90,2%). Tre gruppi vanno in direzione opposta: Talanx sale di 3,8 punti al 95,4%, il valore più alto del campione, mentre CNP e ASR peggiorano di 1,3 punti, rispettivamente all’83,7% e al 92,2%.
Il confronto va fatto con una cautela che il report stesso esplicita. Ridefinendo ricavi assicurativi e premio di competenza, IFRS 17 ha prodotto interpretazioni diverse fra i gruppi: il combined ratio considerato è quello pubblicato da ciascuno, senza uniformità garantita, e alcuni lo presentano sia con sia senza attualizzazione. Per Aviva, per esempio, è il combined operating ratio non attualizzato.
Catastrofi naturali, un anno sotto la tendenza non riduce il rischio
Nel 2025 i danni assicurati da catastrofi naturali nel mondo hanno superato i 100 miliardi di dollari per il sesto anno consecutivo. La quota di beni colpiti che erano assicurati ha toccato un record, ma la copertura resta inferiore alla metà delle perdite economiche totali. E se l’anno si è chiuso sotto la tendenza, il report lo attribuisce a una «variabilità favorevole», non a una riduzione del rischio sottostante.
In Europa il protection gap è vicino al 75%. Per gli assicuratori Danni la sfida «non è ciclica ma strutturale», e la sostenibilità del modello dipenderà da due leve: la sofisticazione tecnica, dai modelli alle soluzioni parametriche, e la collaborazione tra pubblico e privato, per evitare che intere linee di business diventino inassicurabili.
Una classifica allargata a venti, con cinque gruppi al 60%
Per il terzo anno il ranking ordina i gruppi in base all’insurance service revenue, i ricavi assicurativi di IFRS 17, e non più ai premi lordi contabilizzati. La novità di questa edizione è il perimetro, passato da quindici a venti gruppi per tenere conto dell’ingresso di nuovi operatori significativi. Restano fuori le mutue francesi Aema e Covéa, che non pubblicano ricavi IFRS 17, e Lloyd’s, che per il report è un marketplace di sindacati indipendenti più che un gruppo assicurativo convenzionale.
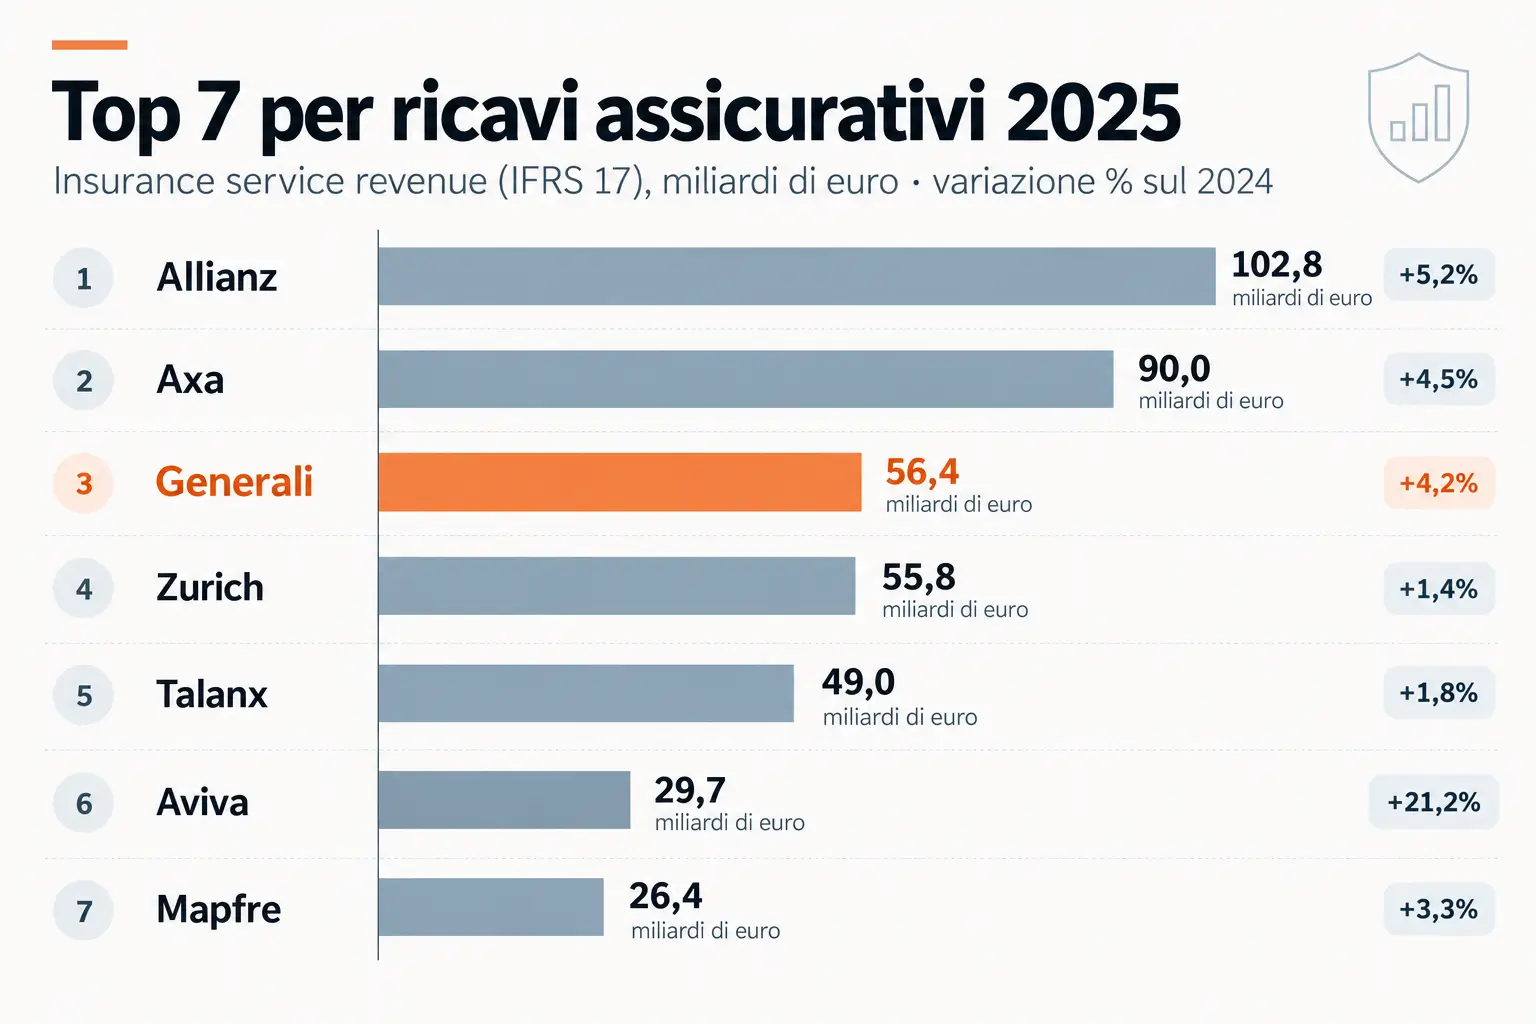
I primi cinque, Allianz, Axa, Generali, Zurich e Talanx, totalizzano 354,0 miliardi (+3,8%), il 60,8% dei ricavi dei venti gruppi; i primi quattro arrivano al 52,4%. Il confronto con le edizioni passate ha però un limite, che il report segnala in nota: l’ingresso di gruppi di taglia media come Nationale-Nederlanden, ASR, Sampo e Unipol abbassa in automatico la quota dei primi cinque, «non perché i gruppi leader abbiano perso terreno, ma perché il denominatore è più grande».
Allianz resta in testa con 102,8 miliardi (+5,2%), il 17,7% del totale dei venti, 2,2 punti percentuali sopra Axa (90,0 miliardi, +4,5%). Talanx è quinta con 49,0 miliardi (+1,8%). La crescita più forte è quella di Aviva, +21,2% a 29,7 miliardi, che sale al sesto posto superando Mapfre (26,4 miliardi, +3,3%). Crédit Agricole Assurance scavalca Bupa e sale al decimo posto (15,4 miliardi, +9,9%), mentre CNP scende al sedicesimo con l’unico calo della classifica, -2,5%. Per nazionalità, Germania e Francia contano quattro gruppi ciascuna, il Regno Unito tre, Svizzera, Paesi Bassi e Italia due.
Generali terza davanti a Zurich, Unipol dentro il perimetro
Generali sale al terzo posto con 56,4 miliardi di ricavi assicurativi (+4,2%, il 9,7% del totale dei venti) e supera Zurich, che scende al quarto con 55,8 miliardi (+1,4%). Il risultato netto è di 4.663 milioni (+11,9%). Il combined ratio scende al 92,6% (-1,4 punti), con un loss ratio in calo di 2,0 punti al 63,2% e un expense ratio in aumento di 0,6 punti al 29,4%; il solvency ratio sale al 219,0% (+9,3 punti). Generali è anche fra gli otto gruppi in cui il peso del risultato finanziario sale: +0,8 punti, al 31,0%.
Unipol è diciannovesima con 10,1 miliardi (+2,6%), fra i gruppi entrati con l’allargamento a venti, e non compare nella classifica Vita. Il risultato netto sale a 1.530 milioni (+36,7%), il combined ratio scende al 92,9% (-0,7 punti), con loss ratio al 65,2% (-2,4) ed expense ratio al 27,8% (+1,8). Il solvency ratio arriva al 230,2% (+18,3 punti). Il risultato finanziario pesa per il 58,7% su quello ante imposte, dal 63,0% del 2024: è il terzo valore più alto dei venti.
Nel Danni corrono Aviva e Ageas, Zurich unico in calo
La classifica Danni, con un insieme di gruppi in parte diverso, vale 416,1 miliardi di ricavi (+4,8%), il 60,7% dei quali concentrato nei primi cinque. Crescono tutti tranne Zurich, ma con un andamento più disomogeneo degli anni precedenti. Le crescite a doppia cifra sono solo due, Aviva (+29,2%) e Ageas (+13,7%), con Mutua Madrileña (+9,1%), Sampo (+8,3%) e Crédit Agricole Assurance (+8,1%) poco distanti. Zurich resta terza con 42,8 miliardi pur perdendo il 3,2%, mentre crescono poco Unipol (+2,0%, dodicesima con 9,3 miliardi) e Talanx (+1,7%).
Al vertice Allianz arriva a 78,2 miliardi (+4,8%) e Axa, che include la salute nel perimetro Danni, a 56,6 miliardi (+3,4%). Generali mantiene il quinto posto con 35,5 miliardi e un +5,6% che è la crescita più alta fra i primi cinque del segmento.
Nel Vita tassi alti e unit-linked sostengono il risparmio
Anche il Vita ha una classifica propria, con un suo insieme di gruppi: i ricavi dei venti salgono a 194,0 miliardi (+5,4%) e la quota dei primi cinque, 51,8%, resta praticamente invariata. Il contesto ha aiutato. Tassi alti per tutto l’anno hanno sostenuto risparmio e rendite, curve dei rendimenti inclinate positivamente in un numero crescente di mercati hanno favorito i prodotti di lungo periodo, e le unit-linked, con tassi reali positivi, restano attraenti anche per i profili prudenti.
Solo CNP arretra (-2,2%), mentre quindici gruppi su venti crescono più della media del segmento. Le crescite più alte sono quelle dei britannici Pension Insurance Corporation (+16,4%) e HSBC (+12,5%); avanzano anche Rothesay Life (+9,2%) e Aviva (+9,0%), e il report collega questa crescita soprattutto al dinamismo del mercato del pension risk transfer, alla domanda dei fondi pensione di soluzioni per trasferire le passività e allo sviluppo del risparmio a lungo termine. Fuori dal Regno Unito, cresce a doppia cifra l’olandese ASR (+10,0%).
Axa guida con 33,4 miliardi (+6,3%), davanti ad Allianz (24,5 miliardi, +6,0%) e a Generali, che resta terza con 20,9 miliardi (+2,0%). Italia, Germania e Francia sono indicate fra i mercati in cui i ricavi Vita salgono in modo moderato, in un contesto di incertezza economica, tensioni geopolitiche e condizioni finanziarie più strette rispetto al decennio precedente.
Solvibilità in miglioramento per dodici gruppi su diciassette
Il solvency ratio, rapporto fra fondi propri ammissibili e requisito patrimoniale di solvibilità, è confrontabile per diciassette gruppi: restano fuori Zurich ed Helvetia, che come capogruppo svizzere applicano lo Swiss Solvency Test anziché Solvency II, ed Ergo, che non pubblica un indice comparabile. Dodici migliorano, cinque peggiorano.
Gli aumenti più forti sono di VIG, dal 260,7% al 295,6% (+34,8 punti percentuali), il valore più alto del campione, Groupama (dal 241,0% al 273,7%) e R+V (dal 172,0% al 204,1%). Legal & General perde 28,9 punti, dal 231,9% al 202,9%, restando per il report comodamente sopra i minimi; Aviva scende dal 184,0% al 167,0%, il livello più basso, e Crédit Agricole Assurance dal 201,0% al 194,5%. Più contenuti i cali di Sampo (174,0%, -3,0 punti) e Mapfre (205,3%, -2,1). Il settore resta ben sopra la soglia regolamentare, «riflesso di un’industria fortemente capitalizzata», in linea con la valutazione di EIOPA, che colloca il rischio del comparto a un livello medio. A bilancio, il patrimonio netto dei venti gruppi, minoranze incluse, sale a 369,7 miliardi, da 345,0.
Gli utili ancora da rilasciare: il CSM sale a 281,5 miliardi
Con IFRS 17 i conti si leggono anche attraverso il contractual service margin (CSM), il profitto non ancora maturato atteso dai servizi futuri. Il report lo descrive come un cuscinetto contabile che riduce la volatilità dei risultati, perché viene rilasciato a conto economico gradualmente, man mano che i servizi sono prestati. Nel modello generale può oscillare ma non diventare negativo: se i flussi futuri peggiorano oltre il CSM residuo, la differenza va subito a conto economico come loss component.
Il CSM dei venti gruppi sale a 281,5 miliardi da 270,8 (+4,0%). Il rilascio resta a 25,8 miliardi, e il rapporto fra rilascio e CSM scende dal 9,5% al 9,2%. L’aumento più ampio in valore è quello di Helvetia, il cui CSM passa da 4,6 a 9,3 miliardi; seguono Generali, +3,4 miliardi (da 31,2 a 34,6, +10,8%), CNP (+2,5 miliardi) e Crédit Agricole Assurance (+2,3 miliardi). Cala invece il CSM di Allianz, Axa, Zurich, Aviva, Ergo e Legal & General. Il report avverte che un calo del CSM «non implica di per sé un risultato negativo», perché può riflettere i servizi prestati nell’anno e rettifiche attuariali dovute ad aspettative più basse.
Unipol ha il rapporto di rilascio più alto del campione, il 21,9%, in discesa però dal 29,0% del 2024, mentre il suo CSM cresce del 17,4%, a 2,4 miliardi; un andamento simile riguarda CNP, che riduce il rilascio dal 15,4% al 12,7% con un CSM in aumento.
Più alternativi e private credit nei portafogli
L’attivo dei venti gruppi arriva a 5.884,4 miliardi (+2,7%), trainato dagli investimenti, saliti del 2,3% a circa 5.100 miliardi. I portafogli restano dominati da titoli di Stato e obbligazioni societarie investment grade, ma lo spostamento verso investimenti alternativi e private credit è per il report «una tendenza rilevante» del 2025, spinta dalla ricerca di rendimento e di diversificazione. Il report legge come ricerca di rendimento, con tassi ancora relativamente alti, anche il calo della liquidità, scesa in media al 2,4% dell’attivo dal 2,6%. Gli assicuratori europei nel loro insieme, con attivi per quasi 9.500 miliardi di euro, sono per il report fra i principali investitori istituzionali.
Conti solidi, due incognite per il prossimo decennio
Nella sintesi del report i ricavi del settore europeo non crescono in modo particolarmente forte, ma la redditività è «eccellente» grazie alla disciplina tecnica, in un settore solidamente capitalizzato. Lo stesso settore è però più esposto a due fronti di incertezza che sembrano destinati a definire il prossimo decennio: il rischio climatico, con un protection gap europeo vicino al 75%, e lo spostamento verso investimenti alternativi e private credit.