
Nel terzo trimestre 2026 l’Italia è soft, con prezzi in calo fra l’1% e il 10%. Nella mappa EMEA di Aon è però l’unico mercato soft con capacità «ampia», l’unico con il property moderato e uno dei quattro con l’auto difficile, unica linea italiana con prezzi in salita.
Il mercato assicurativo commerciale italiano resta favorevole agli acquirenti, ma con un profilo che lo distingue dal resto dell’area EMEA. Nel Q3 2026 Global Insurance Market Insights, il report di Aon sul terzo trimestre, l’Italia è classificata soft: prezzi in calo fra l’1% e il 10%, underwriting flessibile, concorrenza alimentata dalle ambizioni di crescita degli assicuratori. Le condizioni migliori restano però legate alla qualità del rischio, l’auto si muove in direzione opposta e il property italiano è l’unico dell’area a non essere classificato soft. A livello globale, a tre trimestri dall’inizio del 2026, Aon vede capacità ancora abbondante e concorrenza forte.
Il posto dell’Italia nella mappa EMEA
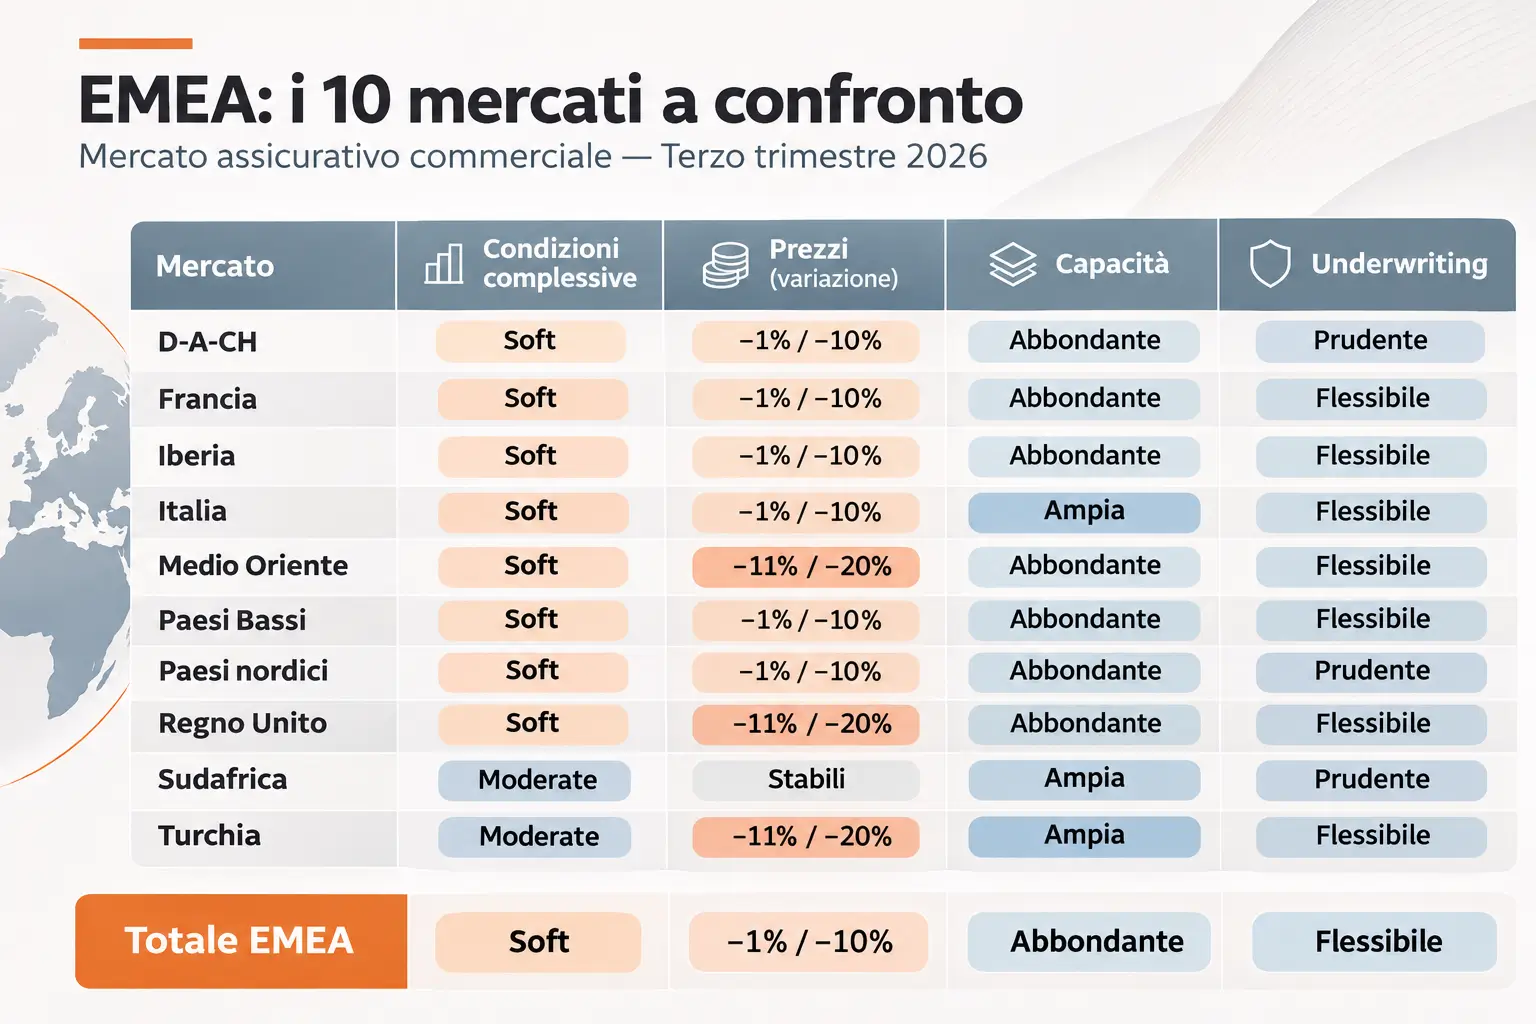
Nella tavola che Aon dedica all’area, l’EMEA nel suo insieme è soft: prezzi fra -1% e -10%, capacità abbondante, underwriting flessibile, limiti in aumento, franchigie e coperture stabili. Dentro questa media, i dieci mercati analizzati si distribuiscono su tre fasce di prezzo. Medio Oriente, Turchia e Regno Unito registrano riduzioni fra l’11% e il 20%. Il Sudafrica è l’unico con prezzi stabili. Gli altri sei, cioè D-A-CH, Francia, Iberia, Italia, Paesi Bassi e Paesi nordici, si muovono in calo fra l’1% e il 10%.
Sulle condizioni complessive, otto mercati su dieci sono soft, mentre Sudafrica e Turchia sono classificati moderati. La capacità è abbondante quasi ovunque: è un gradino sotto, «ampia», solo in Italia, Sudafrica e Turchia. L’Italia è quindi l’unico mercato soft dell’area con capacità ampia anziché abbondante. L’underwriting italiano è flessibile, come nella maggior parte dei Paesi; D-A-CH, Paesi nordici e Sudafrica sono invece classificati prudenti.
Auto difficile in quattro mercati, property moderato solo in Italia
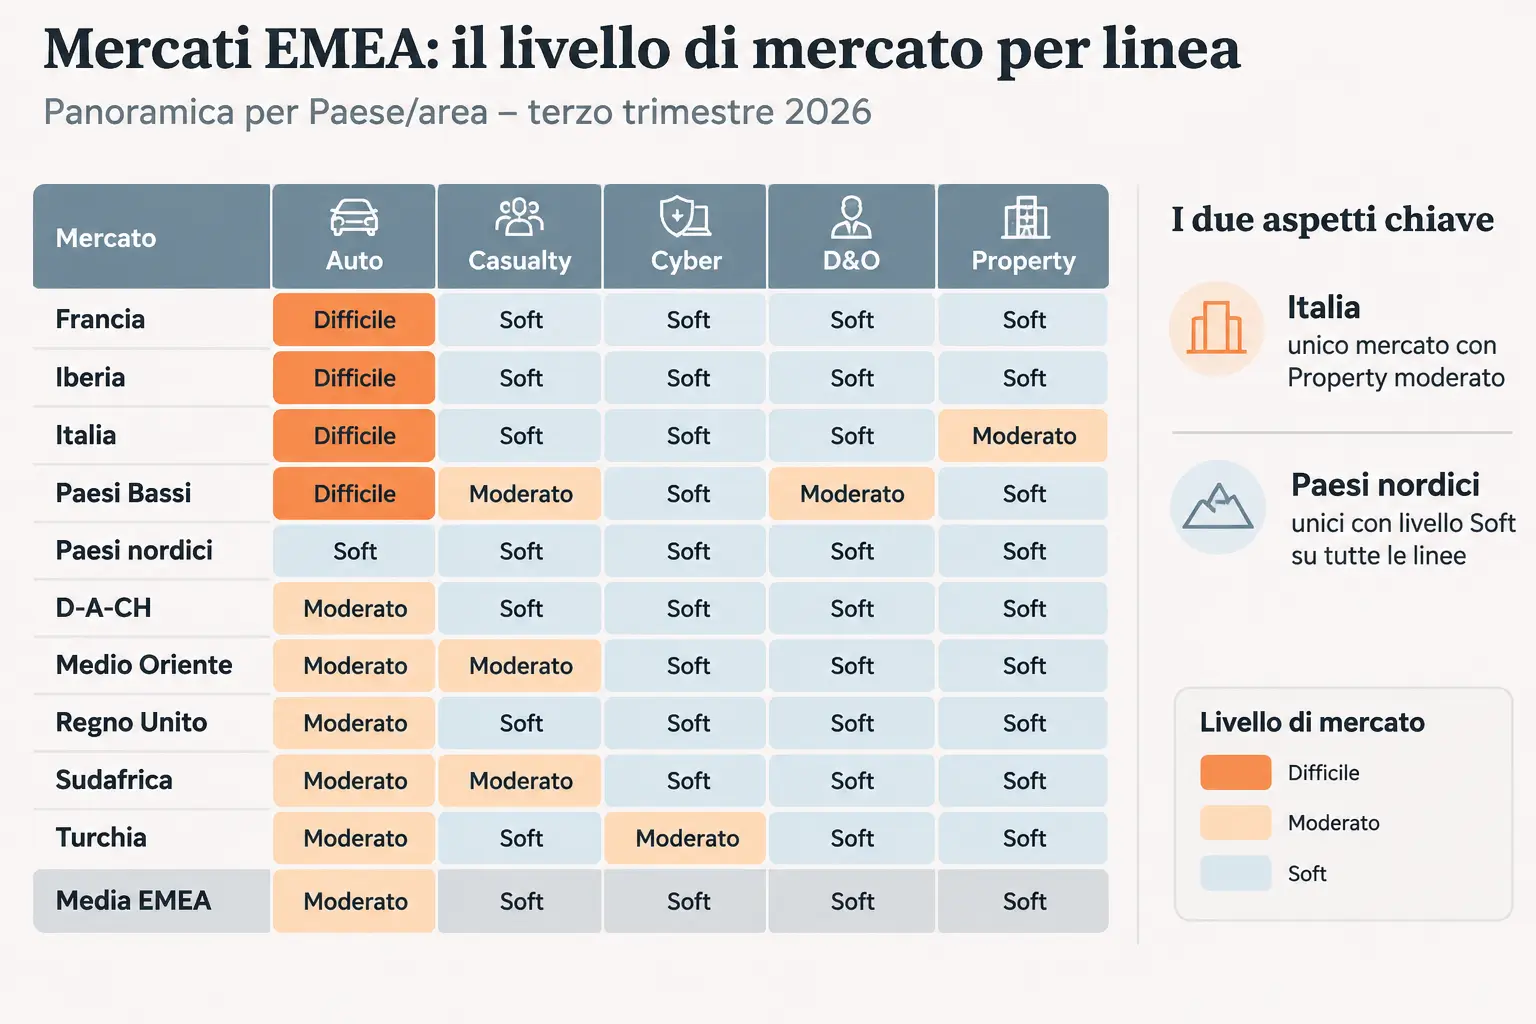
Per linea, l’auto è classificata difficile in Francia, Iberia, Italia e Paesi Bassi, moderata altrove e nella media EMEA, tranne nei Paesi nordici, dove è soft: unici soft su tutte e cinque le linee. Il property è soft in tutta l’area tranne che in Italia, unico mercato classificato moderato.
Su casualty, cyber e D&O l’Italia è invece allineata alla media, con classificazione soft. Le eccezioni su queste linee stanno altrove: casualty moderato in Medio Oriente, Paesi Bassi e Sudafrica, cyber moderato in Turchia, D&O moderato nei Paesi Bassi.
Fra gli sviluppi positivi dell’area, Aon indica una concorrenza intensificata dalle ambizioni di crescita degli assicuratori, che ha ampliato la scelta per gli acquirenti, variazioni di tasso che hanno cominciato a moderarsi in diverse linee, coperture migliorate e programmi più flessibili per i rischi ben gestiti. Sul versante opposto mette un contesto di rischio sempre più complesso, un rigore di sottoscrizione cresciuto per i rischi con sinistralità avversa e un’attenzione maggiore ai rischi volatili ed emergenti.
Un mercato che premia la qualità del rischio
Per l’Italia il report parte dalla concorrenza. Le ambizioni di crescita degli assicuratori continuano a dare forma al mercato, e la pressione competitiva si traduce in prezzi e condizioni favorevoli per i rischi ben gestiti in property, cyber, casualty e D&O. L’eccezione principale è l’auto, dove i vincoli riflettono un’inflazione dei sinistri più accentuata.
«Il mercato assicurativo italiano è stato favorevole agli acquirenti, sostenuto da una forte concorrenza, da una capacità ampia e da un appetito di crescita degli assicuratori che si è mantenuto costante», osserva Jacopo Moroni, Chief Broking Officer di Commercial Risk Solutions Italy di Aon. «Il mercato di oggi offre ai clienti l’opportunità di rivalutare le proprie strategie di finanziamento del rischio e di ottenere maggior valore dal mercato.»
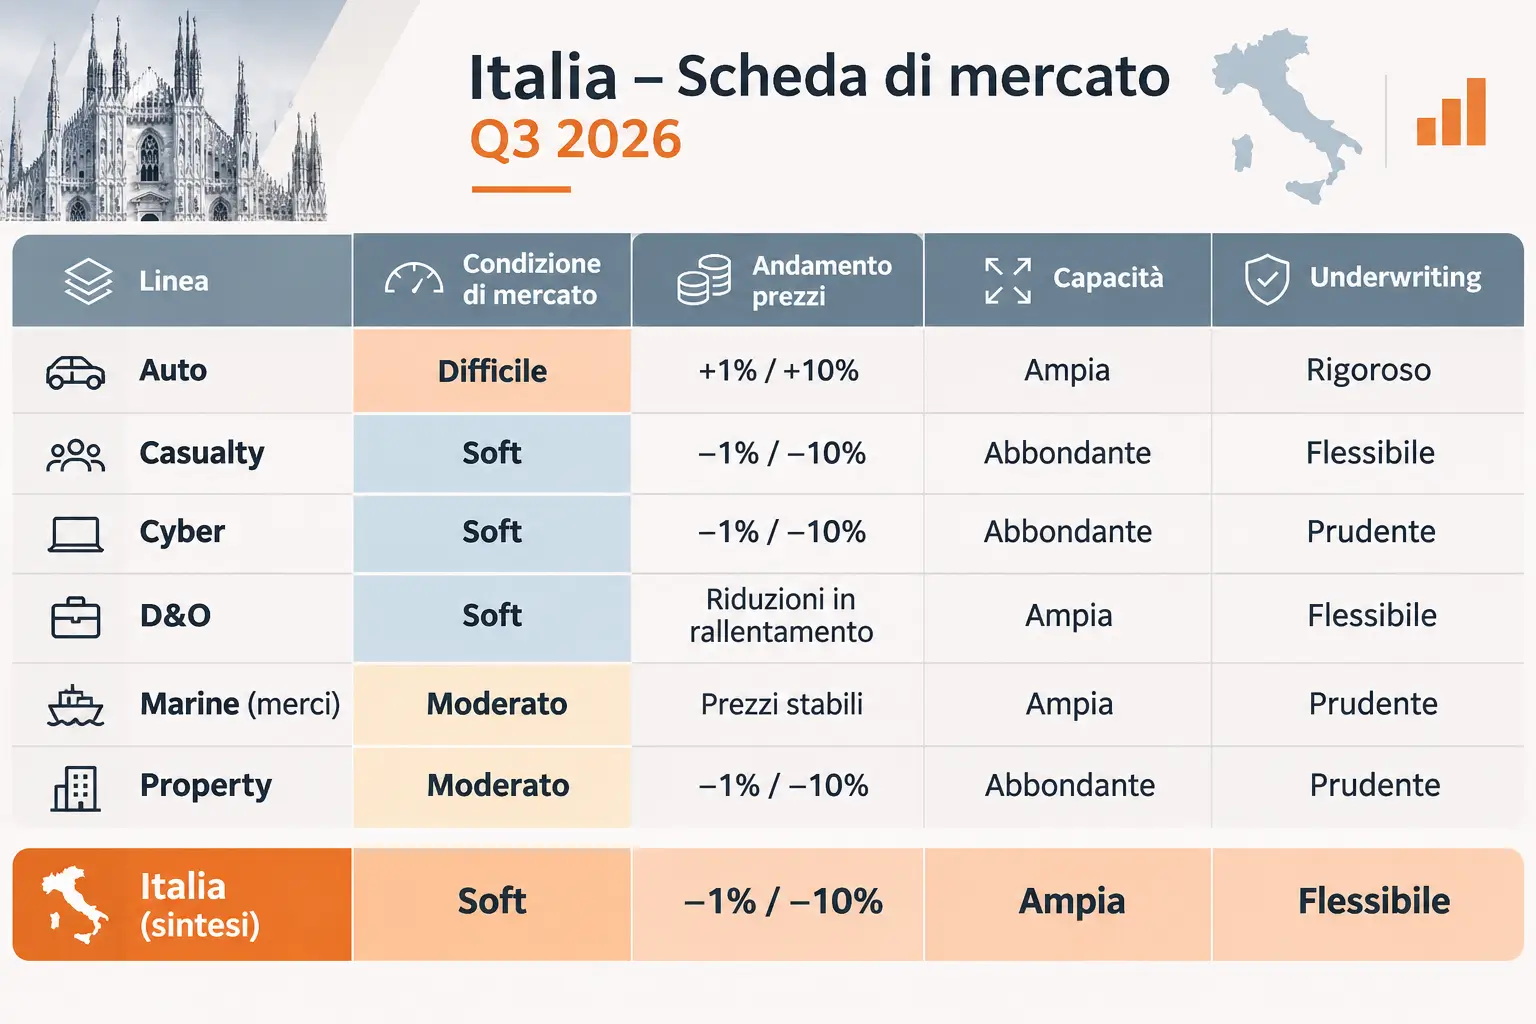
Le riduzioni di prezzo sono definite modeste e riguardano la maggior parte delle linee per i rischi preferred, con buoni risultati tecnici. La capacità è in generale ampia e la sua allocazione segue linea di business, qualità del rischio e andamento dei sinistri: nella scheda per linea risulta abbondante su casualty, cyber e property, ampia su auto, D&O e marine.
Flessibilità selettiva
L’underwriting è flessibile soprattutto su casualty e D&O, e in misura crescente su property e cyber, che nella scheda restano prudenti. Allo stesso tempo gli assicuratori hanno alzato l’attenzione su qualità del rischio, prevenzione dei danni e risk management. Aon individua quattro profili sotto esame in sottoscrizione: property esposto alle catastrofi, responsabilità civile con esposizione statunitense, catene di fornitura complesse e rischi con risultati negativi.
Sui limiti, gli acquirenti continuano a verificarne l’adeguatezza, soprattutto per le esposizioni più difficili, e gli aumenti sono stati in genere disponibili per i rischi ben gestiti nella maggior parte delle linee. Le franchigie sono nel complesso stabili, ma in alcuni casi gli assicuratori hanno chiesto ritenzioni più alte per piazzamenti colpiti da sinistri o esposti alle catastrofi e per i rischi auto difficili. Le coperture si rinnovano di norma alle condizioni in scadenza, con miglioramenti selettivi di wording e di struttura dei programmi su property, cyber e D&O.
Auto, l’unica linea con i prezzi in salita
L’auto è la linea che rompe lo schema. Nella scheda italiana è classificata difficile, con prezzi in aumento fra l’1% e il 10% e un underwriting rigoroso: è l’unica linea con prezzi in salita e l’unica con sottoscrizione rigorosa. Capacità ampia, limiti, franchigie e coperture stabili.
Nel testo Aon descrive condizioni «moderatamente difficili» nonostante la capacità ampia. Gli aumenti, a una cifra, proseguono per l’inflazione dei sinistri e per la pressione sulla redditività degli assicuratori. Gli esiti dei rinnovi variano però in modo significativo secondo il profilo della flotta, l’area geografica e la sinistralità. I segmenti più difficili restano il trasporto pubblico e l’autotrasporto merci, mentre le flotte con un risk management solido e una buona storia sinistri hanno ottenuto in genere esiti più moderati.
Nella sezione sinistri dell’area EMEA, Aon rileva che i costi elevati di riparazione dei veicoli, dei ricambi e della manodopera continuano a sostenere la severità dei sinistri nell’auto commerciale.
Property moderato, l’unico in EMEA
Il property italiano è classificato moderato, unico caso in EMEA, con prezzi in calo fra l’1% e il 10%, capacità abbondante, underwriting prudente e limiti in aumento. È anche l’unica linea italiana con franchigie in diminuzione, mentre le coperture restano stabili.
Il dettaglio per linea descrive un mercato moderato nel complesso, con forte concorrenza sui rischi più grandi. La capacità abbondante si accompagna a una concorrenza maggiore fra assicuratori e a una più ampia disponibilità a concedere riduzioni e condizioni migliori. La sottoscrizione resta prudente e si concentra sulla prevenzione e sulla qualità delle misure di protezione adottate dagli assicurati.
Nella sintesi iniziale Aon definisce il mercato property «particolarmente favorevole», ma avverte che i recenti danni da maltempo severo e grandine potrebbero incidere sulle condizioni. Il property esposto alle catastrofi resta però fra i profili sotto esame in sottoscrizione.
Responsabilità civile, l’esposizione USA resta il discrimine
Il casualty italiano è soft, con prezzi in calo fra l’1% e il 10%, capacità abbondante, underwriting flessibile, limiti in aumento, franchigie e coperture stabili. Le condizioni continuano ad ammorbidirsi, spinte dalla capacità abbondante e dalla concorrenza di assicuratori affermati e nuovi entranti.
Il punto di attrito sono i piazzamenti con un’esposizione significativa negli Stati Uniti, che continuano a ricevere un esame più severo in sottoscrizione, in particolare sui punti di attacco (attachment point) della RC auto statunitense all’interno delle polizze globali. Anche l’appetito per i rischi con un’alta frequenza di sinistri è più limitato, per il carico che generano sulle strutture di gestione dei sinistri.
Le coperture sono in genere stabili. Le esclusioni PFAS sono ormai standard nei wording delle polizze locali e vengono applicate in modo sistematico.
Cyber e D&O, soft con qualche distinguo
Il cyber resta favorevole, con ulteriori riduzioni di prezzo al rinnovo sia sui layer primari sia su quelli in eccesso. I rischi ben gestiti hanno potuto ottenere limiti aggiuntivi e strutture di franchigia più favorevoli. La capacità è abbondante, con più di 80 assicuratori attivi sul mercato cyber a livello globale. L’underwriting è prudente e punta sulla differenziazione del rischio; la scheda italiana dà prezzi fra -1% e -10% e limiti in aumento.
Il D&O è soft, ma il ritmo delle riduzioni di prezzo è rallentato. La capacità è ampia e gli assicuratori si sono mostrati più disponibili a considerare capacità e limiti maggiori. L’underwriting resta flessibile, ma è più rigoroso per i rischi in difficoltà o insolventi. L’appetito è cresciuto per alcuni segmenti, fra cui le esposizioni legate alle cripto-attività. È l’unica linea italiana con coperture in allargamento.
Su questa linea il report segnala anche un rischio emergente a livello EMEA: i primi segnali indicano che le comunicazioni aziendali legate all’intelligenza artificiale, come le proiezioni di risparmi di costo e di crescita attribuiti all’IA, potrebbero diventare una futura fonte di contenzioso sui titoli, con un nuovo filone di rischio per amministratori e dirigenti.
Merci, prezzi fermi e pressione sulla logistica
Nel marine, il mercato delle merci trasportate è rimasto moderato nonostante la volatilità geopolitica. È l’unica linea italiana con prezzi stabili nel complesso, con capacità ampia, underwriting prudente e limiti in aumento.
La stabilità media convive però con una pressione al rialzo sui piazzamenti esposti a determinati rischi di logistica e di catena di fornitura. Gli assicuratori si concentrano su risk management, controlli sulla supply chain e accumulo catastrofale. Le catene di fornitura complesse figurano del resto fra i profili sotto esame in sottoscrizione sull’intero mercato italiano.
Sinistri in EMEA, più verifiche sulle coperture
La sezione sinistri del report guarda all’intera area. «In tutta l’area EMEA la performance nella gestione dei sinistri è sempre più riconosciuta come un elemento di differenziazione strategica, e i clienti danno maggior valore a competenza, tutela delle proprie ragioni e analisi basate sui dati», afferma Jose Maria Navas, Chief Claims Officer EMEA di Commercial Risk Solutions di Aon. «Se la collaborazione e la tecnologia hanno contribuito a migliorare gli esiti dei sinistri, i clienti hanno dovuto affrontare una pressione crescente dovuta a un contesto di rischio in evoluzione, a sinistri sempre più complessi, all’aumento dei costi dei sinistri e a un esame più severo delle coperture da parte degli assicuratori.»
Fra gli sviluppi positivi Aon colloca gli strumenti di intelligenza artificiale, che hanno reso più efficiente la gestione e migliorato la collaborazione, e il peso crescente dei dati sinistri nei rinnovi e nel disegno dei programmi, che sostiene un dialogo più ampio con gli assicuratori. La recente riduzione della frequenza dei sinistri e il minor numero di grandi sinistri in diverse linee hanno inoltre contribuito a mantenere i premi sostenibili.
Fra le criticità ci sono i sinistri complessi, che hanno incontrato verifiche di copertura più severe e lunghe discussioni legali. Il report lo collega alla limitata disponibilità di tecnici interni presso gli assicuratori, che ha portato a un aumento degli incarichi affidati agli studi legali.
Le indicazioni di Aon per i clienti italiani
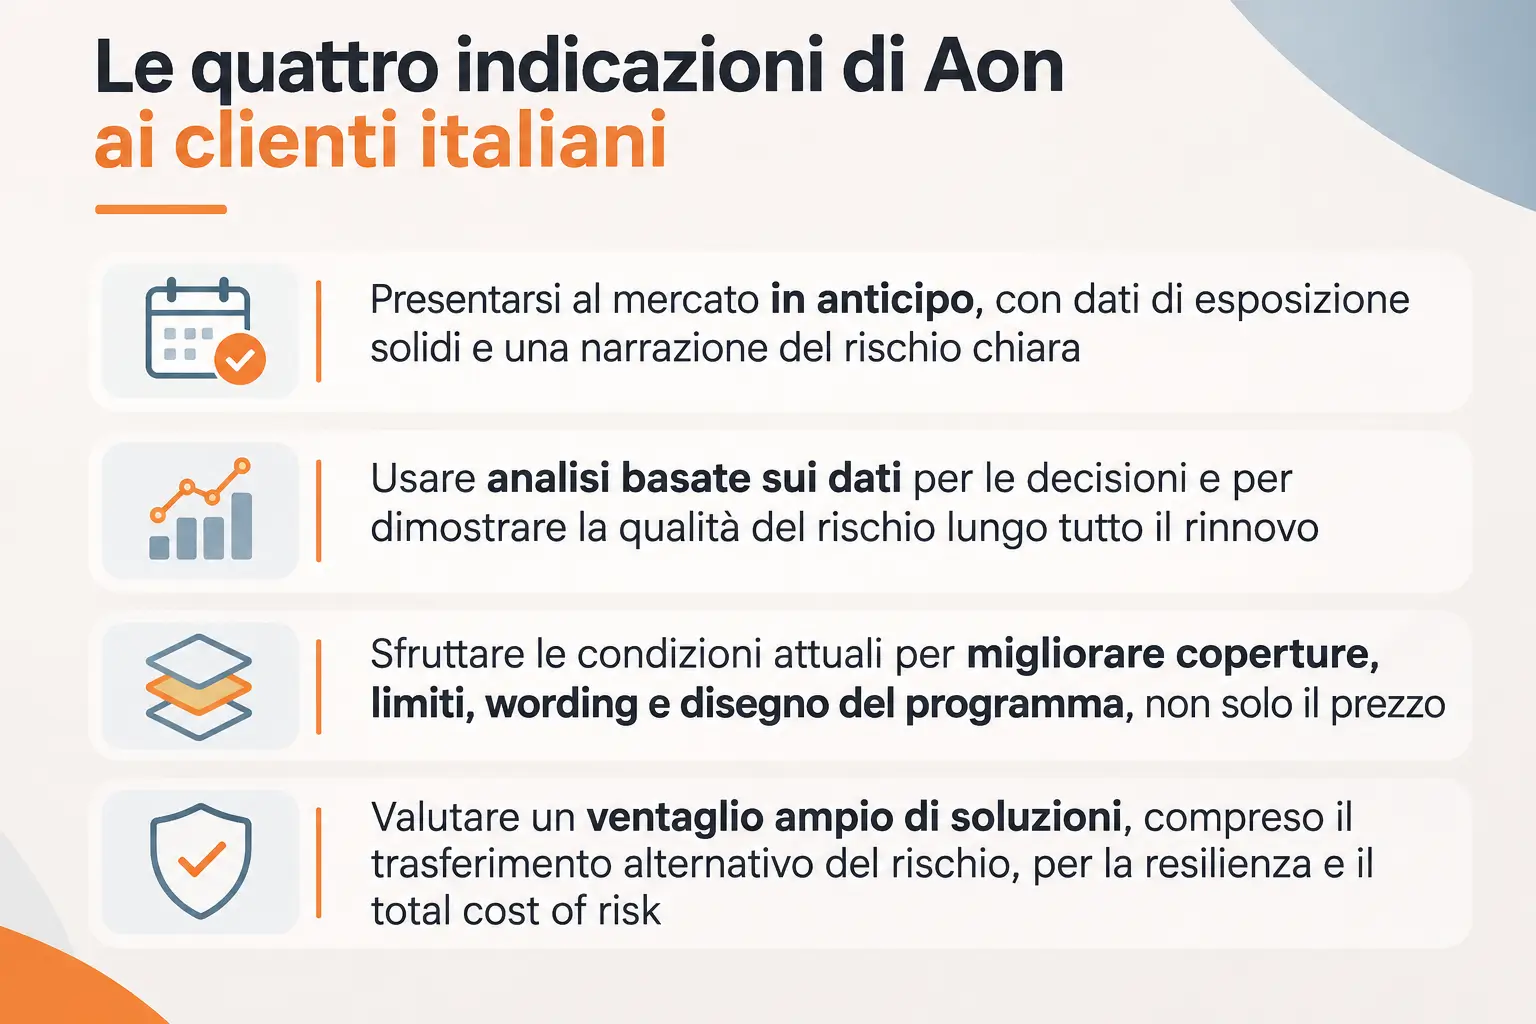
Le raccomandazioni per il mercato italiano ruotano attorno a preparazione e dati. Aon suggerisce di presentarsi al mercato in anticipo, con dati di esposizione solidi e una narrazione del rischio chiara, per massimizzare l’interesse degli assicuratori e la loro fiducia in sottoscrizione. Indica poi di usare analisi basate sui dati per le decisioni strategiche e per dimostrare la qualità del rischio lungo tutto il rinnovo.
Le altre due indicazioni spostano l’obiettivo oltre il prezzo: sfruttare le condizioni attuali per migliorare coperture, limiti, wording e disegno complessivo del programma, non solo per ottenere riduzioni, e valutare un ventaglio ampio di soluzioni, compreso il trasferimento alternativo del rischio, per rafforzare la resilienza di lungo periodo e ottimizzare il total cost of risk.
È la stessa linea che Erlantz Urbieta, Chief Broking Officer di Commercial Risk Solutions EMEA di Aon, applica all’intera area. «La più grande opportunità nel mercato di oggi non è acquistare lo stesso programma assicurativo a un costo inferiore», afferma. «È usare la capacità abbondante e le condizioni competitive per ripensare il disegno del programma, ottimizzare il capitale e rafforzare la resilienza per il futuro.»
Una finestra, non una condizione permanente
Per l’Italia la fotografia del terzo trimestre è quella di un mercato aperto ma selettivo: prezzi in calo per i rischi di qualità, auto in controtendenza, property moderato e unico nell’area, RC più severa sui rischi con esposizione statunitense. Nella lettera che apre il report, Christian Hoffman e Cynthia Beveridge, rispettivamente Chief Executive Officer e Chief Broking Officer di Commercial Risk Solutions di Aon, scrivono: «Le condizioni soft sono una finestra strategica, non uno stato permanente, e i clienti che ottengono i risultati migliori sono quelli che reinvestono i risparmi di premio in programmi più solidi invece di limitarsi a incassare la differenza.»