
Diciotto confronti con i vertici dei gruppi agenti e delle associazioni di broker: la ricerca del Centro Baffi della Bocconi per CGPA Europe legge il cambio di modello di business dell’intermediazione fra ricambio generazionale, private equity, MGA, banche e intelligenza artificiale
«La strada obbligata è crescere in dimensioni (attraverso fusioni e acquisizioni) o in specializzazione, sfruttando l’IA per migliorare l’efficienza e valorizzare le competenze per offrire consulenza». Con questa frase Patrizia Contaldo, che ha guidato la ricerca dell’Osservatorio sul mercato assicurativo del Centro Baffi della Bocconi, sintetizza come cambia il modello di business degli intermediari, agenti e broker. Lo studio è stato presentato a Milano il 29 ottobre.
Si tratta di una personalizzazione per CGPA Europe, compagnia specializzata nell’assicurazione della responsabilità civile professionale degli intermediari, di una ricerca che sta conducendo l’Osservatorio che avrà come focus l’evoluzione dell’intermediazione assicurativa alla luce di nuovi assetti distributivi, l’entrata di nuovi competitor e dell’intelligenza artificiale.
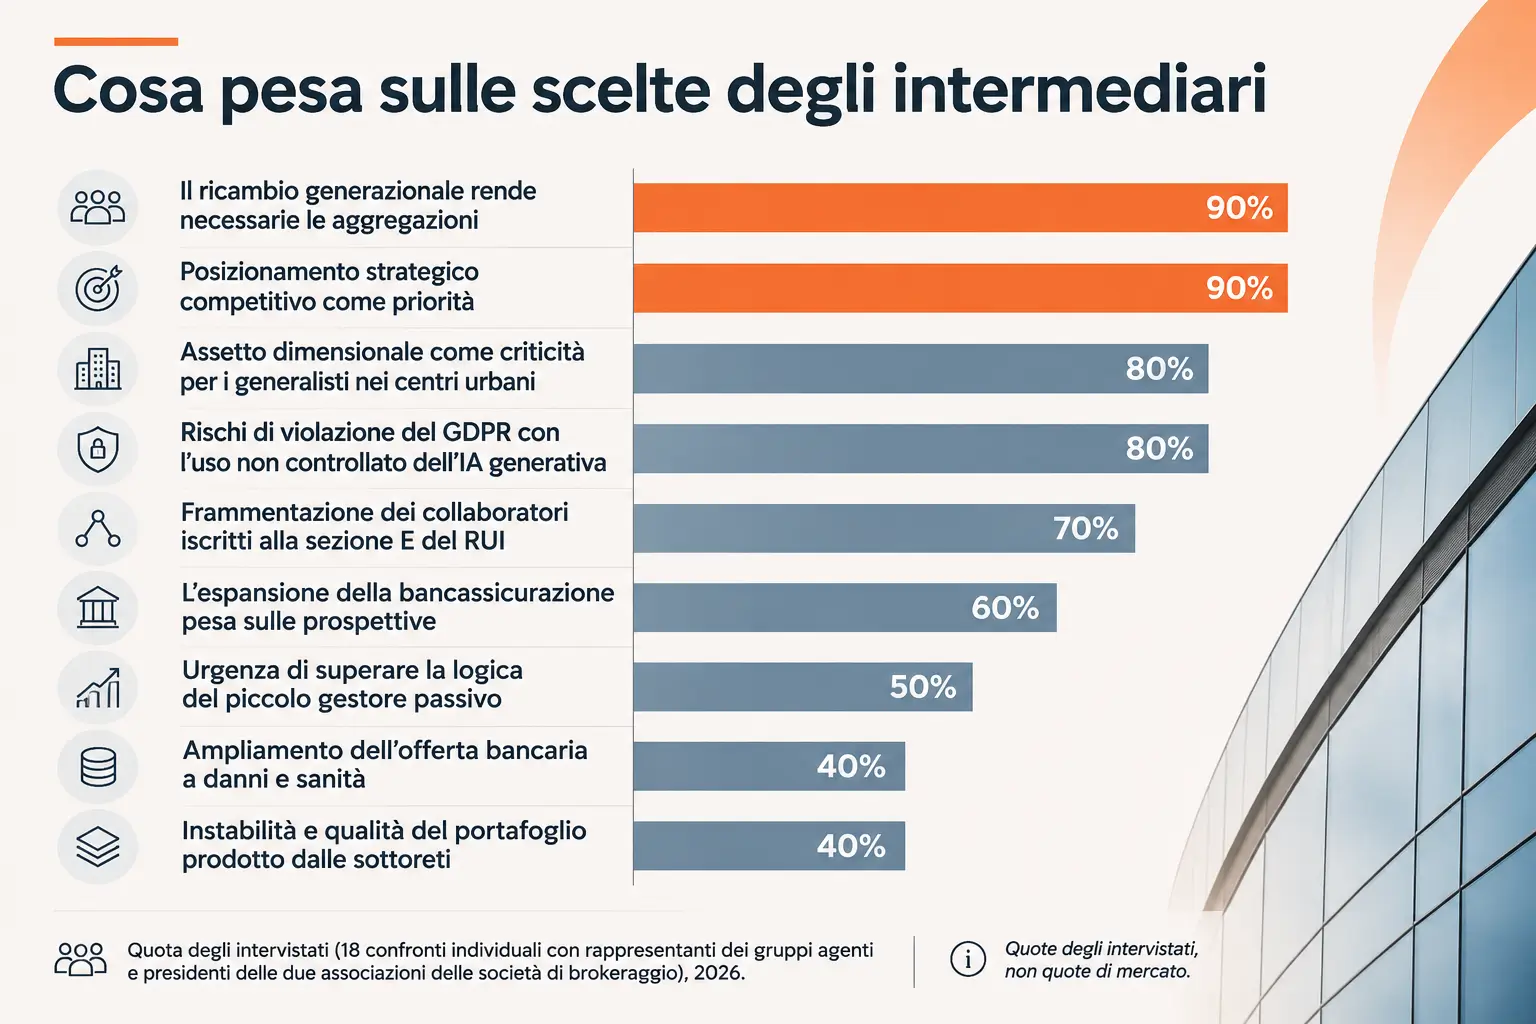
Alla base ci sono 18 confronti individuali con rappresentanti dei gruppi agenti (presidenti, vicepresidenti e componenti dei comitati di direzione) e con i presidenti delle due associazioni delle società di brokeraggio. Le percentuali che seguono indicano la quota di interlocutori che ha sollevato un tema, non quote di mercato.
«La trasformazione della distribuzione assicurativa è solo all’inizio e gli intermediari ne sono consapevoli», ha dichiarato Contaldo. «La tenuta della competitività dipenderà da capacità imprenditoriali oltre che professionali».
Il ricambio generazionale spinge le aggregazioni
Per il 90% degli intervistati le aggregazioni sono rese necessarie dalla pressante esigenza di ricambio generazionale. Il nodo ha due origini: l’individualismo che ha storicamente caratterizzato gli imprenditori assicurativi e la mancata pianificazione della fine carriera da parte dei professionisti senza eredi diretti. Gli accordi, quando arrivano, nascono in modo spontaneo, e l’ostacolo resta proprio l’individualismo.
Con l’uscita della figura chiave si perde un patrimonio di competenze tecniche, relazionali e di compliance. In prospettiva la ricerca le assegna un ruolo di tutoraggio, per non disperdere le professionalità. Intanto la professione attrae meno le nuove generazioni, e anche questo blocca il ricambio. La ricerca rileva poi un’apertura al ruolo delle compagnie nella riorganizzazione e accordi con le mandanti per favorire fusioni secondo modelli strutturati.
Per i generalisti urbani la soglia è il portafoglio
L’80% degli intervistati indica l’assetto dimensionale come criticità a tendere per gli operatori generalisti nei centri urbani. Nelle grandi città, secondo la ricerca, i generalisti potranno resistere solo con portafogli in grado di sostenere strutture e risorse adeguate allo sviluppo.
Il 90% indica come priorità la definizione di un posizionamento strategico competitivo, ritenuto essenziale per contrastare i cambiamenti in corso, le operazioni di M&A e l’affermarsi di nuovi concorrenti come le MGA. Le leve, in ordine di importanza, sono tre. La prima è l’aumento della massa critica di portafoglio, con accorpamenti o collaborazioni orizzontali. Poi la specializzazione in nicchie ad alta redditività, dove la consulenza tecnica conta più della standardizzazione del prodotto. Infine la valorizzazione del presidio territoriale, con il consolidamento delle relazioni e un controllo strutturato della sottorete. La presentazione aggiunge una quarta via, fuori classifica: far entrare piattaforme e MGA nel proprio modello di business.
Metà del campione ritiene urgente una strategia per lasciarsi alle spalle la logica del piccolo gestore passivo e passare a una cultura d’impresa managerializzata.
Fondi e broker al centro del consolidamento
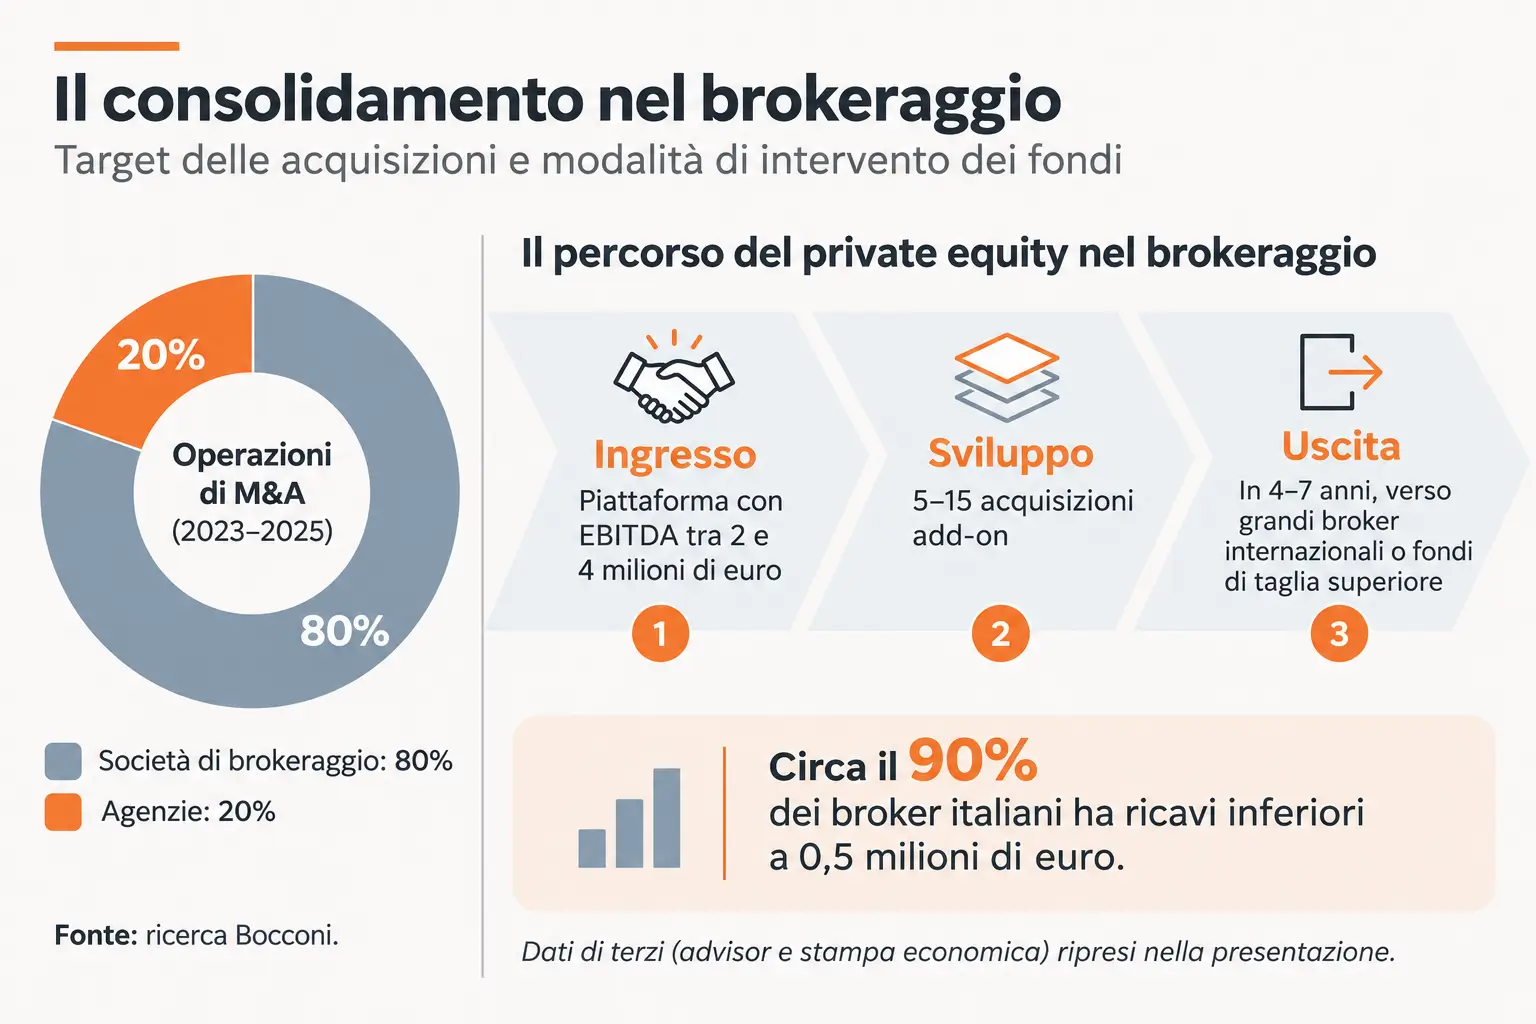
Nel triennio 2023-2025, secondo la ricerca, l’80% delle operazioni di M&A ha riguardato società di brokeraggio e il 20% agenzie, plurimandatarie o monomandatarie. L’agenzia è più complessa da acquisire per il forte legame contrattuale e provvigionale con la mandante. I broker sono acquistati da operatori più grandi o da fondi di private equity, attratti dalla titolarità diretta del portafoglio clienti, spesso concentrato su corporate e PMI, e dall’indipendenza dalle compagnie.
I multipli pagati dai fondi sono cresciuti sensibilmente per l’elevata concorrenza sui target migliori, anche se i fondi sono riusciti a fare leva sull’arbitraggio multiplo. A guidare le operazioni sono le sinergie di ricavo, legate al maggiore potere contrattuale con le compagnie, la riduzione dei costi con la centralizzazione di IT, compliance e back-office, e il cross-selling, che apre ai piccoli broker l’accesso a prodotti specialistici.
Piattaforme, add-on e uscita
Su fonti di terzi, fra advisor e stampa economica, la presentazione ricostruisce anche il modello operativo dei fondi nel brokeraggio. Il fondo entra in una piattaforma con un EBITDA tra 2 e 4 milioni di euro, anche abbassando le proprie soglie minime di investimento. La sviluppa con 5-15 acquisizioni add-on e centralizza back-office, IT, compliance IVASS, pricing, analisi dei dati e gestione sinistri. Esce in 4-7 anni, cedendo a grandi broker internazionali o a fondi di taglia superiore; è possibile anche una vendita per parti a compagnie e altri broker. Sempre secondo questi dati, circa il 90% dei broker italiani ha ricavi inferiori a 0,5 milioni di euro, e questa frammentazione fa del Paese un terreno adatto ad aggregazioni e add-on regionali.
Fra gli esempi, in questi anni, figurano J.C. Flowers, con il controllo di Consulbrokers e la piattaforma OneItalia Alliance; KKR, che sostiene +Simple, con l’acquisizione di Mediorischi; Apax, che sostiene PIB Group, con Inside 2.0, Private Broking ed Emmeb Broker. Il perimetro si allarga alle agenzie. I fondi guardano a quelle di nicchia, come cauzioni, rischi tecnologici e welfare, e non all’RC Auto: Oakley Capital ha rilevato la maggioranza di Galgano SpA per aggregare agenzie specializzate. Le piattaforme di brokeraggio, a loro volta, acquisiscono agenzie territoriali come operazioni add-on. Fra le ragioni di questa estensione la presentazione indica l’accesso a mandati diretti con le compagnie e a portafogli stabili concentrati sulle PMI.
Sul ciclo dei fondi la ricerca pone una domanda. Con un orizzonte tipico di investimento di 4-7 anni e multipli in rapida crescita, il quesito riguarda la sostenibilità delle valorizzazioni future. Le uscite possibili sono la cessione a broker globali o il passaggio a fondi più grandi, che proseguano l’espansione su scala europea. Resta però l’incognita sulla capacità dei successivi acquirenti di estrarre ulteriore valore a fronte di prezzi d’ingresso crescenti.
MGA, opportunità e concorrenti
Sulle MGA la presentazione riassume la sensazione condivisa emersa dal confronto in due facce. Da un lato sono un’opportunità, perché consentono prodotti su misura, maggiore flessibilità operativa e un accesso garantito alla capacity. Dall’altro sono un concorrente diretto, che presidia in proprio le nicchie di mercato ad alta specializzazione e ne estrae valore.
Sullo stesso tema la presentazione riprende report di settore e la prima edizione dell’Osservatorio MGA in Italia di AIMGA ed EY, una survey su 19 MGA. Underwriting e pricing restano sempre interni, mentre per IT core e gestione sinistri c’è un forte ricorso al gruppo o a fornitori terzi (TPA). La crescita futura dipende dall’accesso alla capacity e da nuove deleghe. Il freno principale è il capitale umano: la competenza tecnica di sottoscrizione è l’attivo più scarso e conteso del mercato.
Le banche giocano la carta dei dati
Il 60% degli intervistati vede nell’espansione della bancassicurazione un fattore che pesa negativamente sulle prospettive degli intermediari. Il 40% richiama in particolare l’ampliamento dell’offerta bancaria ai rami danni e al comparto sanitario. Il vantaggio primario delle banche, secondo la presentazione, è l’accesso alle informazioni. Conoscono le giacenze e la capacità finanziaria del cliente, ne osservano i flussi di spesa e le esigenze di protezione della famiglia, lo incontrano di continuo nell’operatività quotidiana. A questo si aggiungono la capillarità degli sportelli, i canali digitali e la vendita di polizze abbinate a finanziamenti e mutui.
Agenti e broker rispondono con la solidità della relazione, la personalizzazione della consulenza e dell’offerta e la gestione diretta del sinistro. Dal confronto emerge anche che banche e broker evoluti sono fattori di forte evoluzione nel panorama competitivo della distribuzione.
Joint venture e capitale, un’asimmetria di regole
Fra i modelli di integrazione fra banche e assicurazioni, accanto agli accordi puri e alle partecipazioni azionarie, la presentazione indica nella joint venture il modello dominante, con condivisione degli utili tecnici e un vincolo distributivo di 10-15 anni. Le regole prudenziali creano un’asimmetria. Lato banca, il Danish Compromise consente la ponderazione per il rischio al posto della deduzione integrale dal capitale CET1; lato assicuratore, Solvency II comporta un elevato assorbimento di capitale per l’acquisto di quote bancarie. Per una banca, quindi, controllare una compagnia è patrimonialmente più efficiente del percorso inverso.
La presentazione prevede una progressiva polarizzazione fra modelli integrati al 100% e alleanze vincolate. I grandi gruppi bancari tendono all’internalizzazione completa, mentre le banche di taglia media diventano target per gli assicuratori in cerca di capacità distributiva con cui compensare le reti fisiche.
Compagnie e reti, il rapporto si sposta sui margini
Nei rapporti con le mandanti la ricerca descrive un passaggio dalla centralità delle risorse umane all’ottimizzazione finanziaria, frutto di una transizione manageriale legata al ricambio generazionale e alle M&A. Questi nuovi equilibri investiranno le politiche commerciali delle compagnie.
Gli intermediari, broker compresi, restano comunque un asset su cui le compagnie hanno investito. Ci sono modelli strutturati che ridisegnano i ruoli e valorizzano le risorse con incentivi legati al tema generazionale, e un legame stretto con gli agenti sui contatti commerciali creati dalla compagnia, sulla formazione e sulla disponibilità di IA generativa. Dal confronto emerge che il riposizionamento della rete tradizionale, accompagnato da rapporti coerenti con le compagnie, permetterà agli intermediari di sostenere l’impatto della trasformazione.
Le responsabilità cambiano fonte
La ricerca tratta in punti distinti sottoreti, rapporti con le compagnie e intelligenza artificiale. Letti insieme, questi passaggi indicano un filo comune: per l’intermediario cambiano le fonti di responsabilità. Il collegamento è una nostra lettura, non una conclusione degli autori.
Il caso più evidente è la sottorete. Il 70% degli intervistati è preoccupato dall’elevata frammentazione dei collaboratori iscritti alla sezione E del RUI. La carenza di presidi organizzativi genera rischi di responsabilità civile per gli intermediari, oltre a rischi reputazionali, e il 40% segnala anche l’instabilità e la qualità del portafoglio prodotto dalle sottoreti. La risposta indicata è una gestione manageriale che superi l’approccio solo remunerativo e punti a qualità, conformità e sostenibilità del portafoglio.
Sul versante delle compagnie, la rete indica come alcune modifiche alle condizioni contrattuali possono creare problemi di collocamento in linea con la POG con impatto sulla compliance. Lo ius variandi è un tema caldo: può modificare gli equilibri di portafoglio ed entra in tensione con la tutela dell’adeguatezza prevista da IDD e POG.
Il terzo fronte è l’intelligenza artificiale. Sul modo in cui stanno cambiando le responsabilità degli intermediari nella gestione operativa, organizzativa e di presidio del mercato si è chiuso l’evento milanese, con un confronto fra associazioni di agenti e broker e gruppi agenti.
L’IA entra in agenzia, e con lei il rischio privacy
Per gli intervistati l’intelligenza artificiale non minaccia il ruolo consulenziale dell’intermediario. Lo affianca, e serve a migliorare l’efficienza amministrativa e commerciale: analisi documentale, comparazione delle polizze, profilazione per offerte personalizzate. L’adozione però è disomogenea. La ricerca segnala un divario tra circa il 40% di agenzie early adopter, che già usano l’IA per analisi dei dati e profilazione, e le altre realtà, frenate da resistenze culturali e carenze tecnologiche.
Il punto critico è la gestione dei dati. L’80% degli intervistati è preoccupato dai rischi di violazione del GDPR legati all’uso non controllato dell’IA generativa per elaborare dati di portafoglio e informazioni sanitarie, per esempio con le versioni consumer di ChatGPT. L’agenzia resta esposta in prima persona a sanzioni e a rischi di responsabilità civile professionale, oltre che al rischio cyber. Gli accordi con le compagnie sull’impiego dell’IA e sulla gestione dei dati sono ancora in fase di definizione, mentre qualche compagnia mette già a disposizione agenti IA per la gestione dei sinistri e per funzioni amministrative e commerciali.
Sul fronte delle compagnie la ricerca elenca, fra gli altri usi, il pricing dinamico con ricalibrazione settimanale delle tariffe, l’antifrode RC Auto con modelli predittivi, la computer vision per stimare i danni auto e l’automazione delle deroghe assuntive.
Formazione a due velocità
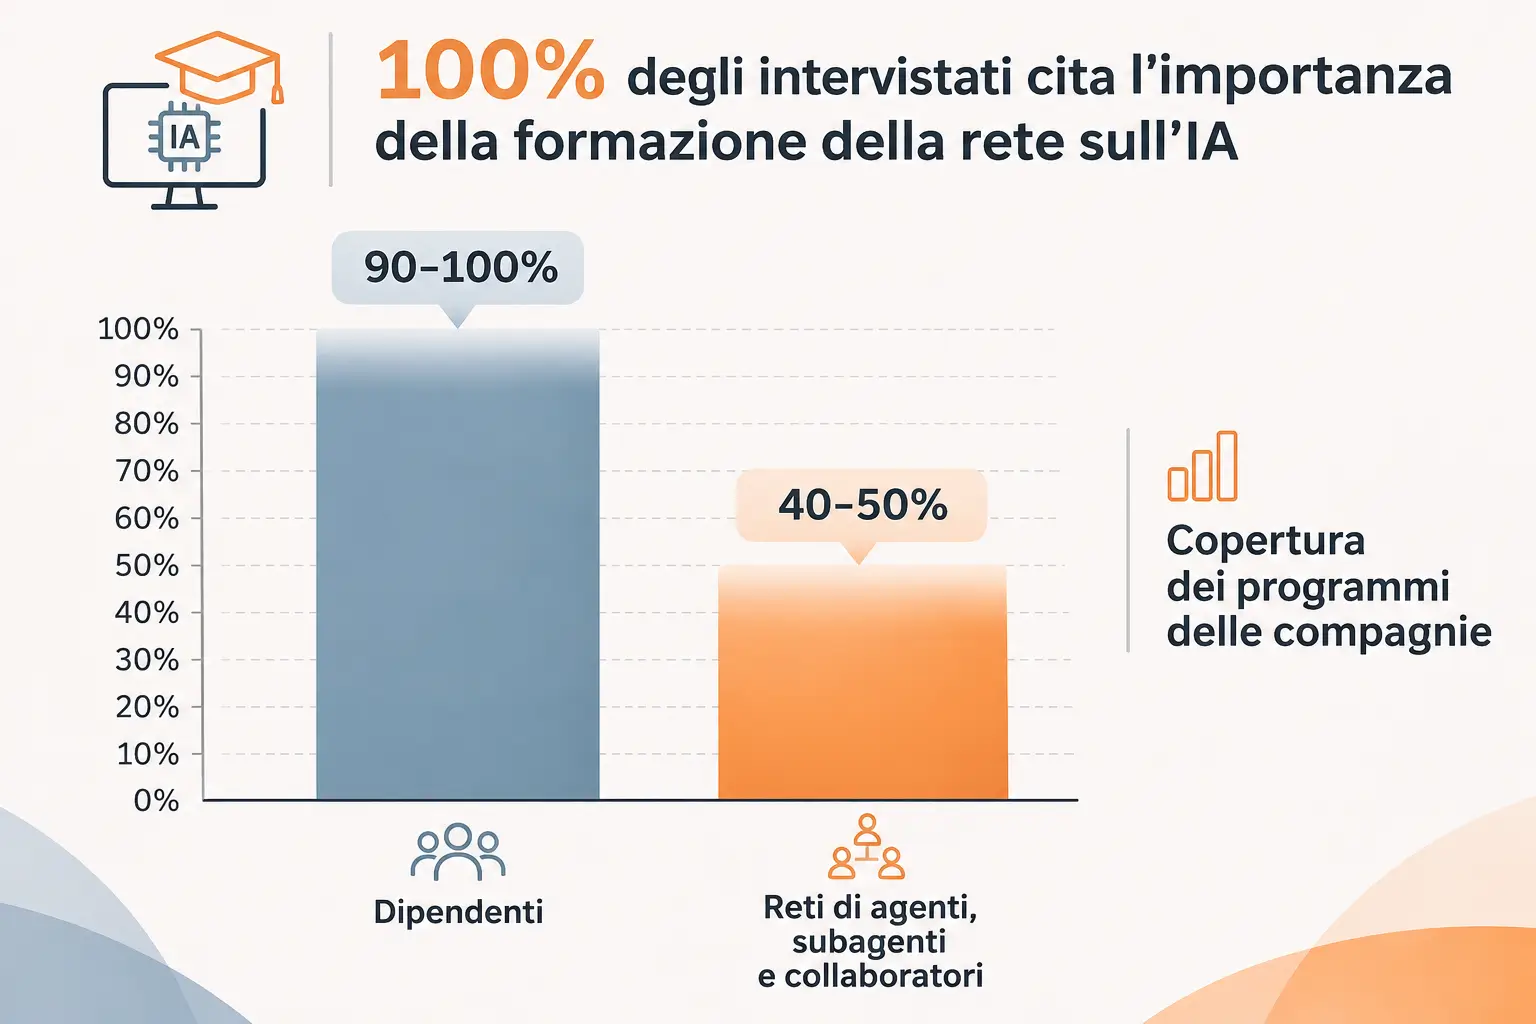
Tutti gli intervistati hanno citato l’importanza della formazione della rete sull’IA e si stanno muovendo, o si sono già mossi, con programmi dedicati. Il campione di compagnie forma, ma con intensità diverse: i loro programmi coprono tra il 90 e il 100% dei dipendenti e circa il 40-50% delle reti di agenti, subagenti e collaboratori.
Proprio perché l’uso dell’IA espone a rischi, la formazione già avviata dalle associazioni di broker e agenti è considerata un elemento strategico. La presentazione attribuisce a gruppi e associazioni il ruolo di architetti delle scelte, chiamati a tutelare il patrimonio di risorse dell’agenzia da vulnerabilità esterne. Le linee guida dovrebbero seguire il progresso tecnologico e i framework europei come l’AI Act, entrare in modo graduale e funzionare tanto per la piccola società quanto per le grandi strutture aggregate.
La consulenza come punto d’arrivo
Lorenzo Sapigni, Rappresentante Generale per l’Italia ed European Underwriting & Claims Director di CGPA Europe, che ha presentato l’Osservatorio, guarda al quadro da un’altra angolazione: «Evoluzione della distribuzione, crescita del ramo Danni (nei segmenti non auto) e della domanda nel ramo Vita sono i tre fattori che impatteranno maggiormente su competitività, sviluppo del business e posizionamento degli intermediari».
Ciascuno, ha osservato, potrà avere ricadute specifiche sul conto economico, ma tutti e tre, se si vorranno massimizzarne i benefici, riportano alla stessa soluzione: «potenziare l’offerta di consulenza, superando gli indugi che, negli anni recenti, hanno frenato agenti e broker, preoccupati dai rischi originati da normative sempre più insidiose».
Sulla consulenza i due interventi si incontrano: anche nella strada indicata da Contaldo le competenze vanno valorizzate «per offrire consulenza».