Il Welfare Index del nono rapporto ADAPT-Intesa Sanpaolo assegna il valore massimo a sanità integrativa, previdenza complementare e coperture assicurative. Applicato a 219 accordi aziendali del 2025, colloca il 64,4% dei testi fra il welfare minimale e quello non strutturato.
Assistenza sanitaria integrativa, previdenza complementare, assicurazioni e coperture per la non autosufficienza valgono 10, il punteggio più alto, nella scala del nuovo Welfare Index presentato in «Welfare for People», il nono rapporto ADAPT-Intesa Sanpaolo sul welfare occupazionale e aziendale curato da Michele Tiraboschi. Messo alla prova su 219 accordi aziendali del 2025, l’indice trova previdenza e sanità fra le voci più frequenti, ma in quasi due testi su tre un welfare ancora minimale o non strutturato. A dieci anni dalla legge 208/2015, il rapporto sposta l’attenzione dalla diffusione delle misure alla loro qualità, articolazione e capacità di integrarsi.
Dal buono acquisto alla polizza, una gerarchia esplicita
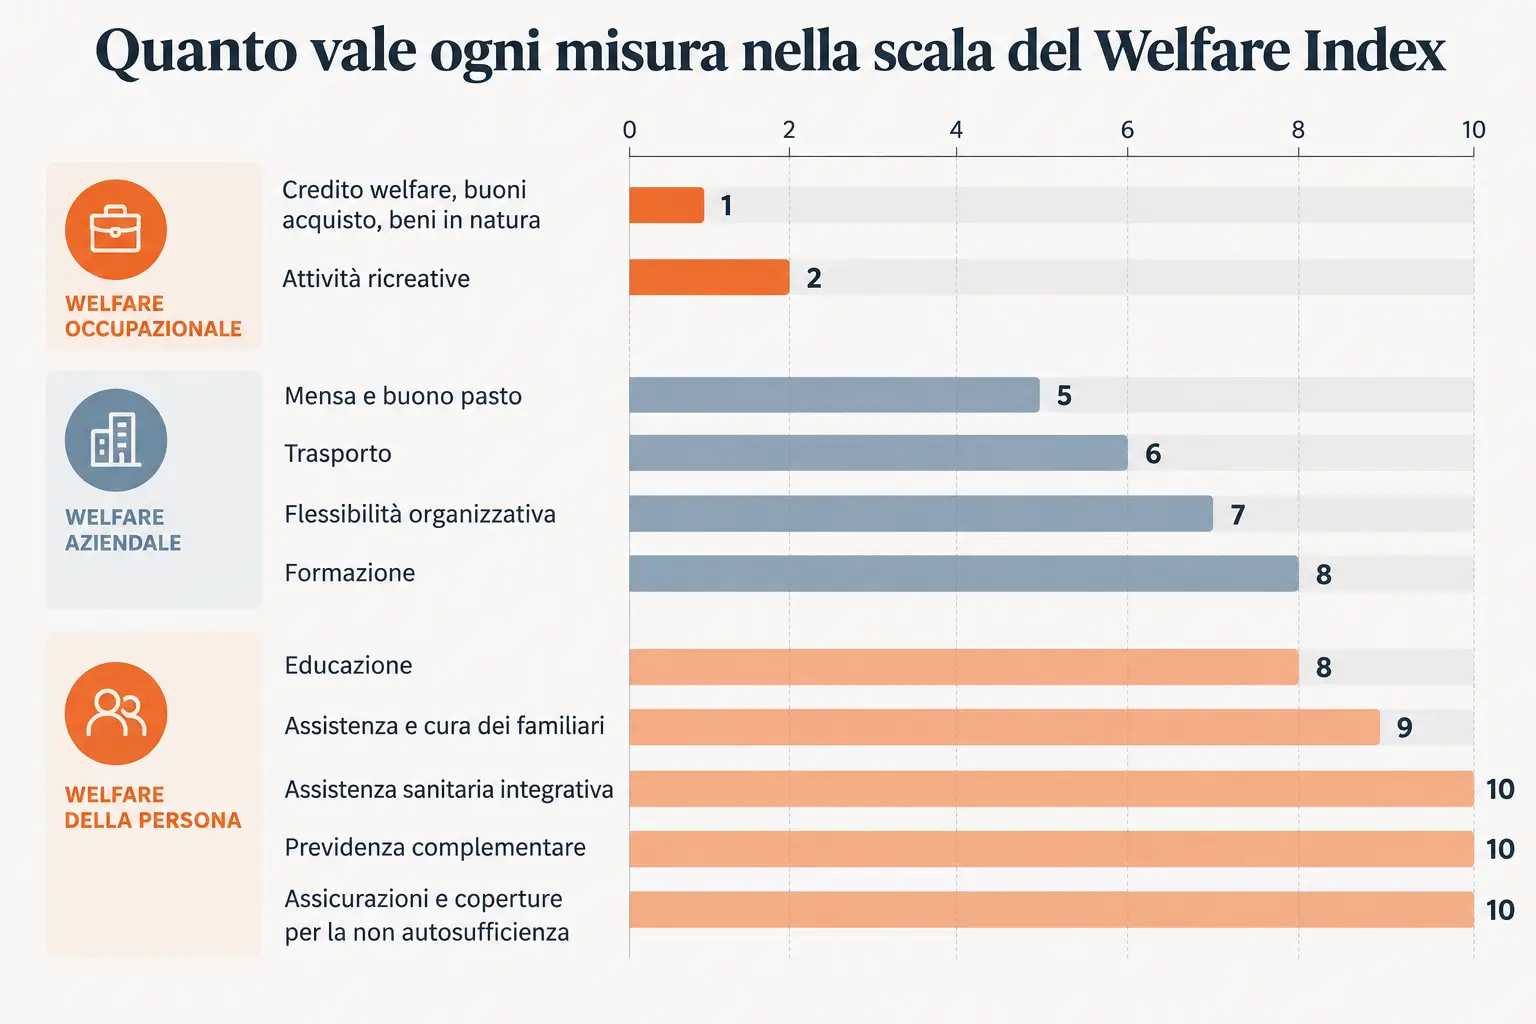
L’indice divide le misure in tre aree. Il welfare occupazionale, redistributivo, raccoglie credito welfare, buoni acquisto, beni in natura e attività ricreative. Il welfare aziendale riguarda l’organizzazione del lavoro: mensa, trasporto, flessibilità, formazione. Il welfare della persona comprende tutela e accompagnamento: educazione, assistenza ai familiari, sanità, previdenza complementare, assicurazioni e LTC.
A ogni categoria la scala attribuisce un valore qualitativo. Credito welfare, buoni acquisto e beni in natura valgono 1, le attività ricreative 2, mensa e buono pasto 5, il trasporto 6, la flessibilità organizzativa 7, formazione ed educazione 8, l’assistenza e la cura dei familiari 9. Il 10 va ad assistenza sanitaria integrativa, previdenza complementare, assicurazioni e coperture per la non autosufficienza. La mappatura parte dall’articolo 51 del Tuir (articolo 53 dal 1° gennaio 2027): fra le assicurazioni rientrano le polizze contro l’infortunio extraprofessionale o la morte e quelle contro la non autosufficienza o le gravi patologie.
La gerarchia non dice che una prestazione di alto livello basti. Una misura di previdenza, sanità, cura dei familiari, assicurazione o LTC, si legge nel rapporto, «non costituisce da sola un sistema maturo di welfare, ma segnala un salto qualitativo» rispetto al credito welfare o alle attività ricreative.
Quattro componenti, sei classi
Il punteggio combina il livello qualitativo massimo raggiunto (35%), l’estensione qualitativa, cioè la somma dei valori delle misure presenti rapportata al massimo possibile (25%), l’articolazione interna, che cresce con il numero di misure fino a cinque (25%), e l’integrazione fra welfare aziendale e welfare della persona (15%). L’integrazione pesa meno perché, spiegano i ricercatori, non può compensare da sola l’assenza di qualità, estensione o articolazione.
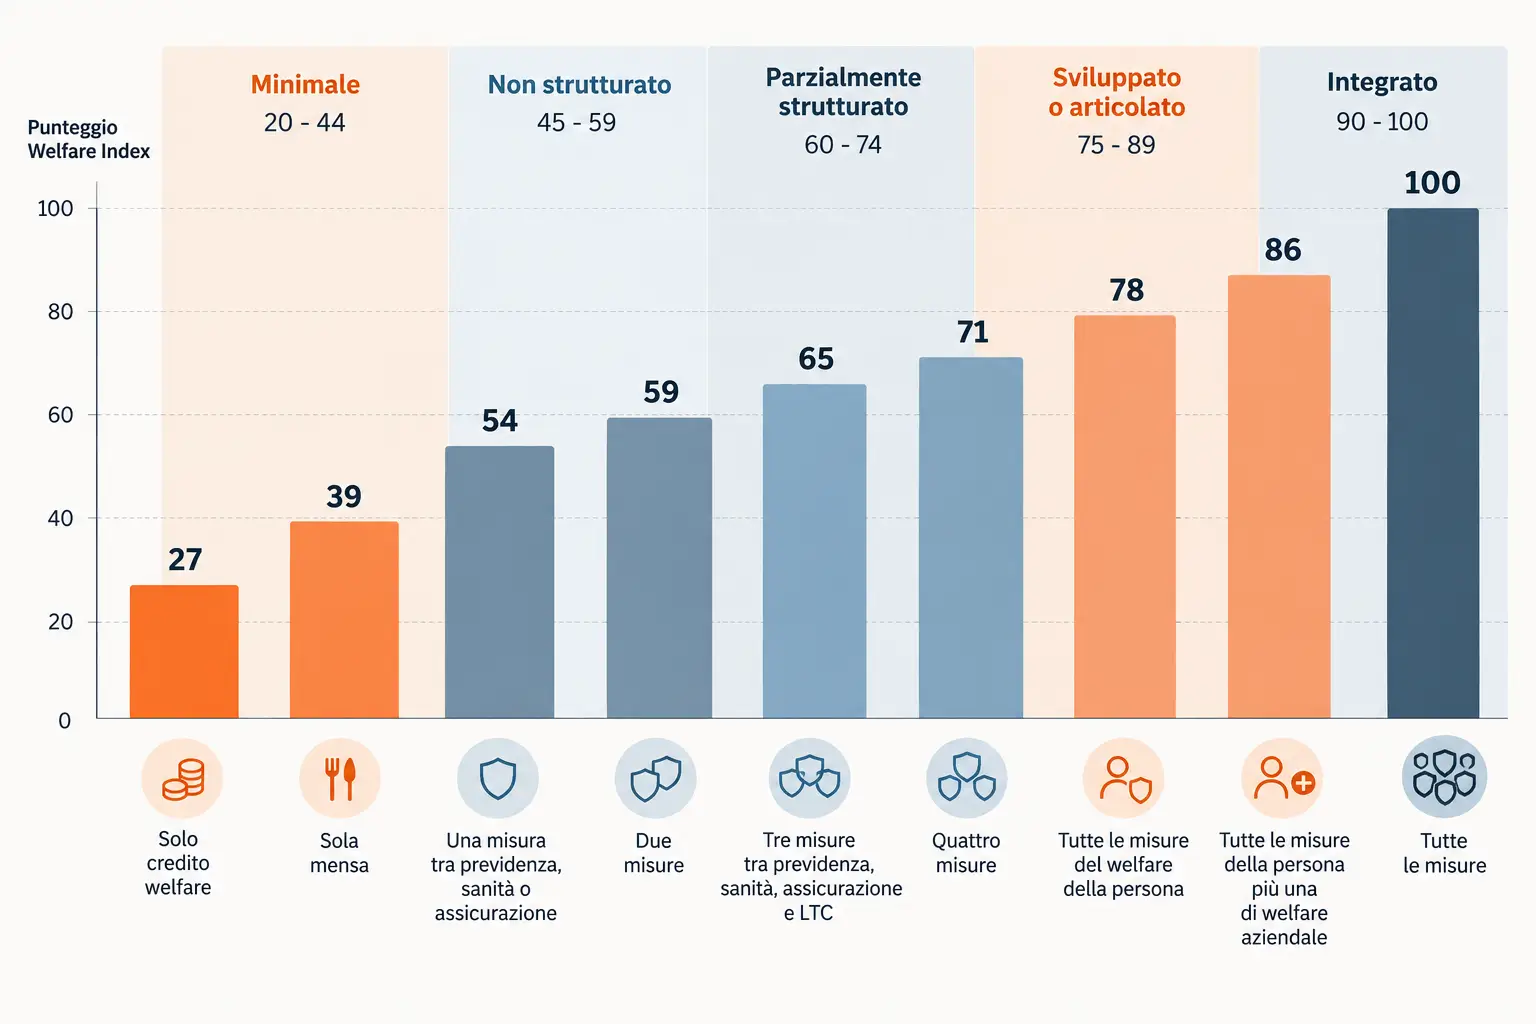
L’indice va da 0 a 100 e con una sola misura parte da 27. Le classi sono sei: assenza, minimale (20-44), non strutturato (45-59), parzialmente strutturato (60-74), sviluppato o articolato (75-89), integrato (90-100). Il welfare non strutturato è quello con misure «anche qualitativamente rilevanti, ma ancora isolate».
Nel metodo, nemmeno tutto il welfare della persona arriva al vertice
Gli esempi con cui il rapporto collauda la scala rendono leggibili i pesi. Secondo il metodo, il solo credito welfare vale 27 e la sola mensa 39: welfare minimale. Una misura tra previdenza, assistenza sanitaria o assicurazione porta a 54, due a 59, e il piano resta non strutturato. Con tre misure tra previdenza, sanità, assicurazione e LTC si sale a 65, con quattro a 71: welfare parzialmente strutturato.
Lo si vede bene nelle combinazioni più ampie. Nella simulazione, tutte le misure del welfare della persona valgono 78; con l’aggiunta di una misura di welfare aziendale si arriva a 86. Entrambe le combinazioni restano nella classe sviluppata o articolata, mentre il piano con tutte le misure tocca 100. La copertura completa dell’area della persona produce dunque, secondo la scala, un welfare «sviluppato e articolato, ma non integrato»: il livello integrato richiede di combinare queste misure con il welfare aziendale, cioè con l’organizzazione del lavoro.
219 accordi del 2025 sul banco di prova
Per testare l’indice i ricercatori hanno esaminato 428 accordi aziendali sottoscritti nel 2025 in diversi settori, tratti dalla banca dati FareContrattazione di ADAPT. Le avvertenze valgono per ogni numero che segue: l’applicazione è esplorativa e serve a verificare il metodo; il corpus non è un campione rappresentativo della contrattazione aziendale; l’indice misura ciò che è scritto nel singolo accordo, non il sistema di welfare complessivo dell’impresa, che può poggiare su altri accordi, regolamenti o prassi, e non verifica attuazione e fruizione.
Dei 428 accordi, 253 (59,1%) contengono almeno una previsione di welfare. Fra questi, 34 si limitano alla conversione del premio di risultato, agli incentivi a convertirlo o alla destinazione dei residui: non individuano prestazioni specifiche e restano fuori dal calcolo. L’analisi riguarda così 219 accordi, con una media di 3,3 categorie di misure per accordo e una mediana di 2.
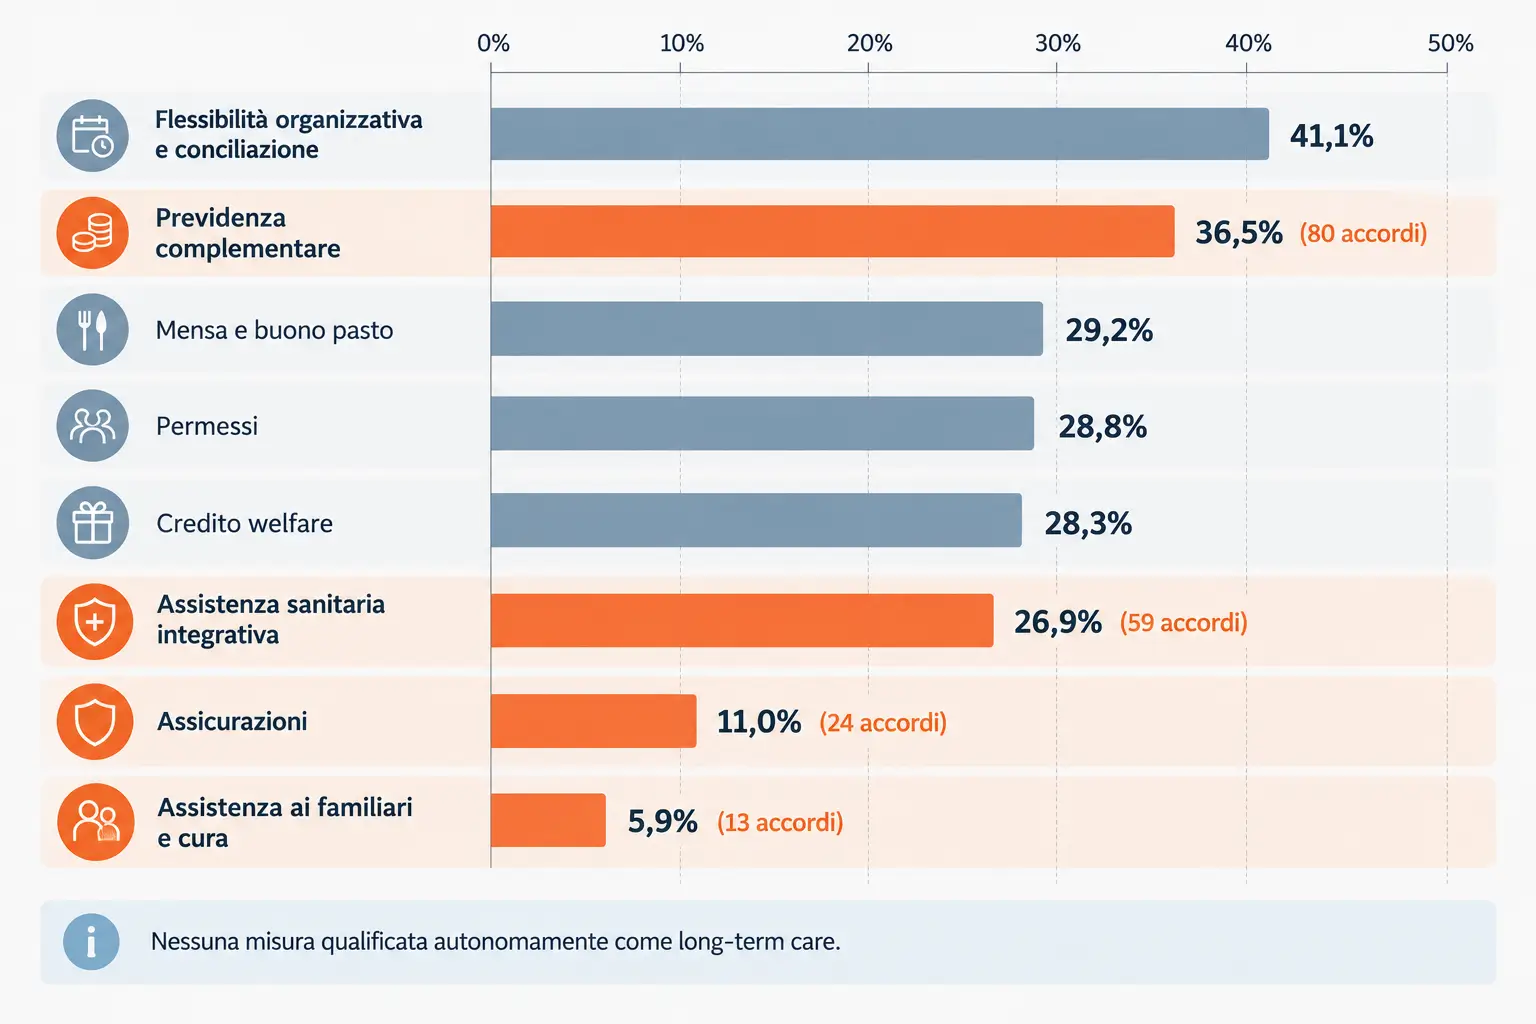
La voce più frequente è la flessibilità organizzativa con la conciliazione vita-lavoro (41,1%). Subito dopo viene la previdenza complementare, in 80 accordi (36,5%), davanti a mensa e buono pasto (29,2%), permessi (28,8%) e credito welfare (28,3%). L’assistenza sanitaria integrativa compare in 59 accordi (26,9%). Il rapporto vi legge, accanto alla gestione dei tempi e alle misure di immediata fruizione, il rafforzamento di «strumenti ormai consolidati di protezione sociale, come previdenza complementare e sanità integrativa». Più in basso si collocano le assicurazioni, in 24 accordi (11,0%), e l’assistenza ai familiari e la cura, in 13 (5,9%).
La non autosufficienza non emerge come voce a sé
Nessuna misura, nei testi esaminati, è «qualificata autonomamente come long-term care». Il rapporto precisa che questo non esclude che tutele legate alla non autosufficienza siano comprese in coperture sanitarie o assicurative più ampie: indica che, negli accordi analizzati, non emergono come categoria distinta.
Quasi due testi su tre fermi a misure isolate o poco articolate
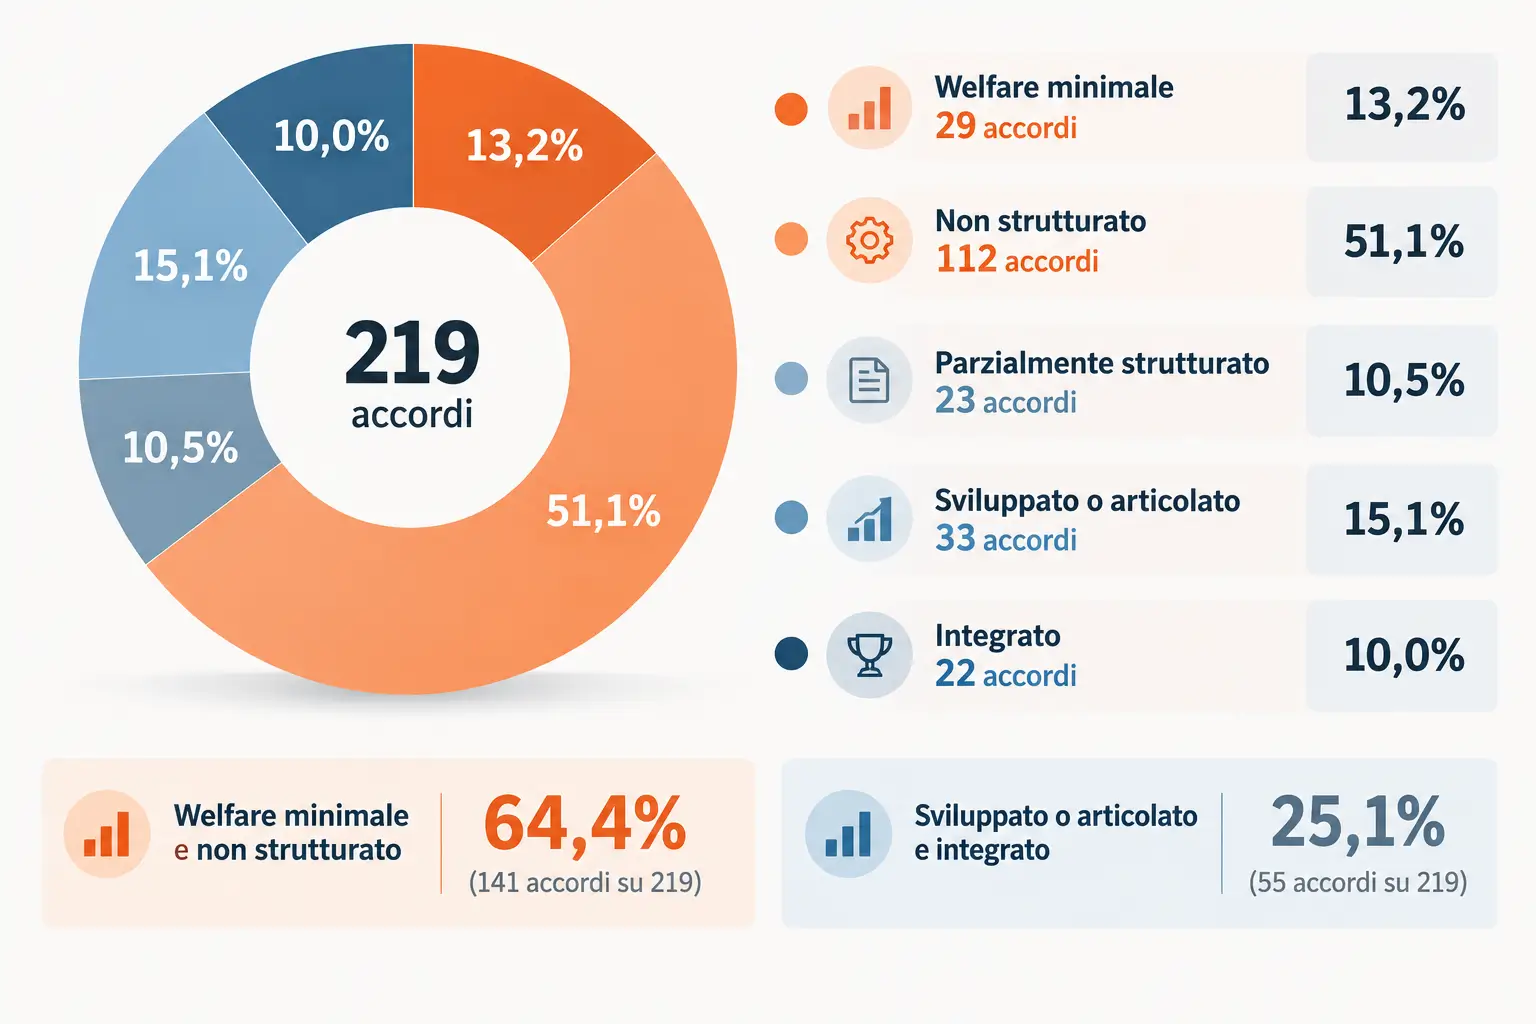
L’indice colloca 112 accordi (51,1%) nel welfare non strutturato e 29 (13,2%) in quello minimale, fatto soprattutto di interventi redistributivi o concessivi: insieme, il 64,4%. Il welfare parzialmente strutturato riguarda 23 accordi (10,5%), quello sviluppato o articolato 33 (15,1%), quello integrato 22 (10,0%). Le due classi più avanzate sommano 55 accordi, il 25,1%: una quota che il rapporto giudica significativa, ma che conferma l’integrazione fra più misure e più ambiti come componente minoritaria della contrattazione esaminata.
Il welfare aziendale è presente in 152 accordi (69,4%), quello della persona in 105 (47,9%), quello occupazionale in 80 (36,5%). In 139 accordi (63,5%) le misure restano in un solo ambito, mentre 38 (17,4%) li toccano tutti e tre. Quasi la metà degli accordi contiene una sola categoria di intervento e il 63,9% non va oltre due, mentre 61 (27,9%) ne prevedono almeno cinque. Il rapporto parla di una configurazione «polarizzata».
Fondi di categoria e bilateralità, l’infrastruttura della protezione
Il bilancio a dieci anni dalla legge 208/2015 parte da una precisazione: la legge di stabilità 2016 ha accelerato e reso visibile il welfare contrattuale, ma non lo ha creato. Quando il welfare è istituito dal CCNL attraverso fondi, casse ed enti bilaterali, il contratto nazionale fissa obblighi contributivi, platee e condizioni di accesso, con gestione paritetica. Nel chimico-farmaceutico i pilastri sono Fonchim e Faschim; nel metalmeccanico e nell’alimentare le soluzioni di previdenza e sanità nate in alcune grandi aziende sono state concentrate nei fondi nazionali di categoria, per l’alimentare Fasa e Alifond. Il rapporto richiama 28 fondi pensione negoziali settoriali o intersettoriali nell’ambito di 77 CCNL; nella sanità i contratti valorizzano soprattutto i fondi settoriali e intersettoriali rispetto a quelli aziendali o di gruppo.
Questi strumenti richiedono una massa critica di iscritti e di risorse, e il raccordo con il secondo livello non è automatico. Già la prima mappatura ADAPT sul metalmeccanico segnalava possibili sovrapposizioni tra prestazioni aziendali e strumenti nazionali, soprattutto nell’assistenza sanitaria integrativa, con il rischio di disperdere risorse aziendali su servizi già coperti dai fondi.
Un fisco che penalizza la via collettiva
Prestazioni sociali anche analoghe possono avere un regime più sfavorevole se erogate attraverso enti bilaterali e istituzioni mutualistiche anziché direttamente dall’impresa: la differenza incide sulla convenienza dei canali e penalizza, scrive il rapporto, proprio i modelli mutualistici e bilaterali.
Il legislatore, intanto, sembra muoversi sempre più spesso recependo assetti costruiti dalla contrattazione. La Legge di bilancio 2026 ha previsto che il nuovo meccanismo di adesione automatica dei neoassunti alla previdenza complementare operi verso la forma pensionistica collettiva individuata dagli accordi o dai contratti collettivi applicabili. Il decreto-legge 30 aprile 2026, n. 62, nel definire il trattamento economico complessivo ai fini del cosiddetto salario giusto, vi include le prestazioni di welfare contrattuale spettanti alla generalità dei dipendenti.
Il premio di risultato alla prova dell’aliquota all’1%
La conversione del premio di risultato è stata, in molti casi, «il primo canale, se non l’unico» con cui il welfare è entrato nella contrattazione aziendale. Nel triennio 2022-2024, su 1.301 accordi aziendali analizzati da ADAPT, il 31% disciplinava il premio; fra questi il 68% prevedeva la conversione in welfare e nel 56% dei casi c’era anche una quota aggiuntiva di welfare a carico dell’impresa. Fra le tecniche per rendere la conversione più conveniente figurano maggiorazioni del credito, contributi aggiuntivi e clausole che destinano le somme non utilizzate alla previdenza complementare o ad altre forme di protezione integrativa.
La Legge di bilancio 2026 (legge 199/2025) ha ridotto l’imposta sostitutiva sui premi dal 5% all’1% e alzato le soglie. Nelle interviste raccolte a Como e Varese, un rappresentante datoriale racconta che l’attività si è concentrata di più sulla detassazione dei premi, con diverse aziende che hanno chiesto di fare l’accordo. Un altro osserva che «con l’1% è quasi lordo netto corrispondente» e riferisce che, anche con incentivi, le conversioni volontarie «nella migliore delle ipotesi» arrivano al 25-30%. Dagli intervistati emerge l’ipotesi che, nelle aziende che prevedono la conversione, le quote di premio convertite in welfare diminuiscano.
Imprenditrici del terziario, senza indennità quando si ammalano
Il focus settoriale guarda alle titolari. Secondo i dati richiamati nel rapporto, il 68,5% delle imprese femminili attive opera nel terziario di mercato e quasi due imprenditrici su tre (64,8%) non hanno dipendenti: persona e impresa spesso coincidono, e l’assenza della titolare può compromettere la continuità dell’attività.
Le tutele pubbliche sostengono il reddito in alcuni eventi e non in altri. Le iscritte alle gestioni Inps di artigiani e commercianti hanno un’indennità di maternità per due mesi prima e tre dopo il parto, all’80% della retribuzione giornaliera convenzionale. La copertura Inail non discende automaticamente dalla titolarità dell’impresa; quando c’è, l’indennità per infortunio decorre dal quarto giorno, al 60% fino al novantesimo e al 75% dal novantunesimo. Per la malattia comune non è prevista un’indennità sostitutiva del reddito: resta l’accesso al Servizio sanitario nazionale.
Alle titolari la bilateralità offre soprattutto contributi e rimborsi, come i 3.000 euro lordi una tantum per maternità che EBAP Puglia riconosce a titolari, socie, amministratrici e coadiuvanti. Nella ricognizione non emergono prestazioni bilaterali per la continuità organizzativa dell’impresa; fuori dalla bilateralità, la Provincia autonoma di Trento finanzia fino a 25.000 euro la sostituzione temporanea di imprenditrici e lavoratrici autonome per gravidanza, maternità e cura dei figli.
La proposta è affiancare al welfare compensativo una funzione «abilitante» con quattro leve: protezione, con integrazioni economiche per maternità, malattia, infortunio e cura; continuità, con supporto temporaneo alle funzioni essenziali; prevenzione sanitaria e psicologica; rafforzamento delle capacità, anche con formazione sulla delega, sul digitale e sulla pianificazione finanziaria. Le priorità indicate sono gli eventi che compromettono di più la continuità, fra cui le malattie di lunga durata, e le imprenditrici più esposte: titolari senza dipendenti, microimprenditrici, madri sole, caregiver.
Quando il catalogo prende il posto dell’ascolto
Un servizio, osserva il rapporto, può essere disponibile ma non conosciuto, conosciuto ma non usato, usato solo da una parte della popolazione aziendale. Provider e piattaforme consentono di personalizzare il welfare con un credito spendibile su un paniere ampio, ma proprio l’ampiezza dell’offerta può far apparire meno necessaria la rilevazione dei bisogni: la domanda «di che cosa hanno bisogno le persone?» rischia di diventare «quali servizi sono disponibili sulla piattaforma?». In alcune imprese, dove il welfare è percepito come costo accessorio, le misure standard si scelgono spesso sulla base dell’offerta dei provider o delle opportunità fiscali. E il monitoraggio, in alcuni casi, si limita a verificare i residui dei crediti welfare e l’utilizzo delle piattaforme.
Oltre ai bisogni dichiarati, come flessibilità, servizi per i figli e copertura sanitaria, il rapporto distingue quelli impliciti, che si leggono in assenze, turnover e mancato utilizzo degli strumenti, e quelli latenti, di cui le persone possono non avere piena consapevolezza: prevenzione del disagio psicologico, educazione finanziaria, cura dei familiari anziani, transizioni di vita. Fra i bisogni destinati a crescere indica il caregiving per anziani non autosufficienti. L’accompagnamento all’uso delle misure conta in modo particolare nelle piccole imprese e quando il welfare è mediato da fondi, bilateralità o provider. Nelle realtà più piccole, dove mancano strutture interne dedicate, chi guida l’impresa deve orientarsi «tra contratti collettivi, fiscalità, fondi sanitari e previdenziali, bilateralità, piattaforme welfare e opportunità territoriali».
Un welfare presente, ma ancora poco integrato
La fotografia, avverte il rapporto, non è rappresentativa, ma suggerisce che nella contrattazione aziendale «il welfare c’è» e che la sfida riguarda la capacità di costruire configurazioni che tengano insieme organizzazione del lavoro, protezione sociale e bisogni della persona. Il quadro normativo appare «più come un insieme di leve che come un’architettura coerente», con il rischio che l’incentivo fiscale diventi «una scorciatoia» al posto dell’analisi dei fabbisogni e della progettazione. Nella scala dell’indice sanità integrativa, previdenza complementare e coperture assicurative occupano già il gradino più alto; negli accordi esaminati, però, il livello integrato lo raggiunge un testo su dieci.