Nella decima Global Risk Management Survey i rischi più temuti si intrecciano, ma pochi ne misurano il peso. E dei primi dieci, nella classificazione di Aon, solo due sono assicurabili.
Il rischio cyber resta in testa, la volatilità geopolitica entra per la prima volta fra i primi dieci, cambiamento climatico e catastrofi naturali toccano la posizione più alta mai raggiunta nell’indagine. È il quadro della decima Global Risk Management Survey di Aon, condotta fra aprile e giugno 2025 su 2.941 decisori di 63 Paesi e territori. Il dato che più interroga chi disegna i programmi assicurativi, però, sta fuori dalla classifica: solo il 14% dei rispondenti quantifica la propria esposizione ai primi dieci rischi e appena il 19% usa strumenti di analisi quantitativa per valutare il valore del proprio programma assicurativo.
L’indagine è biennale e raccoglie le risposte di vertici aziendali, risk manager e tesorieri di imprese di ogni dimensione: il 34% lavora nella gestione dei rischi e delle assicurazioni, il 17% è direttore finanziario, l’Europa pesa per il 39% del campione. Aon legge i risultati attraverso quattro grandi tendenze (tecnologia, commercio internazionale, meteo, trasformazioni della forza lavoro) che producono rischi «sistemici e interconnessi». Per affrontarli, sostiene lo studio, non bastano strategie e modelli pensati per ambienti più prevedibili e per rischi isolati.
Il cyber primo dal 2021, la concorrenza sale dal decimo al quinto posto
Rispetto al 2023 il podio non cambia: attacco informatico o violazione dei dati, business interruption, rallentamento economico o ripresa lenta. Più sotto salgono i cambiamenti normativi, dal quinto al quarto posto, e l’aumento della concorrenza, dal decimo al quinto; la volatilità geopolitica arriva nona dal 21° posto. Escono dai primi dieci la difficoltà di attrarre o trattenere i talenti, quarta nel 2023 e undicesima nel 2025, e l’incapacità di innovare o di rispondere alle esigenze dei clienti, scesa dal nono al diciassettesimo posto.
La serie storica copre tutte le edizioni dal 2007 e dà la misura dello spostamento. Il cyber era assente dai primi dieci nelle prime quattro edizioni, poi nono nel 2015, quinto nel 2017, sesto nel 2019; dal 2021 non ha più lasciato il primo posto. Il danno reputazionale, primo nel 2007, nel 2015 e nel 2017, nel 2025 è ottavo. La business interruption figura fra i primi dieci in tutte le edizioni, come la reputazione e i cambiamenti normativi, ed è seconda per la terza volta di fila.
Fra i rischi che i rispondenti si aspettano critici entro il 2028 il cyber resta primo. Rispetto alla classifica attuale il rallentamento economico sale al secondo posto e la concorrenza al terzo, mentre la business interruption scivola al settimo.
Volatilità geopolitica, quasi trenta posizioni dal 2019 e un’esposizione che arriva anche di riflesso
La volatilità geopolitica è al debutto fra i primi dieci, con un guadagno di quasi trenta posizioni dal 2019, e nelle attese al 2028 sale al quinto posto. Non va confusa con il rischio politico, voce distinta della classifica, dodicesimo nel 2025.
In Europa, Medio Oriente e Africa (EMEA) è sesta nella classifica del 2025 e terza in quella attesa per il 2028: lì, osserva lo studio, conflitti in corso, regimi sanzionatori e frammentazione politica incidono direttamente sull’operatività delle imprese. In Asia Pacifico è undicesima nella classifica del 2025 e quarta in quella attesa per il 2028, in Nord America tredicesima e sesta, in America Latina diciassettesima e tredicesima. Fra le funzioni aziendali, entra nei primi dieci solo per i rispondenti dell’area rischio.
Il report insiste sugli effetti indiretti. Catena di fornitura, business interruption e rischio normativo, che il documento colloca fra i primi dieci rischi in ogni regione, sono sempre più spesso innescati da fattori geopolitici: controlli sulle esportazioni, sicurezza energetica, ritorsioni informatiche. Anche un’esposizione indiretta, avverte lo studio, può tradursi in un’interruzione rilevante. «L’idea di poter restare immuni dalla tensione geopolitica è tramontata da tempo», osserva Richard Waterer, Global Risk Consulting Leader di Aon. «Qualunque cosa stia accadendo in un’altra parte del mondo finirà prima o poi per avere un impatto, in qualche forma, sulla vostra attività.»
Il 54% dichiara perdite legate al rallentamento economico, solo il 37% si dichiara preparato
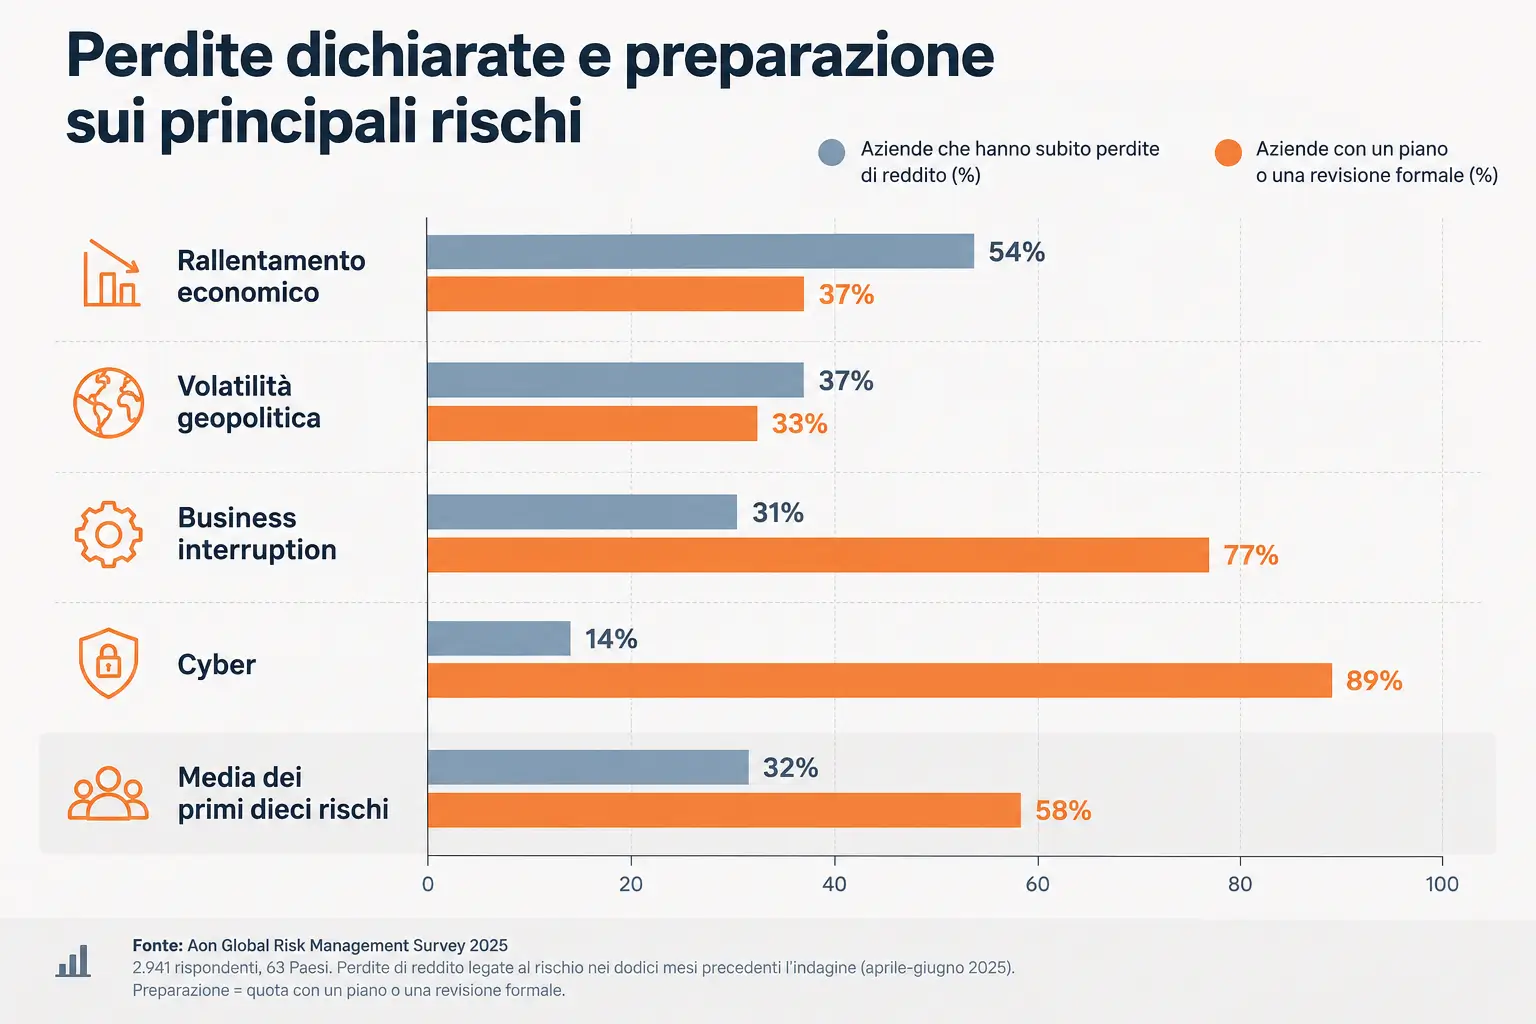
Per ciascuno dei primi dieci rischi lo studio misura due quote: chi dichiara una perdita di reddito legata a quel rischio nei dodici mesi precedenti l’indagine e chi dispone di un piano o di una revisione formale. Messe a confronto, le due misure danno classifiche molto diverse.
Il rallentamento economico è, fra i dieci, il rischio con la frequenza di perdita più alta (54%, contro il 55% del 2023), ma solo il 37% dei rispondenti ha un piano o una revisione formale per gestirlo. Per la volatilità geopolitica la quota che dichiara perdite sale dal 33% al 37%, mentre quella con un piano scende dal 38% al 33%, il valore più basso dei dieci. All’estremo opposto c’è il cyber: 89% di preparazione, la più alta, e perdite dichiarate dal 14% (18% nel 2023). Seguono, per preparazione, liquidità e flussi di cassa (81%) e business interruption (77%, con perdite al 31%).
In media, sui primi dieci rischi, il 32% dichiara perdite di reddito (35% nel 2023) e il 58% ha un piano o una revisione formale (60% nel 2023). I cali più marcati delle perdite riguardano le materie prime, dal 64% al 47%, e la catena di fornitura, dal 43% al 28%.
Assenteismo primo per frequenza di perdita, trentanovesimo in classifica
Se si ordinano tutti i rischi per frequenza delle perdite dichiarate nei dodici mesi precedenti l’indagine, la graduatoria cambia volto. In testa c’è l’assenteismo, 39° nella classifica generale; seguono fluttuazione dei cambi, rallentamento economico, infortuni sul lavoro, furto, danni materiali, materie prime, aumento dei costi sanitari, rischio di credito della controparte e molestie. Quattro delle dieci voci, compresa la prima, sono rischi legati alla forza lavoro: oltre all’assenteismo, gli infortuni (25° in classifica), i costi sanitari (45°) e le molestie (53°). Nessuna entra fra i primi venti. Lo studio parla in modo esplicito di sottovalutazione per costi sanitari e assenteismo, indicati «tra le cause più comuni di perdita finanziaria».
La discesa dei talenti in classifica, per il report, non toglie peso al lavoro come fonte di perdite. I costi sanitari in crescita comprimono i budget discrezionali delle risorse umane, la trasparenza retributiva emerge come rischio reputazionale e finanziario, in particolare per le organizzazioni presenti in Europa, e la corsa ai talenti dell’intelligenza artificiale ha costi che per molti diventano proibitivi. Il report raccomanda di coinvolgere i responsabili delle risorse umane in tutte le aree centrali della strategia, perché i rischi legati alla forza lavoro siano valutati e mitigati a livello di impresa.
Cyber e intelligenza artificiale, il rischio tecnologico esce dai reparti IT
Al primato del cyber lo studio affianca un dato del Cyber Risk Report di Aon: gli incidenti sono aumentati del 22% nel 2025. Per lo studio l’adozione rapida di IA generativa, automazione e piattaforme digitali porta le minacce oltre i reparti informatici. Alcune aziende vedono ancora nell’intelligenza artificiale un tema del futuro, ma la corsa a soluzioni non testate sta già aprendo nuove vulnerabilità, dalle violazioni di dati ai danni reputazionali. L’IA è 29ª nella classifica del 2025 e ottava fra i rischi attesi come critici entro il 2028: ventuno posizioni, il salto più ampio fra i dieci rischi futuri. Aon la classifica come parzialmente assicurabile.
Il cyber, nella lettura dello studio, è anche una questione di misura. Una maturità avanzata, fatta di controlli solidi, piani di risposta agli incidenti e consapevolezza diffusa, migliora l’assicurabilità dell’organizzazione. Quantificare l’esposizione cyber aiuta a decidere meglio su copertura assicurativa, allocazione del capitale e trasferimento del rischio. Con analisi avanzate e modelli per scenari, aggiunge lo studio, si riduce il costo totale del rischio, si ottengono condizioni contrattuali più favorevoli e si evita che perdite sottoassicurate diventino oneri imprevisti.
Clima, da categoria di rischio a moltiplicatore degli altri
Il cambiamento climatico e gli eventi meteorologici e catastrofi naturali raggiungono nel 2025 la posizione più alta mai toccata nell’indagine, 16ª e 13ª. Nelle attese al 2028 il cambiamento climatico sale al nono posto ed entra per la prima volta fra i primi dieci rischi futuri. Lo studio riporta danni assicurati da eventi meteorologici stimati in 100 miliardi di dollari nel primo semestre 2025, il livello più alto dal 2011, e richiama le alluvioni in Spagna e in Brasile, gli incendi in California, le rare gelate in Texas.
Per Aon il rischio climatico è già rischio finanziario, che si scarica su catena di fornitura, danni materiali e business interruption. Molte organizzazioni, rileva lo studio, usano ancora modelli superati, incapaci di cogliere le probabilità future, e molte rispondono al clima soprattutto per rispettare obblighi normativi come la CSRD, la direttiva sulla rendicontazione di sostenibilità. L’indicazione è trattarlo come amplificatore degli altri rischi, valutarne l’esposizione lungo tutta la catena del valore e superare i silos fra sostenibilità, rischio e finanza, perché il clima tocca ogni area dell’impresa, dalle assicurazioni e dagli acquisti fino alla strategia e all’operatività. «La valutazione del rischio guidata dagli scenari aiuta le organizzazioni a modellizzare i rischi futuri e a costruire resilienza», spiega Will Bruce, Global Head of Climate Risk Consulting di Aon. «Si tratta di comprendere le correlazioni, come quelle fra rischi politici e climatici, per orientare strategie migliori.»
Valutare il programma assicurativo: consulenza del broker all’81%, modelli quantitativi al 19%
La misura torna in più punti dello studio. Per Aon i due numeri dell’apertura, il 14% che quantifica l’esposizione e il 19% che usa l’analisi per valutare il programma, limitano la capacità delle imprese di rispondere alle minacce e di essere sicure che la propria posizione di capitale sia ottimizzata.
Alla domanda sui metodi con cui valutano il programma assicurativo, che ammette più risposte, i rispondenti indicano:
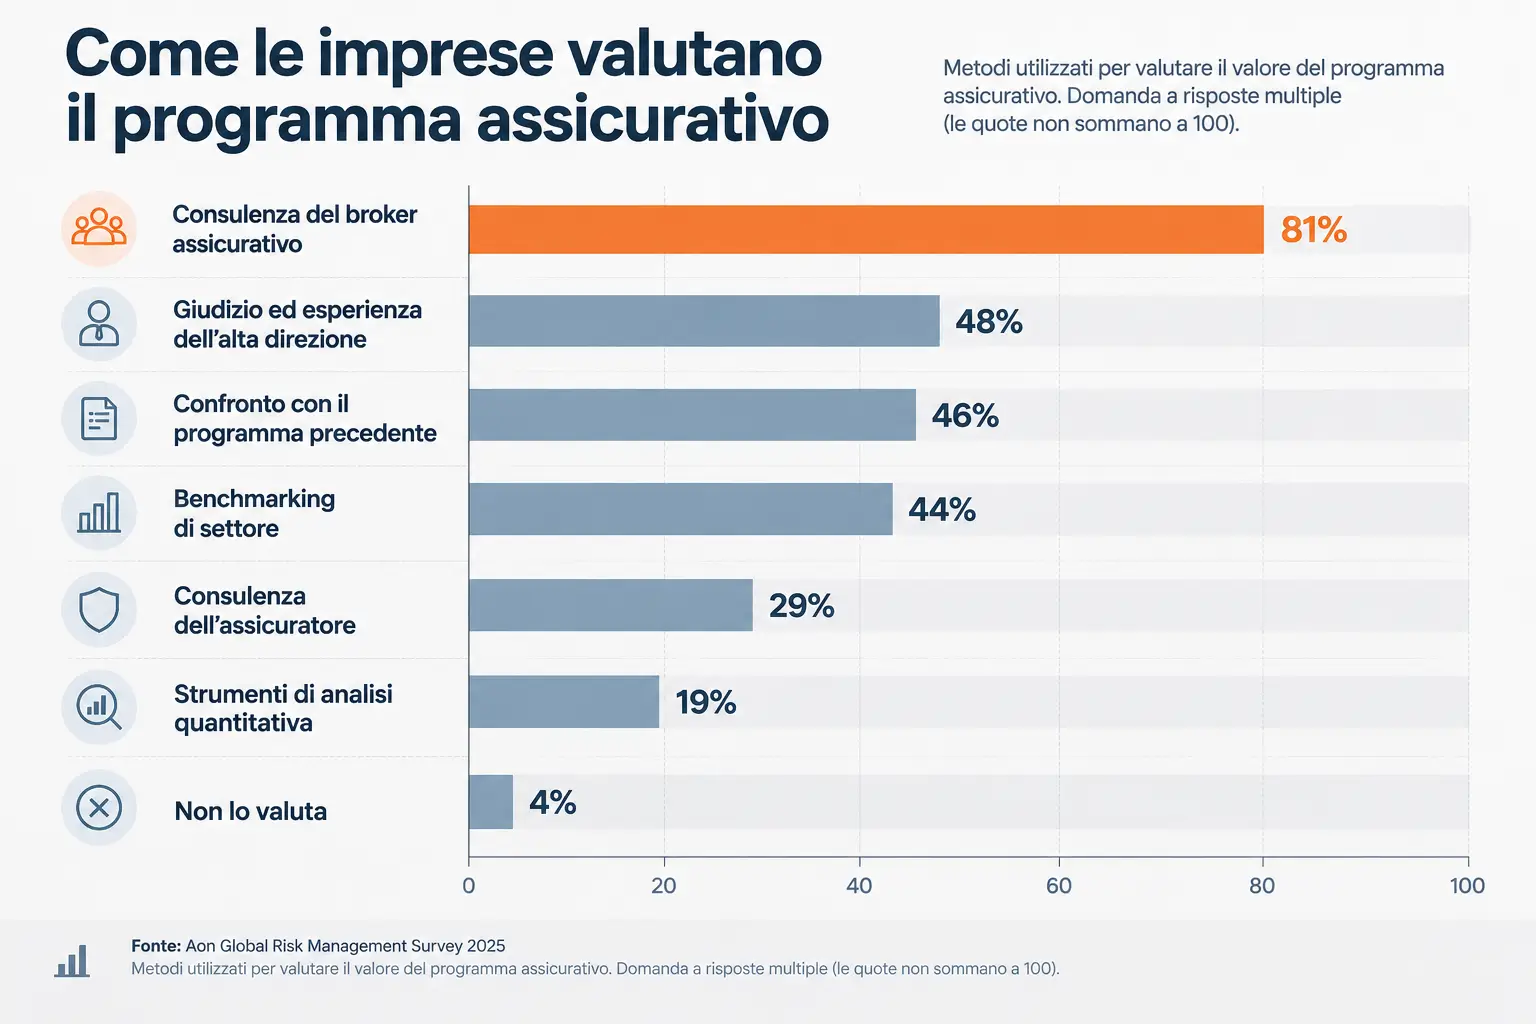
Il 4% dichiara di non valutarlo. La consulenza del broker è quindi il metodo indicato più spesso, con 33 punti di vantaggio sul giudizio dell’alta direzione e una quota quasi tripla rispetto alla consulenza dell’assicuratore. Gli strumenti quantitativi, che lo studio indica come la strada per allineare la strategia assicurativa alle priorità di rischio, chiudono la lista.
Due rischi assicurabili su dieci
Il report associa a ogni voce della classifica uno stato di assicurabilità, secondo la classificazione di Aon: assicurabile, parzialmente assicurabile, non assicurabile. Fra i primi dieci, solo cyber e business interruption sono classificati come assicurabili. Cinque sono parzialmente assicurabili: materie prime, catena di fornitura, reputazione, volatilità geopolitica, liquidità e flussi di cassa. Tre non lo sono: rallentamento economico, cambiamenti normativi, aumento della concorrenza. Nei primi venti gli assicurabili salgono a quattro, con eventi meteorologici e catastrofi naturali e danni materiali; il cambiamento climatico è parzialmente assicurabile.
Incrociata con i dati sulle perdite, la classificazione offre alcuni accostamenti. Fra i primi dieci, il rischio con la frequenza di perdita più alta, il rallentamento economico (54%), è non assicurabile, come la concorrenza (43%); i due assicurabili, cyber e business interruption, sono primo e terzo per preparazione dichiarata. Fra le dieci voci con la frequenza di perdita più alta sull’intera indagine, invece, cinque (infortuni sul lavoro, furto, danni materiali, rischio di credito della controparte e molestie) sono classificate come assicurabili, e tutte stanno fuori dai primi dieci della classifica generale.
Parametriche, credito e captive: gli strumenti che lo studio mette sul tavolo
Per la volatilità geopolitica, parzialmente assicurabile, lo studio indica una combinazione di leve. Si parte dai nodi più critici delle catene del valore, usando soluzioni di risk capital per compensare l’esposizione di bilancio. Poi coperture sia per i danni ai beni sia per i rischi del trasporto, soluzioni parametriche per le sedi più esposte dei fornitori, soluzioni di credito per il maggior costo delle forniture sostitutive e il ricorso al capitale delle captive.
Sul piano generale la raccomandazione è usare strumenti quantitativi per testare scenari e opzioni di programma, compreso il trasferimento alternativo del rischio, così da allineare la strategia di finanziamento alla tolleranza al rischio, ottimizzare il costo totale del rischio e liberare capitale. Le organizzazioni più avanzate, osserva il report, stanno usando modelli basati sull’intelligenza artificiale per simulare l’impatto finanziario di rischi emergenti privi di storico sinistri, come la responsabilità da IA o i blackout digitali, e costruire programmi assicurativi che riflettano l’esposizione reale.
Funzioni rischio che anticipano invece di rincorrere
Nelle organizzazioni più resilienti, secondo lo studio, la funzione rischio ha tratti ricorrenti. È passata dal piano operativo a quello strategico, con professionisti che orientano le decisioni al livello del consiglio di amministrazione. Vede nel rischio una leva di valore, che ottimizza l’allocazione del capitale fra trasferimento, ritenzione e gestione, non un semplice costo. Governa in modo olistico rischi che non si possono gestire isolatamente. E investe in analisi avanzate, modelli per scenari e informazioni in tempo reale, per prevedere invece di limitarsi a reagire.
Trasferire, trattenere, gestire: una scelta che passa dai numeri
Fra le indicazioni con cui lo studio si chiude ci sono quantificare le esposizioni, investire nella mitigazione proattiva e allineare strategia di rischio e strategia di capitale. Otto dei primi dieci rischi, nella classificazione di Aon, sono assicurabili solo in parte o non lo sono affatto: per questi la polizza copre al più una parte dell’esposizione, e decidere quanto trasferire, quanto trattenere e quanto gestire richiede di conoscerne la misura. Nel 2025, per i primi dieci rischi, quella misura l’aveva il 14% dei rispondenti.