
Difese idrauliche e sottoscrizione più rigida hanno ridimensionato il conto delle grandi esondazioni dell’Europa centrale. Le perdite, spinte dalle piogge intense, si spostano verso bacini e comunità minori, dove l’esperienza sinistri è meno estesa.
Nel settembre 2024 la tempesta Boris ha investito l’Europa centrale con un’impronta alluvionale più estesa di quella del 2002 e ha prodotto circa 3 miliardi di euro di danni in meno, a valori rettificati per l’inflazione. Tre anni prima, in Germania, piogge estreme su bacini relativamente piccoli, lontano dalle grandi città, avevano causato l’alluvione più costosa della storia assicurativa tedesca moderna. Sono i due poli dell’analisi che Gallagher Re, il broker di riassicurazione del gruppo Arthur J. Gallagher & Co., dedica al rischio alluvione in Europa: un pericolo che resta nei conti degli assicuratori e cambia geografia, spostandosi dove i dati storici sui sinistri sono meno estesi e il cumulo è più difficile da individuare.
Dall’Oder a Praga, le piene che hanno insegnato a difendersi
In un mercato che indica spesso nel vento il pericolo di punta, l’alluvione ha in Europa una storia lunga e nota, legata ai grandi sistemi fluviali e alle aree densamente popolate che li costeggiano. Le perdite maggiori sono arrivate da lì. Tre eventi, a valori attuali, ne danno la misura: l’alluvione dell’Oder del 1997, con 1,1 miliardi di euro di danni assicurati lungo Oder e Morava, fra Breslavia, Francoforte sull’Oder, Ostrava e Racibórz; quella dell’Europa centrale del 2002, con 5,5 miliardi su Elba, Moldava, Danubio e Mulde, fra Praga, Dresda, Passau e Linz; quella del 2013, con 3,4 miliardi su Danubio, Elba, Inn e Saale.
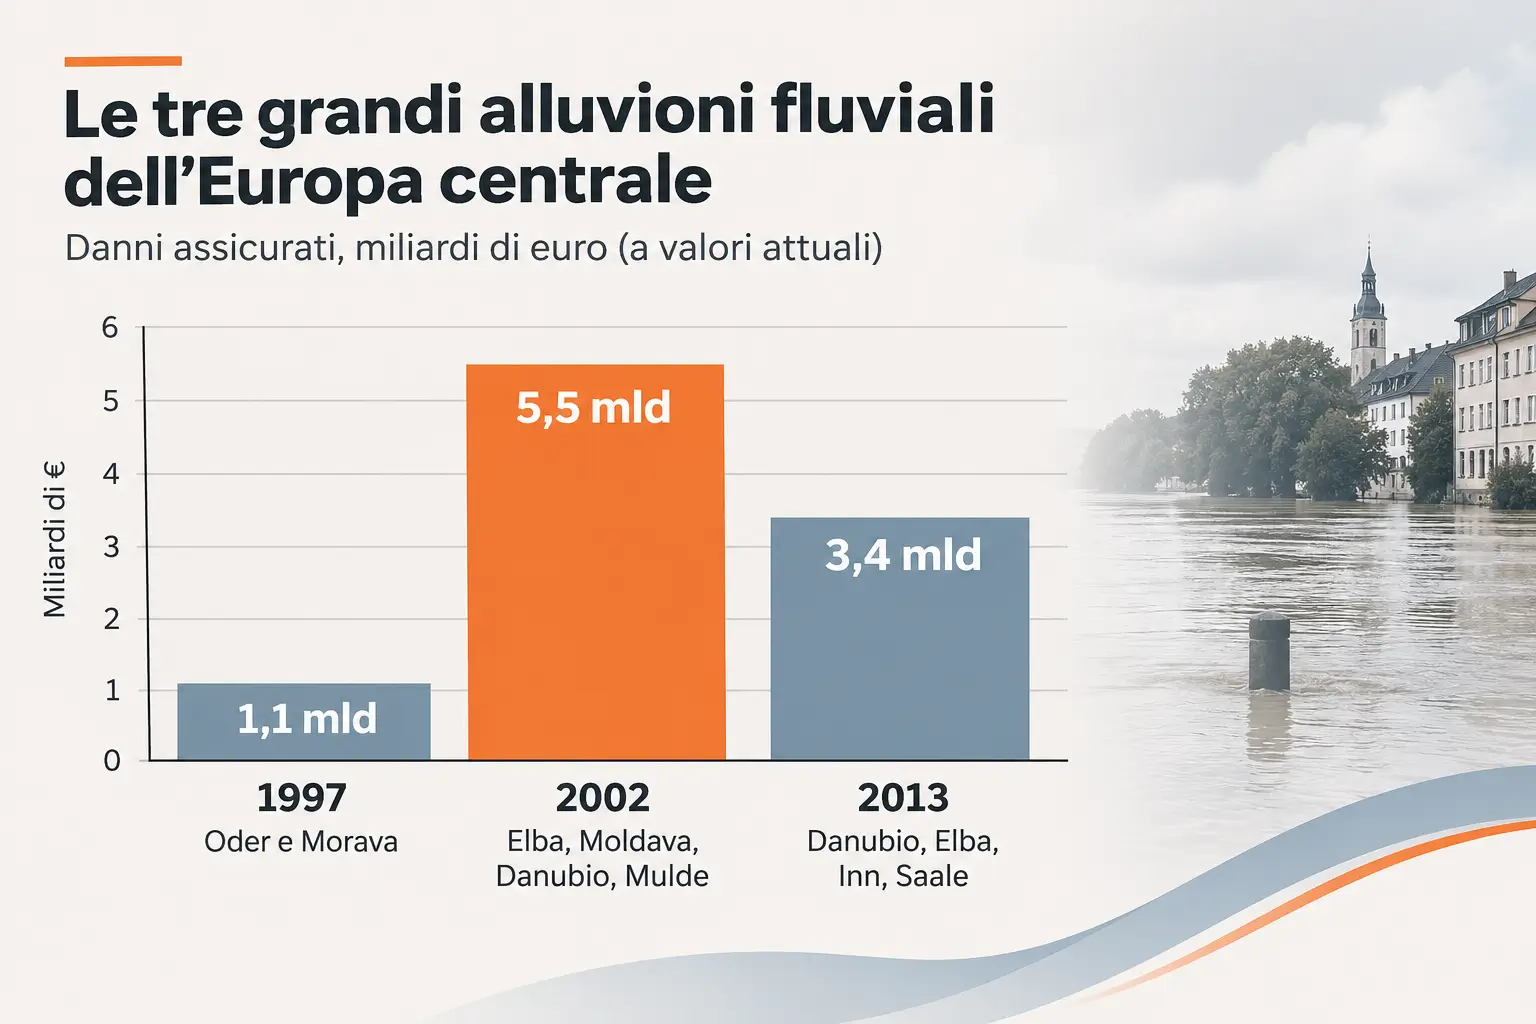
Nel 2002 e nel 2013 i danni si sono estesi lungo i bacini dell’Elba e del Danubio, fra Germania, Austria e Repubblica Ceca. In entrambi i casi l’acqua ha invaso il centro storico di Praga, mostrando quanto fossero vulnerabili molte grandi città europee.
Da quelle piene sono partite due risposte parallele. In molti Paesi sono arrivati investimenti consistenti in difese idrauliche, gestione delle aree golenali e misure di resilienza. Le compagnie, dal canto loro, hanno irrigidito le condizioni di sottoscrizione del rischio alluvione. L’effetto combinato è stato una riduzione significativa dell’esposizione in molti dei punti caldi tradizionali: molte delle città e dei sistemi fluviali di allora sono oggi difesi da opere di mitigazione.
Boris, una tempesta più larga del 2002 e un conto più basso
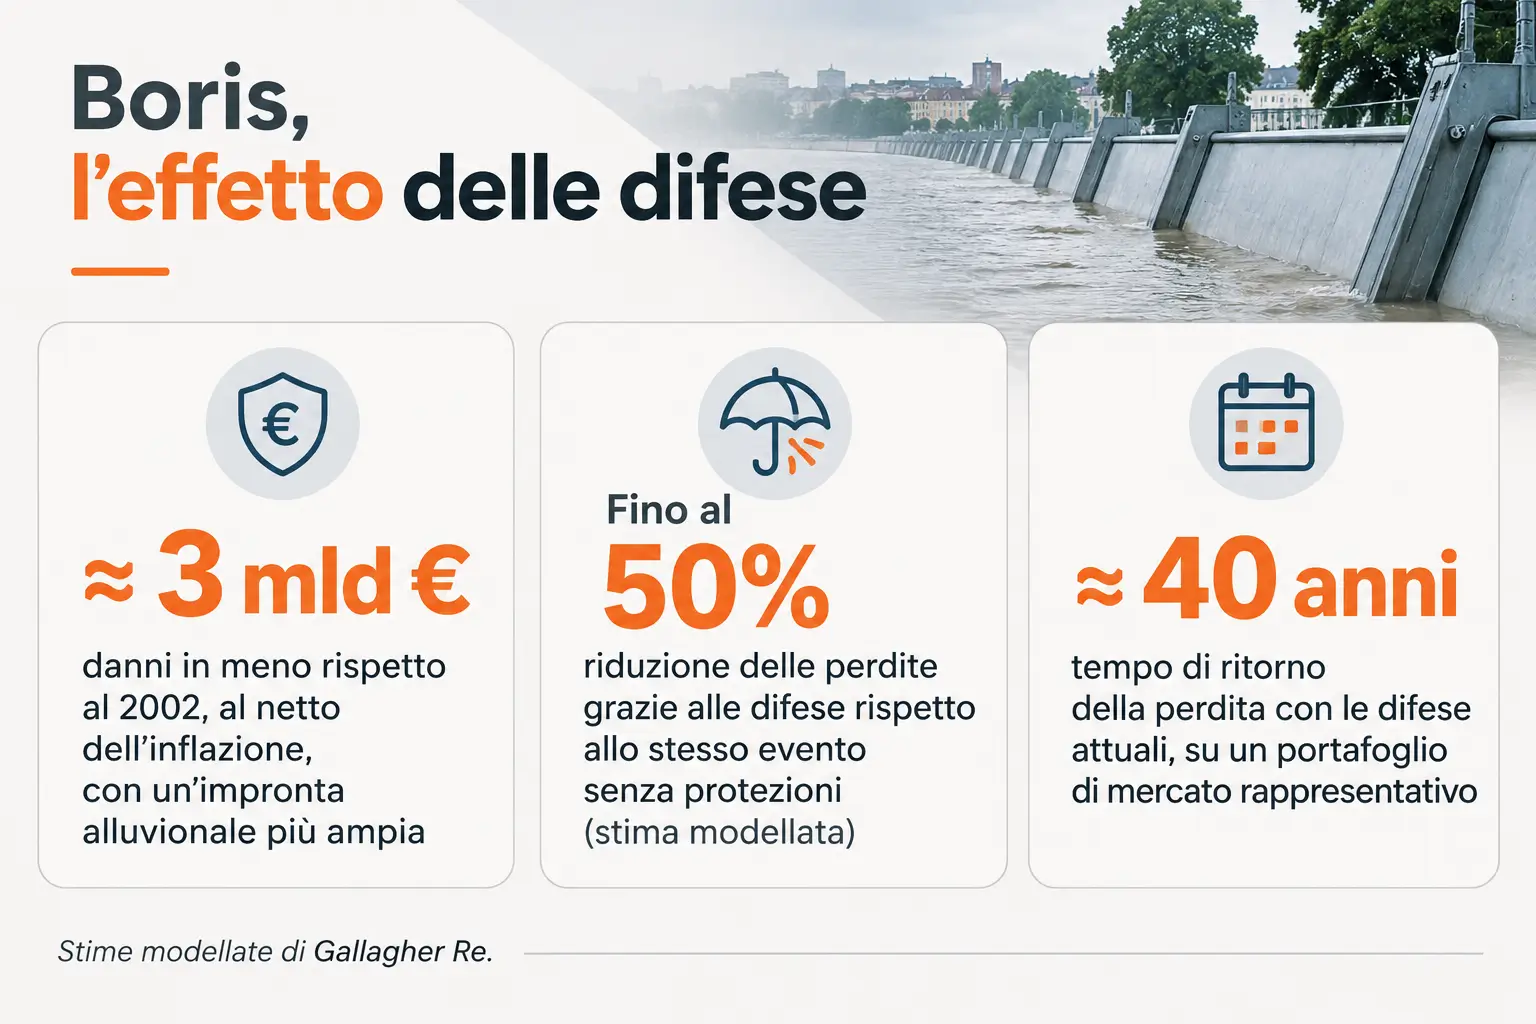
Boris ha messo alla prova questo assetto. La tempesta era dello stesso tipo, una Vb, che aveva generato gli eventi del 1997, del 2002 e del 2013: un sistema di bassa pressione raro e isolato, rimasto fermo su gran parte dell’Europa centrale, che in quattro giorni ha scaricato grandi quantità di pioggia fino a saturare i bacini. L’impronta dell’alluvione è risultata più ampia di quelle dei tre precedenti. Il danno, invece, è stato inferiore di circa 3 miliardi di euro a quello del 2002, al netto dell’inflazione, in larga parte grazie agli investimenti nelle difese e al giro di vite sulla sottoscrizione. A Vienna e a Praga, entrambe duramente colpite nel 2002, le opere fluviali hanno contenuto i picchi di piena.
Gallagher Re ha poi stimato il peso delle difese con il proprio modello europeo per l’alluvione. Rispetto allo stesso evento simulato senza alcuna infrastruttura di protezione, le perdite di Boris risultano ridotte fino al 50%. Su un portafoglio di mercato rappresentativo, il modello stima Boris, con le difese attuali, come un evento di perdita con tempo di ritorno di circa 40 anni. Sono stime modellate, e il perimetro va tenuto presente: il dato descrive la perdita su quel portafoglio, non la rarità meteorologica della tempesta.
Sul fronte fluviale la lettura del documento è chiara: misure di resilienza e condizioni di sottoscrizione più restrittive sono state determinanti nel ridisegnare gli esiti di perdita delle esondazioni. Il resto del quadro, però, va in un’altra direzione.
In Germania 32 grandi alluvioni su 37 sono arrivate dalla pioggia
La Germania mostra l’altra faccia del quadro. Come in buona parte d’Europa, le maggiori perdite assicurate del Paese sono storicamente legate a grandi sistemi fluviali come Elba, Danubio, Reno e Oder. Dal 2002, però, la grande maggioranza degli eventi alluvionali significativi è stata causata da piogge intense.
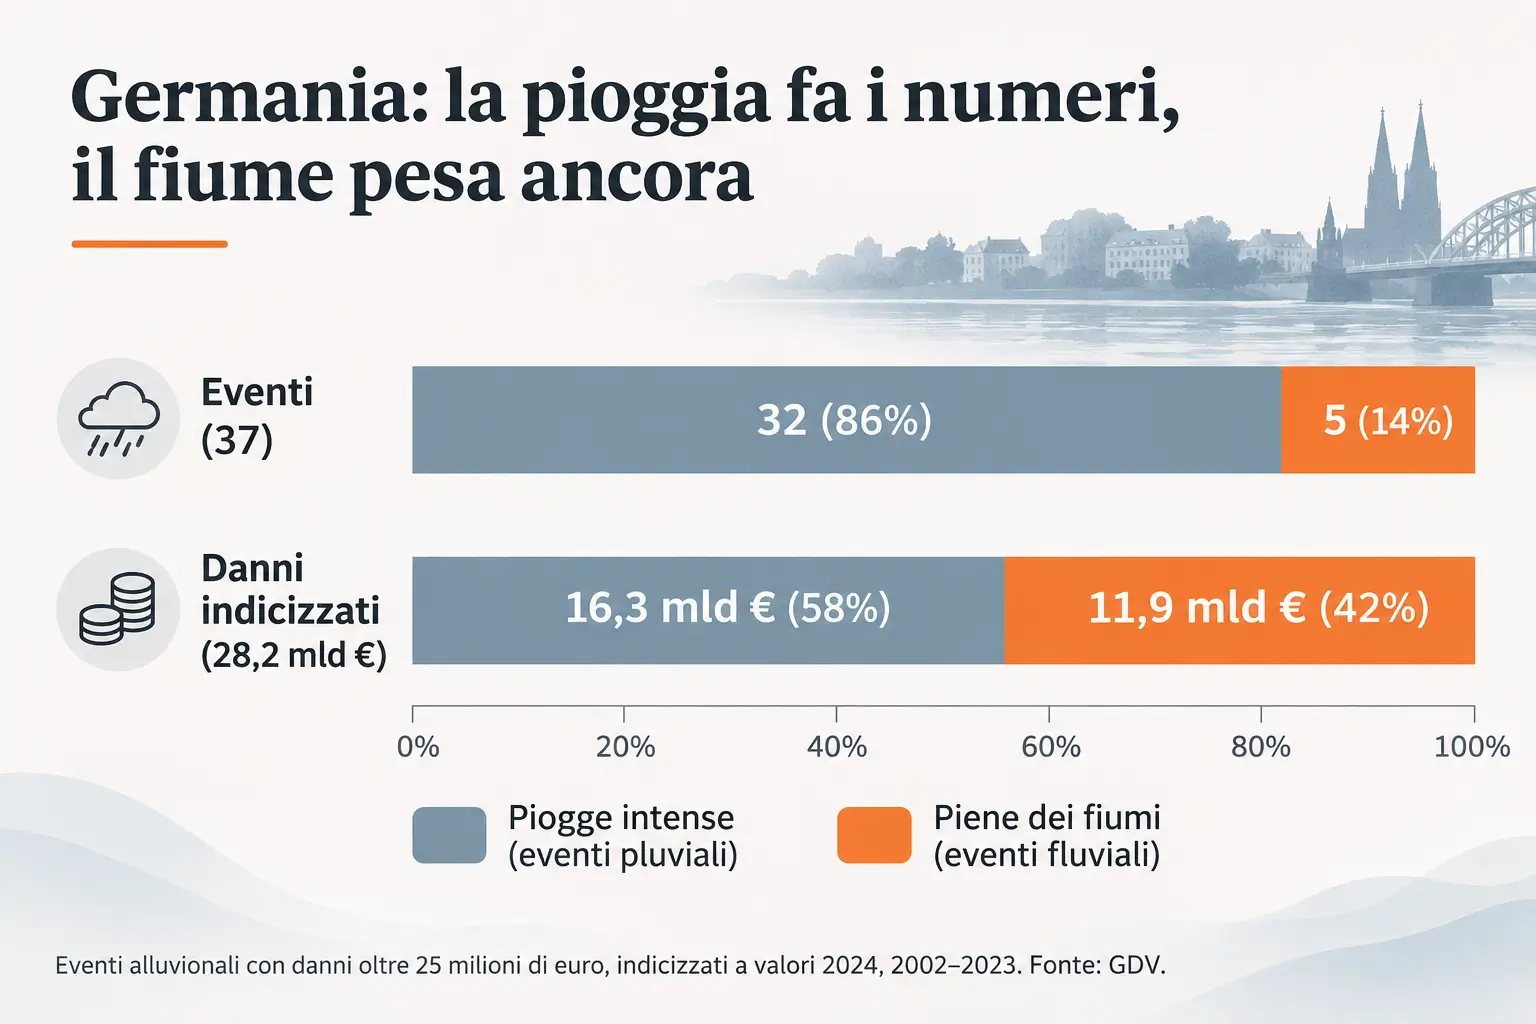
I dati del GDV, l’associazione degli assicuratori tedeschi, danno la misura. Fra il 2002 e il 2023 gli eventi alluvionali con danni oltre i 25 milioni di euro, indicizzati a valori 2024, sono 37. Di questi, 32, pari all’86%, sono classificati principalmente come alluvioni pluviali da pioggia intensa, flash flood comprese; solo 5, il 14%, come esondazioni fluviali.
Il rapporto cambia quando si passa dal numero degli eventi al loro costo. Sui 28,2 miliardi di euro di danni indicizzati dei 37 eventi, i 32 pluviali valgono 16,3 miliardi, il 58%, e i 5 fluviali 11,9 miliardi. La pioggia porta quindi la maggioranza degli eventi e dei danni, ma cinque esondazioni pesano da sole per il 42% del conto. Dal 2014 gli eventi da pioggia si presentano con regolarità, e questo sposta l’attenzione su meccanismi alluvionali che si sviluppano fuori dai corridoi fluviali tradizionali. Per un portafoglio danni significa misurarsi con alluvioni da pioggia più regolari, che colpiscono tipicamente aree urbane piccole e medie, con il potenziale di generare perdite cumulate.
Bernd, il sinistro record nato nelle valli minori
La tempesta Bernd, nel 2021, è il caso che rende concreto lo spostamento. A differenza delle grandi esondazioni del 2002 e del 2013, è stata causata da piogge estreme che hanno prodotto flash flood su bacini relativamente piccoli. Gli impatti si sono concentrati soprattutto nella valle dell’Ahr, in Renania-Palatinato, e nel bacino dell’Erft, in Renania Settentrionale-Vestfalia. Le comunità più colpite contavano in genere meno di 50.000 abitanti.
Nonostante la scala ridotta dei centri investiti, Bernd ha generato danni indicizzati oltre i 10 miliardi di euro, diventando l’alluvione più costosa della storia assicurativa tedesca moderna. È il segno che bacini relativamente piccoli e comunità fuori dalle grandi città europee pesano sempre di più nella dinamica delle perdite.
Il rischio fluviale, peraltro, non è uscito di scena. Le alluvioni del 2002 e del 2013 restano fra le maggiori mai registrate in Germania, e quelle di giugno 2024 hanno prodotto danni assicurati preliminari vicini ai 2 miliardi di euro. Il quadro tedesco non è la sostituzione di un pericolo con un altro: il rischio fluviale resta, e accanto a lui pesa sempre di più quello da pioggia.
Una mappa con molti più punti caldi
Nella mappa di Gallagher Re, sovrapponendo l’esposizione economica tedesca alla pericolosità alluvionale, fluviale e pluviale, il disegno si allarga. I grandi fiumi, oggi fortemente difesi in molti tratti delle aste principali, restano un rischio potenziale. Accanto a loro emerge però il gran numero di fiumi minori e affluenti meno protetti fuori dai grandi centri urbani, insieme a un rischio pluviale diffuso su tutto il territorio. Anche l’esposizione economica è distribuita ben oltre i grandi corsi d’acqua e le città maggiori, con punti caldi in città secondarie, sviluppi suburbani e piccoli bacini: l’area intorno a Hannover è uno degli esempi.
Allargando lo sguardo all’Europa, la tendenza è la stessa. Le perdite da alluvione si stanno ridistribuendo dai grandi corsi d’acqua verso bacini e centri più piccoli, in larga parte per effetto delle piogge intense. Fra le località interessate ci sono bacini secondari, regioni montane, sviluppi suburbani e comunità minori, dove gli standard di protezione sono spesso più bassi e l’esperienza storica dei sinistri è meno estesa. Ne esce una dinamica di perdita nuova e talvolta trascurata.
Quando l’esperienza sinistri non racconta tutto
Qui il tema diventa di sottoscrizione. Con l’esposizione che continua a crescere fuori dai centri urbani consolidati, gli assicuratori devono riconoscere concentrazioni di rischio in aree dove la sola esperienza sinistri può non offrire un quadro completo. Si apre così un divario crescente fra i luoghi in cui le perdite da alluvione si sono verificate in passato e quelli in cui potrebbero emergere in futuro.
Il divario probabilmente conterà di più perché molte regioni europee dovrebbero sperimentare piogge più frequenti e intense. Il ruolo delle precipitazioni estreme nelle grandi perdite è già visibile: oltre a Bernd, la tempesta Daniel del 2023, che ha colpito Grecia, Turchia e Bulgaria, e le alluvioni della DANA nella Spagna orientale del 2024.
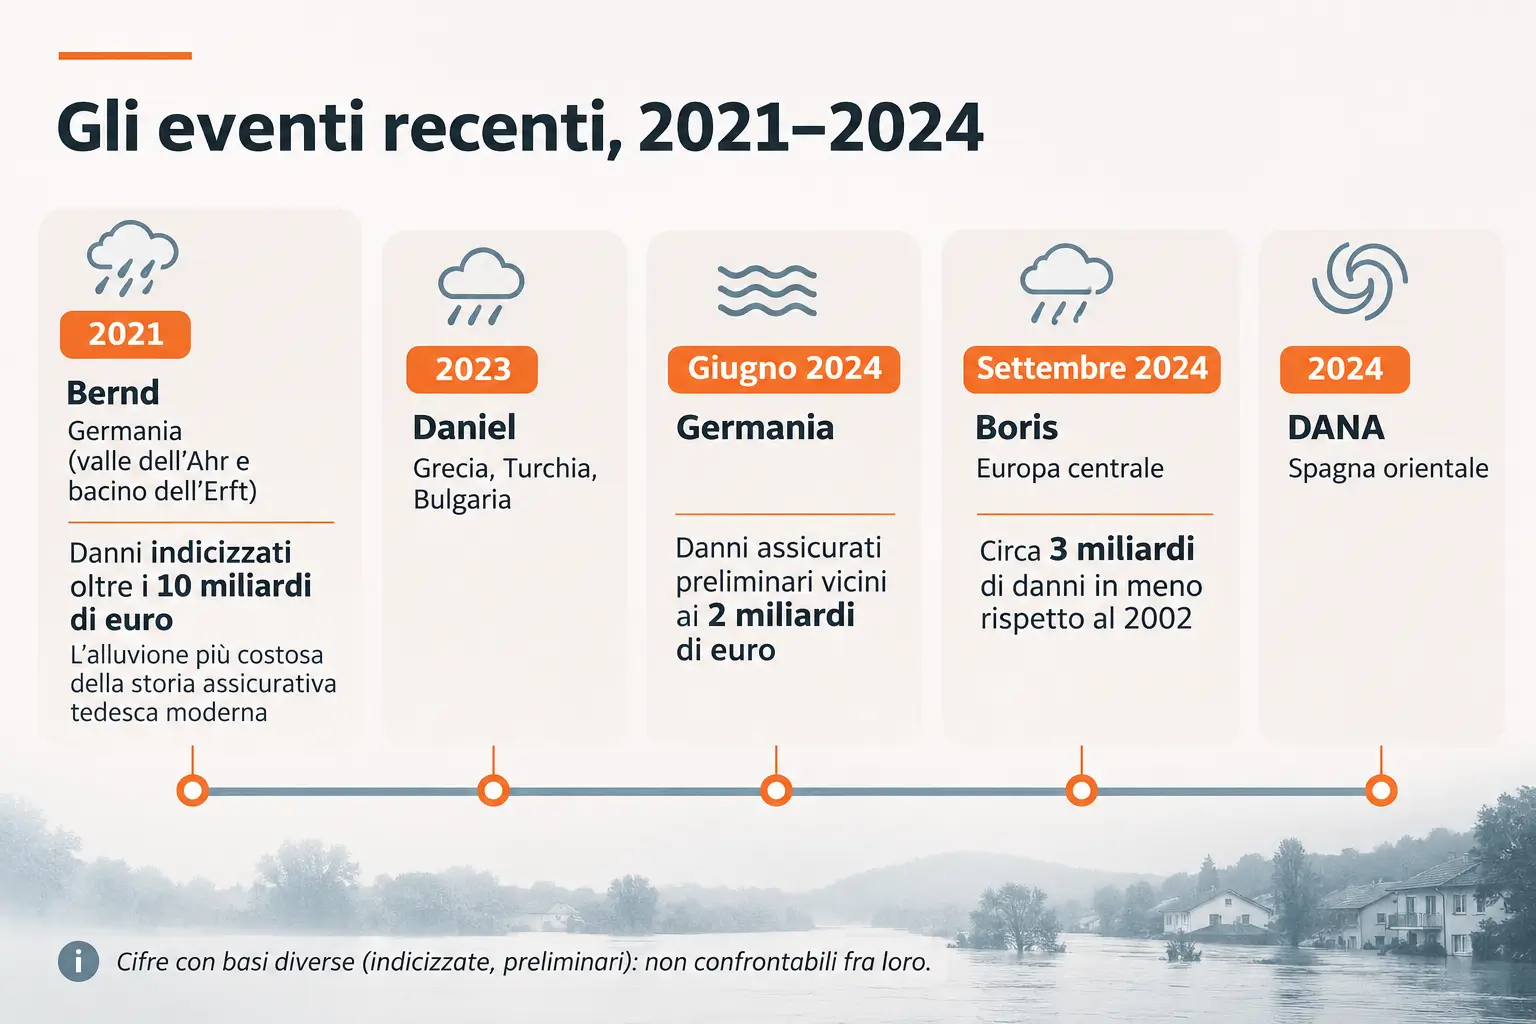
Per chi gestisce un portafoglio il problema ha due facce. Dove l’esperienza sinistri è meno estesa, la serie storica può non mostrare le concentrazioni di rischio. E gli eventi in località non considerate di punta possono sommarsi, mentre un singolo evento può interessare più Paesi nello stesso momento. In entrambi i casi la storia lascia dei vuoti, che il documento affida ai modelli.
Che cosa deve saper leggere un modello per l’alluvione
Se l’esperienza non basta, il peso si sposta sulla modellazione catastrofale, che deve adeguarsi a questa realtà. Il whitepaper lo argomenta presentando il Gallagher Re Europe Flood Model, costruito sui dati di pericolosità di KatRisk, ma i requisiti che elenca possono servire da griglia anche per altri strumenti.
Il modello deve trattare in modo coerente sia l’alluvione fluviale sia quella pluviale, perché è la seconda a guidare eventi come Bernd. Deve lavorare a una risoluzione capace di distinguere il rischio non solo lungo i grandi fiumi ma nei piccoli centri e nei bacini minori: nel caso specifico la griglia arriva fino a 10 metri.
Deve poi rappresentare le difese in modo esplicito. Non basta sapere dove avviene l’alluvione, serve quantificare quanto efficacemente sono protette le comunità quando avviene. La possibilità di attivare o disattivare lo strato delle difese consente di confrontare, per ogni portafoglio, lo scenario realistico con quello peggiore, lo stesso tipo di confronto che il documento applica a Boris. Gli strati delle difese di KatRisk vengono validati e, dove necessario, integrati con il database delle difese di Gallagher Re, che incorpora la conoscenza dei mercati locali.
Serve infine un catalogo di eventi abbastanza lungo e coerente da coprire ciò che la storia non ha ancora prodotto. La simulazione copre 50.000 anni di alluvioni fluviali e pluviali con un modulo di pericolosità continuo e fisicamente correlato su scala continentale. Il catalogo stocastico comprende eventi con impronte paragonabili a Boris, a Daniel e alle alluvioni della Spagna orientale, e permette di valutare scenari composti che interessano più Paesi nello stesso momento. Gli utenti possono personalizzare il modello con una propria visione del rischio.
Il documento chiede strumenti capaci di individuare i cumuli emergenti, quantificare il valore delle misure di resilienza, modellare gli eventi da pioggia e stimare l’impatto di perdita su un portafoglio di eventi possibili, a supporto delle decisioni di sottoscrizione, gestione del portafoglio, acquisto della riassicurazione e allocazione del capitale.
Un quadro meno netto di quanto sembri
Boris dimostra che sui grandi fiumi difese e sottoscrizione più selettiva hanno funzionato. Bernd e i numeri del GDV mostrano che la perdita ha trovato altre strade, nei bacini secondari e nelle comunità minori, dove la protezione è spesso più bassa e l’esperienza dei sinistri meno estesa. Che l’alluvione continui a pesare sui risultati annuali degli assicuratori europei non è in discussione. Resta da vedere quanto bene gli operatori sapranno governarla, e la risposta passa dal leggere insieme esposizione, vulnerabilità e protezione, portafoglio per portafoglio, anche dove i sinistri non sono ancora arrivati.