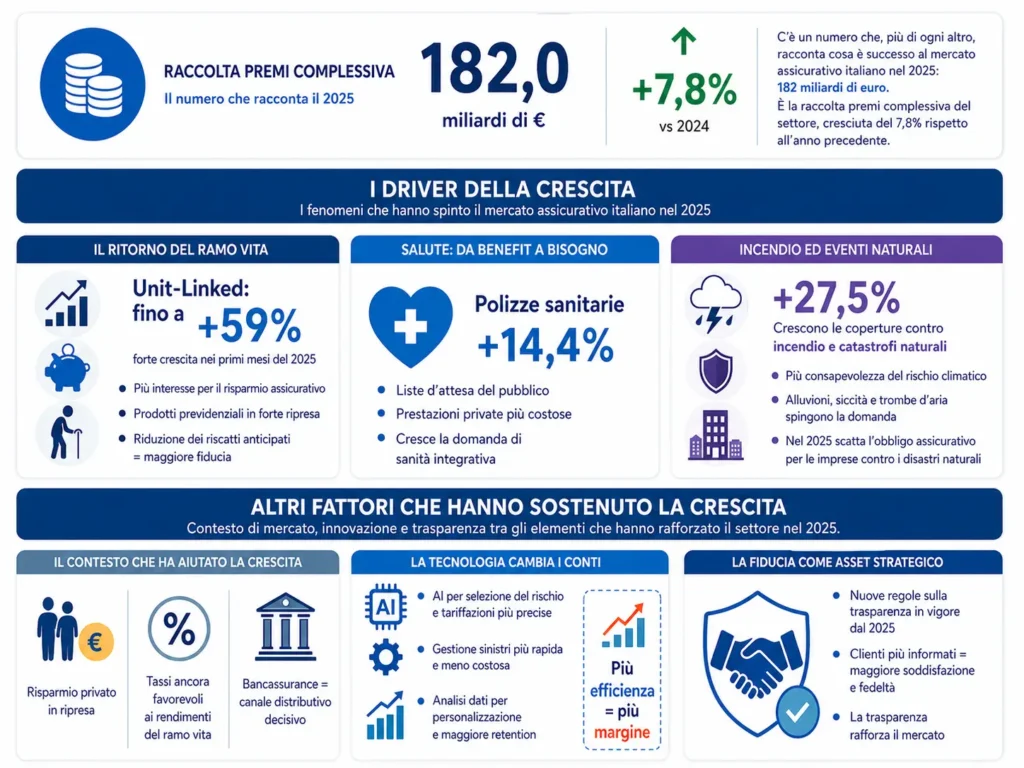
C’è un numero che, più di ogni altro, racconta cosa è successo al mercato assicurativo italiano nel 2025: 182 miliardi di euro. È la raccolta premi complessiva del settore, cresciuta del 7,8% rispetto all’anno precedente. Un risultato che, da solo, basterebbe a definire il 2025 come un anno straordinario. Ma i numeri, si sa, non raccontano mai tutta la storia. Dietro quella cifra ci sono scelte strategiche, trasformazioni culturali, spinte normative e un contesto macroeconomico che, per una volta, ha deciso di collaborare.
Gruppi come Generali, Reale Group – che ha chiuso l’anno con un utile netto in crescita del 45,5% e Sara Assicurazioni, con un incremento del 10,9%, non hanno semplicemente beneficiato di una congiuntura favorevole. Hanno saputo intercettare tendenze profonde che stavano maturando da anni e che nel 2025 hanno trovato, tutte insieme, il momento giusto per esplodere.
Il ritorno del ramo vita
Per capire da dove viene questa crescita, bisogna partire dal ramo vita. Non è una novità che gli italiani abbiano un rapporto complicato con il risparmio assicurativo: decenni di tassi bassi, rendimenti deludenti e una certa diffidenza verso i prodotti finanziari avevano ridimensionato le aspettative. Il 2025 ha cambiato tutto.
Le polizze Unit-Linked, quelle legate all’andamento dei mercati finanziari, hanno registrato incrementi che nei primi mesi dell’anno hanno sfiorato il 59%. Un dato che sarebbe sembrato inverosimile solo qualche anno fa. A spingerle verso l’alto ha contribuito un mercato azionario che ha saputo offrire rendimenti convincenti, ma soprattutto una nuova consapevolezza da parte degli assicurati: il risparmio assicurativo non è più percepito come un’alternativa pigra ai conti correnti, ma come uno strumento sofisticato di pianificazione finanziaria.
Parallelamente, i prodotti previdenziali hanno vissuto una stagione d’oro. La questione pensionistica, a lungo rimossa dall’agenda delle preoccupazioni quotidiane degli italiani, è diventata un tema centrale nelle conversazioni tra consulenti e clienti. Il sistema pubblico mostra crepe sempre più visibili, e un numero crescente di lavoratori – dipendenti, autonomi, professionisti – ha scelto di costruirsi una rete di protezione alternativa. Le compagnie assicurative hanno risposto con prodotti sempre più flessibili e personalizzabili, riuscendo a intercettare una domanda che fino a poco tempo fa si rivolgeva altrove.
C’è poi un segnale che gli analisti di settore considerano tra i più significativi dell’intero anno: la riduzione dei riscatti anticipati. In un contesto economico ancora segnato da incertezze, la scelta degli assicurati di non liquidare le proprie polizze racconta di una fiducia ritrovata, di un rapporto con le compagnie che si è fatto più maturo e consapevole.
La salute come nuovo terreno di conquista
Il ramo danni ha offerto un contributo altrettanto sostanzioso, ma attraverso dinamiche molto diverse. Il capitolo più interessante riguarda la salute. Con una crescita del 14,4%, le polizze sanitarie hanno smesso di essere un benefit riservato ai dirigenti delle grandi aziende per diventare un prodotto di largo consumo. Le liste di attesa nel sistema sanitario pubblico, i costi crescenti delle prestazioni private, la difficoltà di accesso alle cure in molte aree del paese: tutto questo ha trasformato la sanità integrativa da opzione a necessità percepita. Le compagnie che avevano investito nello sviluppo di prodotti sanitari flessibili, accessibili e digitalmente gestibili hanno trovato un mercato pronto ad accoglierli.
Ma il dato che più di ogni altro merita attenzione è quello relativo alle coperture per incendio ed eventi naturali: più 27,5%. Un numero che non si spiega soltanto con aggiustamenti tariffari o campagne commerciali. Si spiega con il clima. Non in senso metaforico: le alluvioni, le siccità, le trombe d’aria che negli ultimi anni hanno colpito sistematicamente il territorio italiano hanno prodotto un cambiamento profondo nella percezione del rischio da parte di cittadini e imprenditori. Il disastro naturale non è più un evento eccezionale e lontano: è diventato una possibilità concreta, con la quale fare i conti anche in termini assicurativi.
Su questo terreno si è innestata anche la normativa. L’introduzione, nel 2025, dell’obbligo assicurativo contro i disastri naturali per le imprese ha dato una spinta ulteriore a un mercato già in movimento, generando un afflusso di nuovi contratti e ridisegnando la mappa della domanda nel segmento corporate. Una misura che ha fatto discutere, ma che ha avuto il merito di portare il tema della protezione patrimoniale al centro dell’agenda delle imprese italiane, anche di quelle che fino ad allora avevano considerato l’assicurazione un costo da minimizzare.
I tassi, le banche e il risparmio degli italiani
Sarebbe un errore leggere i risultati del 2025 senza considerare il contesto macroeconomico in cui si sono sviluppati. L’economia italiana ha mostrato una stabilità sufficiente a rimettere in moto i meccanismi del risparmio privato. Le famiglie, dopo anni di pressioni sui redditi, hanno ritrovato una capacità di accantonamento che si è tradotta, in parte, in nuove sottoscrizioni assicurative.
I tassi di interesse, pur in progressiva discesa, hanno continuato a sostenere i rendimenti degli investimenti delle compagnie, specialmente nel ramo vita. Non è un dettaglio tecnico marginale: per una compagnia assicurativa, la capacità di generare rendimenti adeguati sulle riserve tecniche è la colonna vertebrale della redditività. E nel 2025 quella colonna ha retto.
Va poi riconosciuto il ruolo della bancassurance. Il canale bancario resta il principale punto di contatto tra le compagnie e i clienti finali, e le sinergie sviluppate negli anni tra istituti di credito e player assicurativi hanno continuato a produrre effetti positivi. La rete distributiva delle banche ha garantito una capillarità difficilmente replicabile attraverso altri canali, portando i prodotti assicurativi in modo efficiente anche a segmenti di popolazione tradizionalmente meno presidiati.
La tecnologia che cambia i conti
C’è una componente della crescita del 2025 che non appare direttamente nelle statistiche di raccolta premi, ma che ha contribuito in modo determinante ai risultati di utile: l’efficienza operativa generata dalla tecnologia. Le compagnie che negli anni precedenti avevano investito in modo convinto nella digitalizzazione dei processi e nell’adozione dell’intelligenza artificiale hanno visto materializzarsi i ritorni di quegli investimenti. L’AI applicata alla selezione del rischio ha permesso tariffazioni più precise, riducendo la sinistrosità attesa. La gestione automatizzata dei sinistri di minore complessità ha abbattuto i tempi di liquidazione e i costi di gestione. La personalizzazione dell’offerta, resa possibile dall’analisi avanzata dei dati, ha migliorato la retention dei clienti e ridotto il churn. Non si tratta di innovazione per il gusto dell’innovazione: si tratta di leva competitiva che si traduce direttamente in margine.
La fiducia come asset strategico
C’è infine un fattore che non rientra in nessuna categoria tradizionale di analisi, ma che chi opera nel settore conosce bene: la fiducia. Le nuove regole sulla trasparenza entrate in vigore a inizio 2025 hanno imposto alle compagnie una maggiore chiarezza nella comunicazione dei costi e delle caratteristiche dei prodotti. Una misura che, nell’immediato, ha generato qualche resistenza. Nel medio periodo, però, ha prodotto un effetto benefico sull’intero mercato: i clienti meglio informati sono clienti più soddisfatti, più fedeli e più propensi ad ampliare le proprie coperture.
La fiducia, in questo settore, non è un valore astratto. È un asset strategico che si costruisce con anni di comportamenti coerenti e si può distruggere con una singola esperienza negativa. Il 2025 ha dimostrato che quando le compagnie scelgono la trasparenza come valore e non come obbligo, il mercato risponde.
Cosa ci dice davvero questo anno record
Il 2025 non tornerà. Non nel senso che quei numeri non si replicheranno, ma nel senso che quella specifica combinazione di fattori favorevoli difficilmente si presenterà di nuovo tutti insieme nello stesso momento. Eppure, alcune delle tendenze che hanno alimentato questa crescita sono strutturali e destinate a rafforzarsi: la domanda di protezione sanitaria, la sensibilità al rischio climatico, la digitalizzazione del settore, la crescita della previdenza complementare. Sono tendenze che non si esauriranno nel 2026.
Per chi opera come broker o intermediario, il messaggio che viene da questo anno straordinario è preciso. Siamo in un mercato che cresce, che si trasforma e che premia chi ha la capacità di leggere i bisogni dei clienti prima ancora che questi li esprimano esplicitamente. Il 2025 ha alzato l’asticella. Il compito di chi lavora ogni giorno in questo settore è fare in modo che rimanga alzata.