Chi frequenta il mercato insurtech italiano da qualche anno vede ripetersi uno schema abbastanza costante: pitch deck molto simili, raccolte iniziali promettenti e una forte difficoltà nel trasformare il progetto in operatività reale.
Il punto non è scoraggiare. È capire dove si rompe la catena, perché è esattamente lì che si trova l’opportunità per chi vuole leggere il mercato, non solo parteciparvi.
Il problema con i pitch deck insurtech
Un pitch deck insurtech italiano tipo racconta sempre la stessa storia: mercato enorme (i premi assicurativi italiani sfiorano i 150 miliardi di euro annui), penetrazione digitale bassa rispetto al Nord Europa, clienti sotto-assicurati, tecnologia pronta a colmare il gap.
Tutto vero. Ma molto meno utile di quanto sembri quando si entra nell’operatività reale.
Quello che il deck non dice è che il mercato assicurativo italiano non è un mercato monolitico con un “gap digitale” da colmare. È un sistema pieno di livelli decisionali, relazioni storiche e incentivi spesso invisibili dall’esterno, con una rete distributiva di agenti e broker che ha già attraversato più cicli di disruption annunciata.
Chi costruisce una startup insurtech senza avere dentro qualcuno che abbia vissuto quel mercato dall’interno raramente arriva al secondo anno con la tesi originale intatta.
Le quattro fasi che i pitch non mostrano
Fase 1 La scoperta del vincolo regolatorio (mesi 1–6)
In Italia il confine tra “piattaforma tecnologica” e “attività di intermediazione” è più sottile di quanto sembri.
La maggior parte dei founder arriva al secondo mese di sviluppo e scopre che il modello pensato “aggreghiamo preventivi, il cliente sceglie, noi prendiamo una fee” richiede un’autorizzazione che non avevano preventivato. O che il partner assicurativo con cui pensavano di lavorare ha politiche di whitelabel o api molto più rigide di quelle descritte nelle prime call commerciali.
Cosa succede in questa fase: si riscrive il modello di business, si rallenta di 3–4 mesi, si consuma runway prima di aver acquisito un cliente. Chi sopravvive lo fa perché aveva i margini per farlo, o perché qualcuno in team aveva già vissuto questo ciclo.
Una persona che ha già lavorato davvero con compagnie o intermediari spesso vale più di mesi di sviluppo prodotto.
Fase 2 La negoziazione con le compagnie (mesi 4–12)
Questo è il collo di bottiglia sistemico dell’insurtech italiano. Le compagnie non sono avverse alla tecnologia, molte hanno programmi di open innovation attivi, acceleratori, tavoli dedicati alle startup. Il problema è che il tempo decisionale delle compagnie e quello di una startup sono incompatibili per definizione.
Una startup ha 18 mesi di runway. Una compagnia ha cicli di approvazione prodotto di 6–18 mesi, comitati rischi che si riuniscono ogni trimestre e team legali che non hanno mai visto un contratto API in vita loro.
Molte compagnie dichiarano di voler innovare. Molte meno sono strutturate per integrare davvero un soggetto esterno nei propri workflow operativi.
Schema operativo osservato sul campo
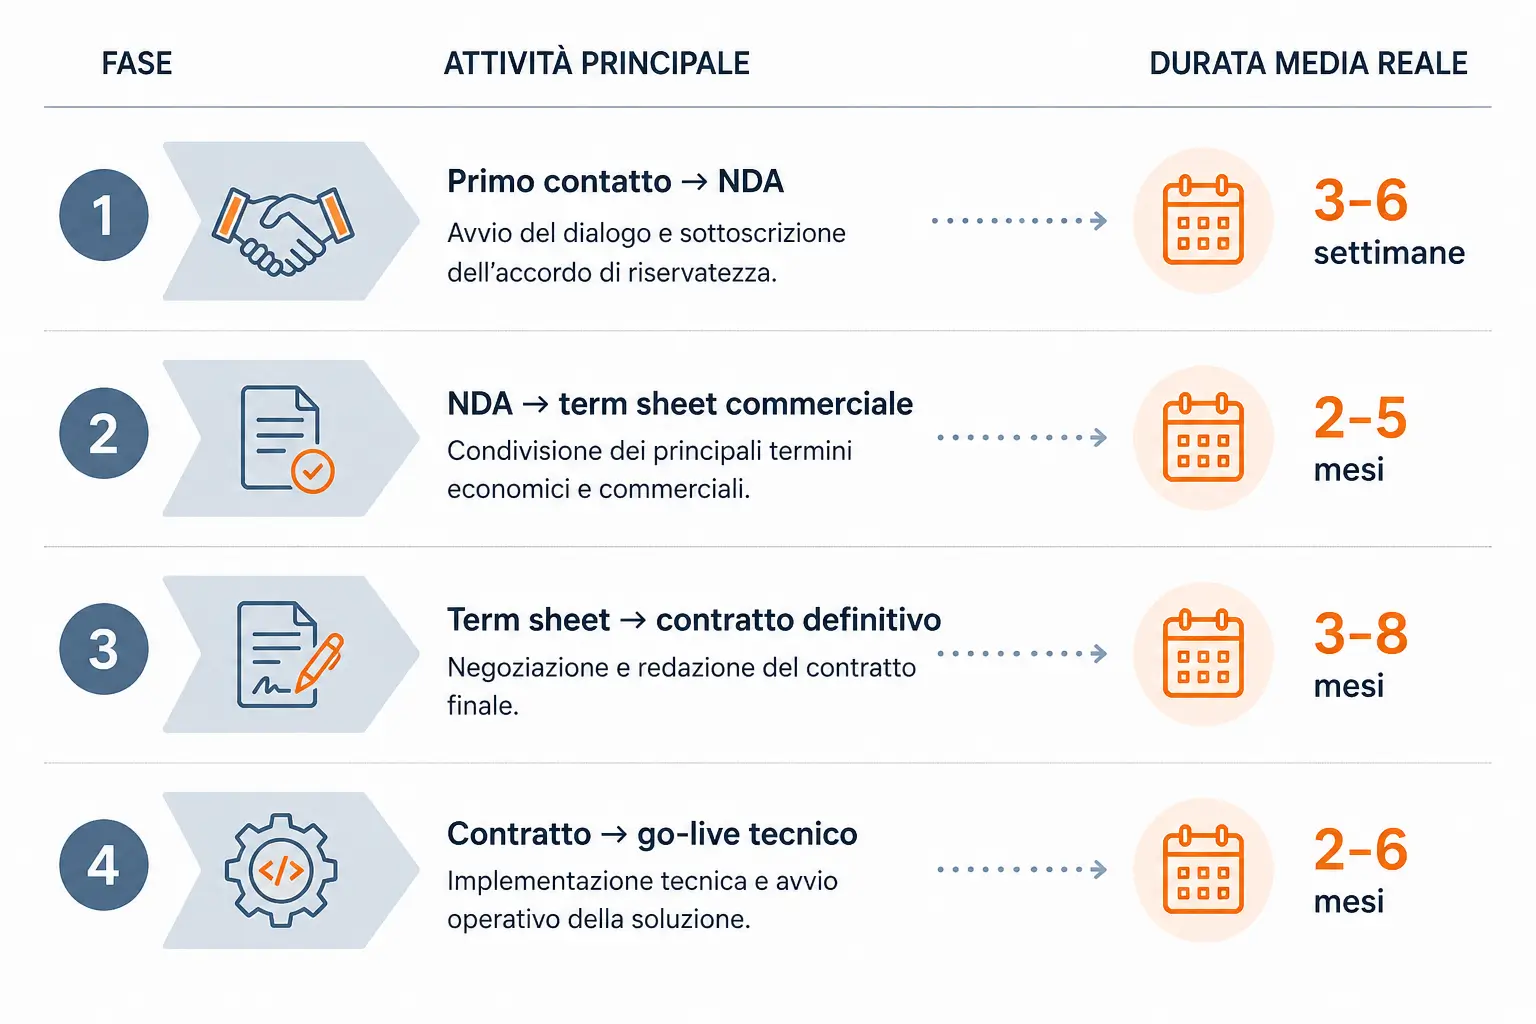
Totale: da 10 a 25 mesi per chiudere il primo accordo commerciale significativo con una compagnia di medie dimensioni.
Le startup che sopravvivono a questa fase lo fanno perché hanno trovato un’altra strada nel mezzo: accordi con intermediari più agili, API di terze parti, oppure perché hanno una compagnia captive o un partner industriale che ha accelerato i tempi dall’interno.
Fase 3 Il problema della distribuzione (mesi 8–18)
Questo è il momento in cui si rivela la frattura tra chi ha costruito un prodotto e chi ha costruito un canale.
In Italia, circa l’80% dei premi vita e danni passa ancora attraverso la rete agenziale e i broker. La percentuale di polizze vendute direttamente online, escludendo la RC Auto, rimane sotto al 10% del mercato retail. Non perché i clienti non vogliano digitalizzarsi – ma perché il prodotto assicurativo è ancora, in molti segmenti, un oggetto relazionale.
Il cliente non compra la polizza. Compra la certezza che quando serve qualcuno risponde.
Per questo molte startup scoprono tardi che ridurre i click non equivale automaticamente a ridurre l’attrito reale.
Le startup che non hanno capito questo cercano di disintermediare la rete. Quasi nessuna ci riesce. Le startup che hanno capito questo cercano di potenziare la rete o di lavorare con lei – e alcune di queste stanno costruendo business reali.
Negli ultimi anni molte delle iniziative più interessanti si stanno spostando verso modelli B2B2C, dove il broker indipendente diventa il punto distributivo più efficiente da potenziare.
Fase 4 La lettura del dato (mesi 12–36)
Chi arriva a questa fase ha già qualcosa che non si compra: una comprensione operativa del flusso del dato assicurativo in Italia.
È un tema che meriterà un articolo dedicato (il numero 6 di questa rubrica), ma vale anticipare il punto centrale: nella catena del valore assicurativo, il dato sul cliente finale è frammentato in modo quasi deliberato. Le compagnie hanno i dati di polizza. Gli intermediari hanno i dati di relazione. Le piattaforme tecnologiche hanno i dati di comportamento. Raramente un singolo soggetto controlla tutti i layer del dato.
Chi costruisce un sistema che aggrega questi layer, anche parzialmente, anche in modo indiretto acquisisce una posizione competitiva che i bilanci non mostrano ancora, ma che si vede nei rinnovi, nella capacità di cross-selling, nella retention.
Le startup che sopravvivono ai 36 mesi non sono quelle con il prodotto più bello. Sono quelle che hanno capito dove sedeva il dato e hanno costruito la propria posizione competitiva attorno a quel flusso.
Una lettura che non si compra altrove
Chi costruisce un’insurtech in Italia e riesce a strutturarsi negozia direttamente con i team di prodotto delle compagnie, vende a broker e agenti non per convinzione ideologica, ma per sopravvivenza commerciale e impara i limiti reali della normativa già dal primo rifiuto.
Questa prospettiva produce una lettura del mercato assicurativo italiano genuinamente diversa da quella che si ottiene dall’interno di una compagnia o di una rete.
Non migliore. Diversa. E spesso costruita sotto vincoli molto più vicini alla realtà operativa del mercato.
Una mappa di orientamento: dove si rompe e dove si apre
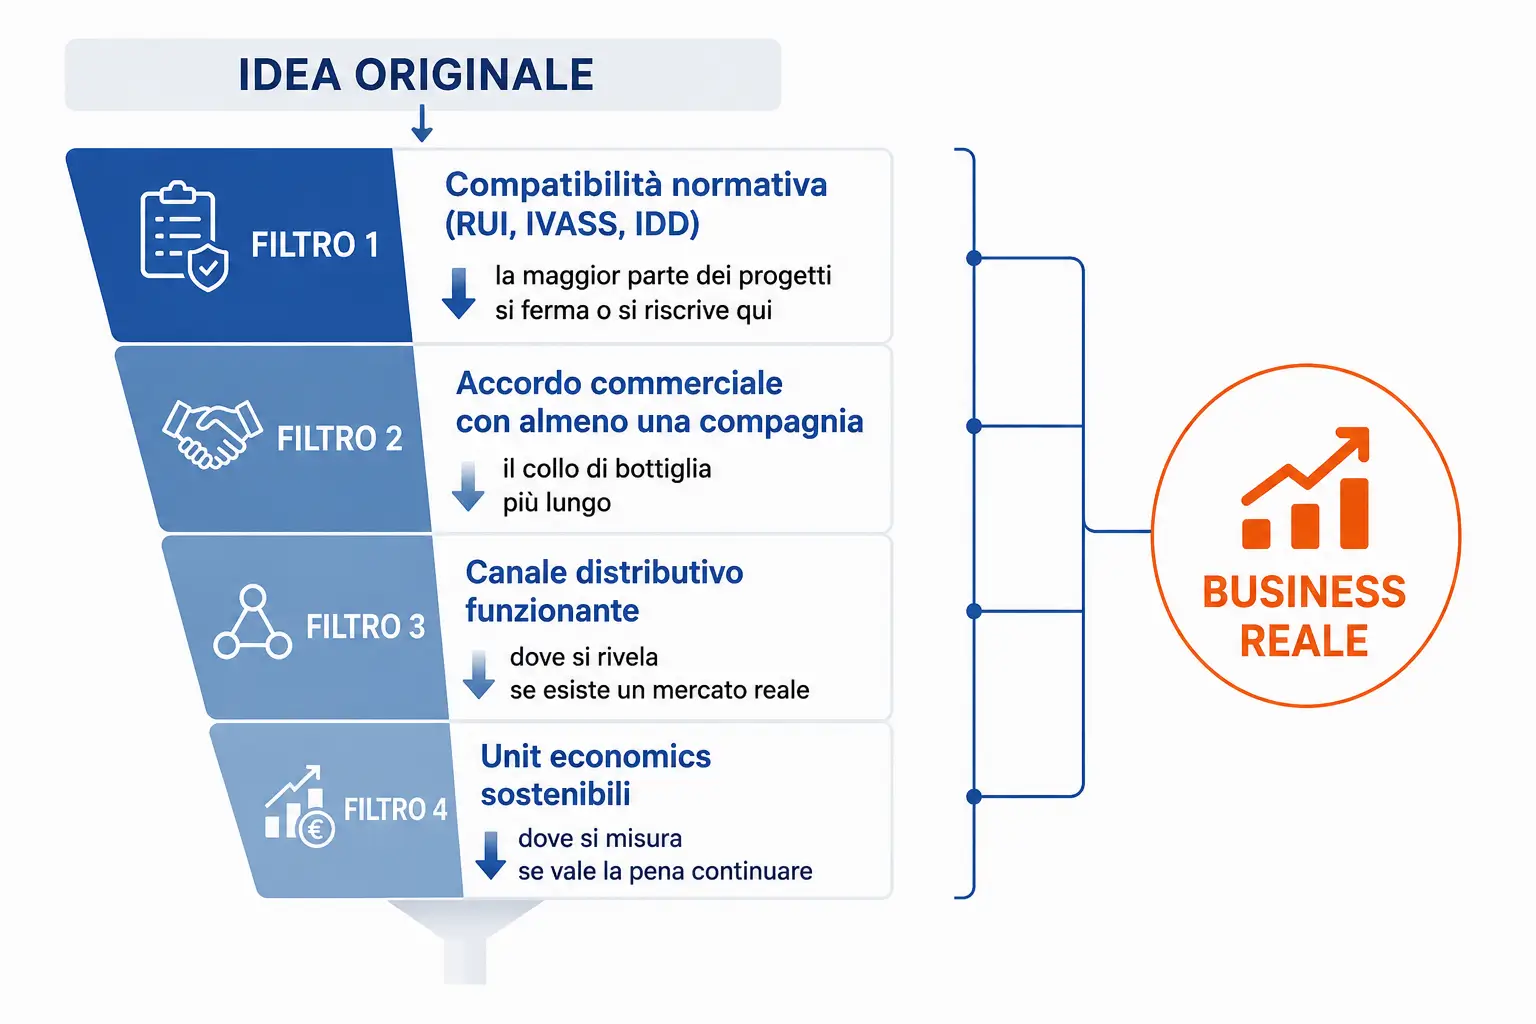
Ogni filtro è anche un’opportunità. Chi fornisce strumenti per superare uno di questi filtri più velocemente si posiziona in un mercato con domanda strutturale.
Il dato che vale la pena tenere a mente
Una parte ancora molto limitata della distribuzione utilizza infrastrutture realmente moderne e integrate con le compagnie.
Quella parte non è un mercato che aspetta di essere disrupted. È un mercato che aspetta strumenti che funzionino davvero, che costino meno di quello che fanno risparmiare, e che vengano spiegati da qualcuno di cui ci si fida.